Musim laporan keuangan kuartal III-2026 berlangsung di tengah tekanan hebat yang menghantam pasar saham Indonesia.
IDXChannel – Musim laporan keuangan kuartal III-2026 berlangsung di tengah tekanan hebat yang menghantam pasar saham Indonesia.
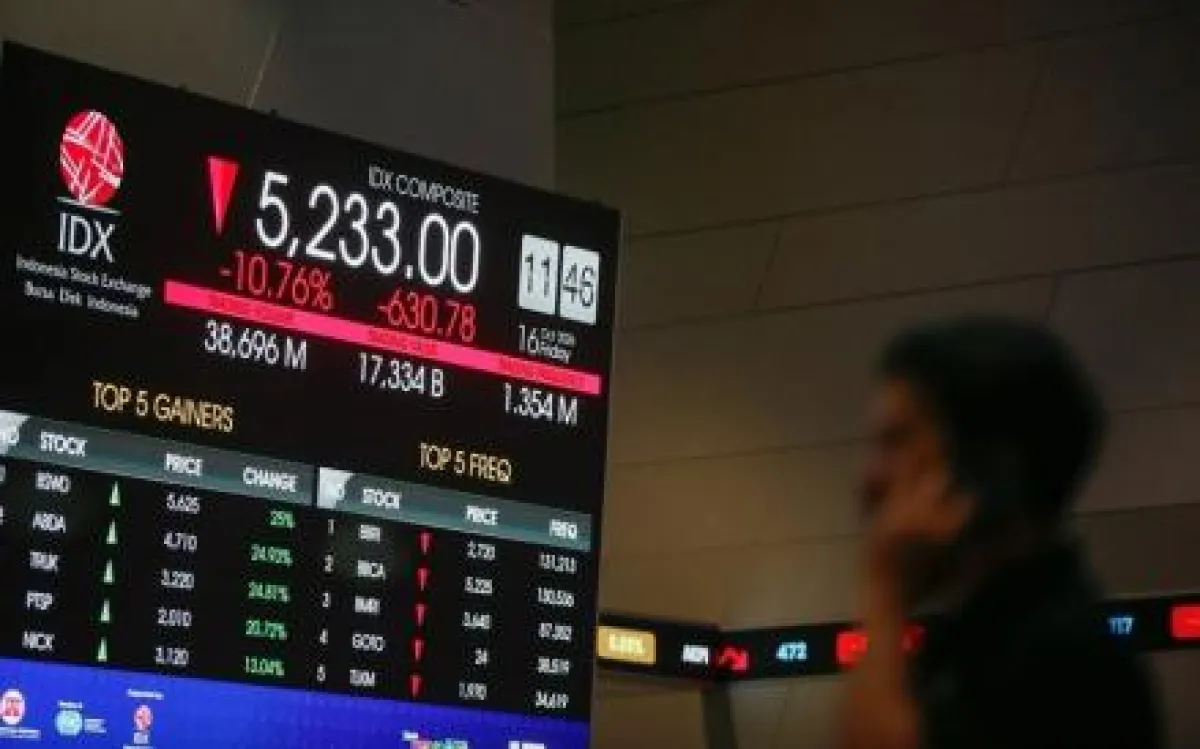
Ancaman penurunan status Indonesia dari emerging market menjadi standalone market oleh MSCI memicu aksi jual besar-besaran, membuat Indeks Harga Saham Gabungan (IHSG) turun tajam meski secara historis Oktober cenderung menjadi bulan positif bagi pasar saham domestik.
Berdasarkan data Bursa Efek Indonesia (BEI), IHSG menguat pada delapan dari sepuluh Oktober selama periode 2016-2025.
Rata-rata kinerja IHSG pada bulan tersebut mencapai 1,16 persen, dengan kenaikan terbesar terjadi pada Oktober 2020 sebesar 5,30 persen dan Oktober 2021 sebesar 4,84 persen.
Sebaliknya, IHSG hanya mencatat penurunan pada Oktober 2018 sebesar 2,42 persen dan Oktober 2023 sebesar 2,70 persen.
Dengan demikian, probabilitas historis IHSG mencatat kinerja positif pada Oktober mencapai 80 persen.
Namun, pola musiman tersebut berbanding terbalik dengan kondisi pasar tahun ini.
Sepanjang Oktober 2026, IHSG telah melemah 15,31 persen di tengah tekanan jual yang meningkat setelah MSCI mengumumkan konsultasi terkait kemungkinan perubahan klasifikasi pasar saham Indonesia pada 16 Oktober 2026.
Pada Kamis (29/10/2026) pukul 11.47 WIB, IHSG terkoreksi 2,60 persen ke level 5.145.
Sejak pengumuman MSCI tersebut, IHSG telah turun 12,26 persen meski sempat rebound pada pekan lalu.
Indeks bahkan sempat menyentuh level 4.907,37 pada intraday 19 Oktober 2026, terendah sejak awal Oktober 2020.
Tekanan juga tercermin dari arus dana asing. Sejak 16 Oktober 2026, investor asing membukukan net sell Rp13,91 triliun di pasar reguler.
Secara year to date (YTD), net sell asing telah mencapai Rp124,67 triliun.
Di tengah gejolak tersebut, laporan keuangan kuartal III dan sembilan bulan pertama 2026 menghadirkan gambaran beragam.
Sejumlah emiten masih mampu mencatat pertumbuhan laba yang solid, sementara lainnya menghadapi tekanan margin dan pelemahan kinerja operasional.
Perbankan: Kredit Tumbuh, Margin Tertekan
Sektor perbankan menjadi salah satu kelompok yang patut dicermati karena memiliki bobot besar dalam IHSG.
Kinerja bank-bank besar menunjukkan pertumbuhan kredit masih berjalan, meski tekanan margin dan risiko kualitas aset tetap membayangi.
PT Bank Central Asia Tbk (BBCA) mencatat laba bersih sembilan bulan 2026 sebesar Rp45,2 triliun, naik 4,2 persen secara tahunan (year-on-year/YoY). Pada kuartal III saja, laba meningkat 5,6 persen secara kuartalan (quarter-on-quarter/QoQ).
Kredit BBCA tumbuh 12,6 persen YoY, didukung segmen korporasi dan usaha kecil menengah (UKM).
Rasio kredit bermasalah (non-performing loan/NPL) turun menjadi 1,8 persen, sedangkan rasio kecukupan modal (capital adequacy ratio/CAR) tetap kuat di level 27,5 persen.
Namun, net interest margin (NIM) turun menjadi 5,4 persen dari 5,8 persen setahun sebelumnya akibat persaingan ketat.
Mirae Asset Sekuritas menilai prospek BBCA masih positif, ditopang pendanaan murah dan kualitas aset yang solid.
PT Bank Negara Indonesia (Persero) Tbk (BBNI) mencatat pertumbuhan kredit 22,2 persen YoY menjadi Rp992,5 triliun.
Laba bersih sembilan bulan 2026 naik 6,6 persen menjadi Rp16,1 triliun.
Rasio loan at risk (LaR) turun menjadi 7,8 persen, tetapi NIM yang melemah ke 3,3 persen serta peningkatan risiko kredit pada segmen konsumer dan komersial masih menjadi perhatian.
Mirae Asset Sekuritas berpandangan netral terhadap BBNI.
Sementara itu, PT Bank Permata Tbk (BNLI) mencatat penurunan laba sembilan bulan 2026 sebesar 10,9 persen YoY.
Sebaliknya, PT Bank Mandiri (Persero) Tbk (BMRI) membukukan pertumbuhan laba 20,7 persen menjadi Rp45,5 triliun.
Laba BMRI pada kuartal III-2026 mencapai Rp15,1 triliun, naik 0,6 persen QoQ dan 14 persen YoY.
Capaian sembilan bulan tersebut setara 80 persen dari proyeksi CGS International Sekuritas Indonesia (CGSI) dan konsensus Bloomberg untuk tahun penuh.
Manajemen menaikkan target pertumbuhan kredit 2026 menjadi 9-11 persen dari sebelumnya 7-9 persen.
Target rasio biaya terhadap pendapatan (cost-to-income ratio/CIR) juga diperketat menjadi 37-39 persen dari 39-41 persen, sementara rasio pembagian dividen dipertahankan pada 75-80 persen.
Meski demikian, CGSI menyoroti NIM BMRI yang turun sekitar 25 basis poin secara kuartalan menjadi sekitar 4,2 persen akibat kenaikan biaya dana.
Rasio LaR naik 93 basis poin QoQ menjadi 6,76 persen, meski NPL bruto tercatat 1,02 persen dengan rasio pencadangan 235 persen.
CGSI pun memangkas target harga BMRI menjadi Rp4.300 dari Rp5.500.
Perbaikan NIM dan pendapatan berbasis komisi menjadi faktor penting bagi prospek valuasi saham, sementara kualitas kredit tetap perlu dicermati.
Di Luar Perbankan, Kinerja Emiten Terbelah
Sejauh ini, di luar perbankan, kinerja emiten juga memperlihatkan perbedaan yang lebar.
Pada sektor konsumsi dan perkebunan, menurut data yang dihimpun Mirae Asset per Rabu (28/10), PT Astra Agro Lestari Tbk (AALI) mencatat lonjakan laba sembilan bulan 2026 sebesar 76,9 persen YoY.
PT HM Sampoerna Tbk (HMSP) membukukan pertumbuhan 44,4 persen, sedangkan PT MAP Aktif Adiperkasa Tbk (MAPA) dan PT Mitra Adiperkasa Tbk (MAPI) masing-masing tumbuh 24,2 persen dan 25,2 persen.
Di sektor energi dan bahan baku, PT ANTAM (Persero) Tbk (ANTM) mencatat pertumbuhan laba 36 persen YoY. MCOL membukukan kenaikan 68,3 persen, PT AKR Corporindo Tbk (AKRA) tumbuh 34 persen, sedangkan LTLS mencatat pertumbuhan 63,1 persen.
Namun, sejumlah emiten masih menghadapi tekanan kinerja secara kuartalan, termasuk MAHA.
Pada sektor kesehatan, PT Medikaloka Hermina Tbk (HEAL) mencatat penurunan laba 14,8 persen YoY.
PT Industri Jamu dan Farmasi Sido Muncul Tbk (SIDO) juga mengalami penurunan laba 24,4 persen di 9 bulan 2026, meski kinerja kuartal III menunjukkan perbaikan signifikan.
Di sektor infrastruktur dan properti, PT Total Bangun Persada Tbk (TOTL) membukukan pertumbuhan laba 51,9 persen, sementara CBPE tumbuh 72 persen. PT Acset Indonusa Tbk (ACST) berhasil berbalik dari rugi menjadi laba.
PT Jhonlin Agro Raya Tbk (JARR) mencatat pertumbuhan laba sembilan bulan 2026 sebesar 55,9 persen YoY, dengan kenaikan QoQ mencapai 61,8 persen.
Kemudian, PT Chandra Daya Investasi Tbk (CDIA) membukukan laba bersih USD32,2 juta atau sekitar Rp579,6 miliar. Pendapatan meningkat 16 persen, sedangkan EBITDA melonjak 65 persen.
Sebaliknya, laba PT United Tractors Tbk (UNTR) turun 61,1 persen pada sembilan bulan pertama 2026, sementara BANK mencatat penurunan 63,1 persen. PT Bukalapak.com Tbk (BUKA) juga masih membukukan kerugian.
Perlu dicatat, kinerja yang dihimpun sejauh ini belum mencakup seluruh emiten di BEI.
Seiring berlanjutnya musim publikasi laporan keuangan, masih akan ada pembaruan kinerja dari emiten lain yang dapat memberikan gambaran lebih lengkap mengenai kondisi fundamental perusahaan tercatat pada kuartal III-2026.
Seasonality Oktober Tak Cukup Membendung Tekanan MSCI
Musim laporan keuangan kuartal III-2026 memperlihatkan kontras antara ketahanan fundamental sejumlah emiten dan tekanan pasar yang dipicu sentimen MSCI serta arus dana asing keluar.
Secara historis, Oktober memang cenderung menjadi bulan positif bagi IHSG, dengan probabilitas penguatan mencapai 80 persen selama periode 2016-2025.
Namun, pelemahan 15,31 persen sepanjang Oktober tahun ini menunjukkan bahwa pola musiman tidak selalu mampu bertahan ketika pasar menghadapi tekanan besar.
Pertumbuhan laba, kualitas aset, kemampuan menjaga margin, dan konsistensi perbaikan kinerja menjadi faktor penting untuk menilai ketahanan emiten.
Meski demikian, fundamental yang solid belum tentu langsung tercermin pada harga saham selama sentimen MSCI dan aksi jual asing masih membayangi. (Aldo Fernando)
Disclaimer: Keputusan pembelian/penjualan saham sepenuhnya ada di tangan investor.