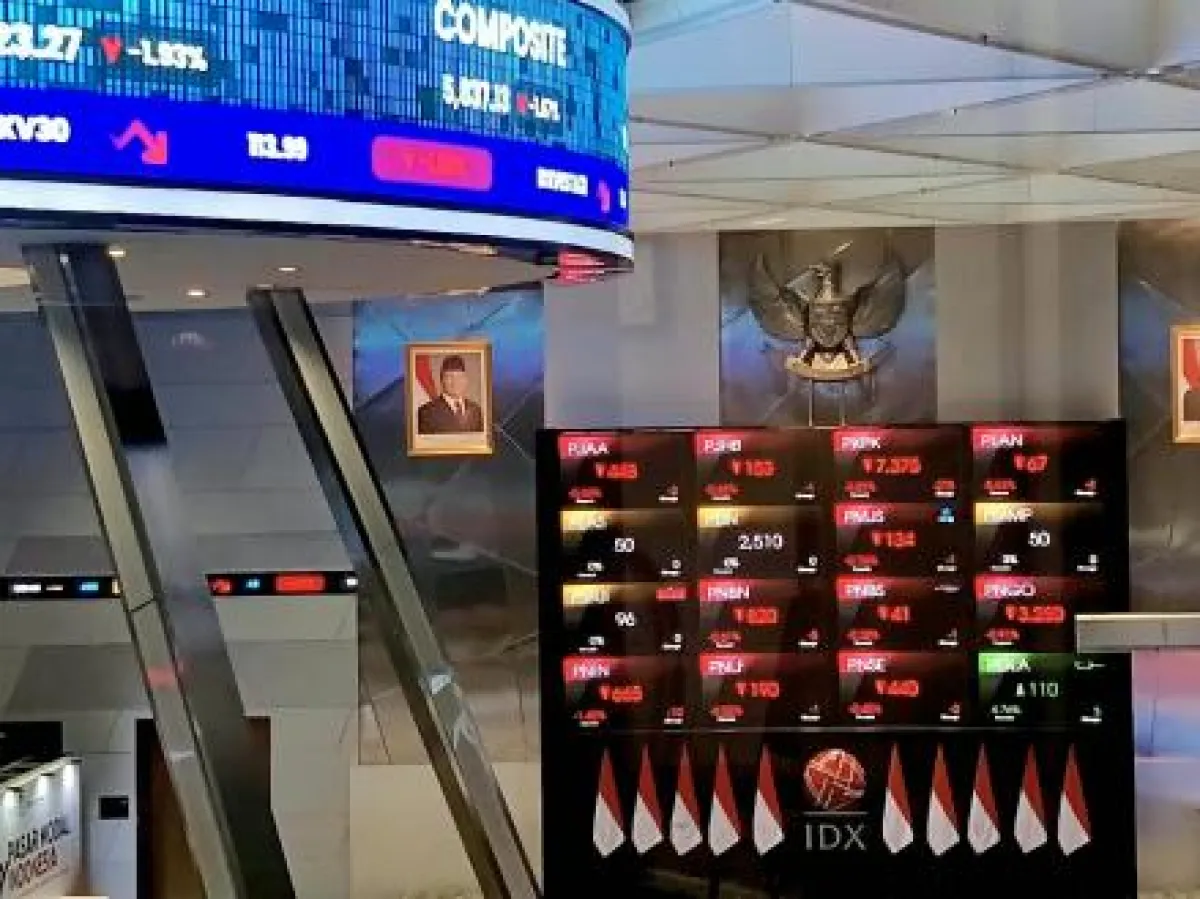
Indeks Harga Saham Gabungan (IHSG) memasuki November 2026 setelah mencatat tekanan berat sepanjang Oktober.
IDXChannel - Indeks Harga Saham Gabungan (IHSG) memasuki November 2026 setelah mencatat tekanan berat sepanjang Oktober.
Aksi jual investor asing semakin deras setelah MSCI mengumumkan konsultasi mengenai kemungkinan perubahan status Indonesia dari Emerging Market menjadi Standalone Market.
Sepanjang Oktober, investor asing membukukan jual bersih (net sell) Rp20,74 triliun di pasar reguler. Angka tersebut menambah akumulasi net sell asing sepanjang tahun berjalan menjadi Rp126,37 triliun.
Tekanan tersebut membuat Oktober menjadi bulan yang jauh lebih buruk dibandingkan pola historis.
Berdasarkan data pasar dalam 10 tahun terakhir, yakni 2016-2025, IHSG cenderung menguat pada Oktober dengan delapan dari 10 bulan berakhir di zona hijau dan rata-rata kenaikan mencapai 1,16 persen.
Namun, Oktober 2026 justru mencatat koreksi 16,70 persen, menjadikannya penyimpangan yang sangat besar dari pola musiman tersebut.
Sementara itu, pola November lebih berimbang. IHSG menguat dalam empat dari 10 tahun terakhir dan melemah dalam enam tahun, meski secara rata-rata masih mencatat kenaikan 0,58 persen.
Karena itu, seasonality belum memberikan sinyal kuat bahwa IHSG akan otomatis menguat pada November.
Namun, setelah koreksi yang sangat dalam pada Oktober, peluang pemulihan tetap terbuka apabila tekanan jual asing mulai mereda dan sejumlah persoalan yang menekan kepercayaan investor mulai menunjukkan perbaikan.
Reformasi Pasar Jadi Penentu
Salah satu langkah penting pada awal November adalah perubahan metodologi IHSG.
Bursa Efek Indonesia (BEI) mulai 2 November 2026 mengecualikan saham dengan konsentrasi kepemilikan tinggi atau High Shareholding Concentration (HSC) dari perhitungan IHSG.
Lebih dari 80 saham masuk dalam daftar tersebut, termasuk nama-nama besar milik para taipan yang kerap menjadi penggerak IHSG selama ini, seperti BREN, DCII, DSSA, hingga BYAN. Saham-saham tersebut tetap dapat diperdagangkan, tetapi pergerakan harganya tidak lagi memengaruhi IHSG.
Bobotnya kemudian didistribusikan kepada saham yang tetap menjadi konstituen indeks.
BEI memastikan perubahan tersebut tidak mengubah level IHSG secara mekanis.
Level indeks tetap mengacu pada penutupan akhir Oktober, sementara bobot saham HSC dialihkan kepada saham lainnya.
Kebijakan tersebut menjadi bagian dari upaya meningkatkan kredibilitas dan transparansi indeks, terutama setelah MSCI mengangkat persoalan transparansi kepemilikan dan dugaan perdagangan terkoordinasi di pasar Indonesia.
MSCI pada 15 Oktober atau 16 Oktober pagi waktu Indonesia membuka konsultasi mengenai kemungkinan perubahan status Indonesia dari Emerging Market menjadi Standalone Market.
MSCI menyebut kekhawatiran investor antara lain terkait struktur kepemilikan yang tidak transparan, dugaan coordinated trading behaviour, serta minimnya bukti perbaikan yang konsisten dalam tata kelola pasar.
MSCI akan menerima masukan hingga 30 April 2027 dan menyampaikan keputusan paling lambat 30 Juni 2027.
Analis CGS International Sekuritas Indonesia (CGSI) Hadi Soegiarto menilai, dalam risetnya pada 28 Oktober 2026, reformasi yang telah diumumkan regulator belum sepenuhnya menjawab persoalan tersebut.
Menurut Hadi, setidaknya terdapat tiga kekhawatiran utama yang perlu dibenahi, yakni dugaan perdagangan terkoordinasi, minimnya bukti penegakan aturan yang bermakna, serta keandalan data free float.
Peningkatan pengawasan pasar dan penyempurnaan daftar HSC dinilai dapat membantu menjawab persoalan perdagangan terkoordinasi. Namun, efektivitasnya tetap bergantung pada implementasi dan langkah lanjutan regulator.
Ruang perbaikan juga masih terbuka pada aspek free float.
CGSI menemukan perbedaan cukup besar antara free float yang disesuaikan MSCI melalui Free Float Inclusion Factor (FIF) dan angka free float yang dilaporkan sejumlah perusahaan di Indonesia.
Penegakan Hukum Diuji
Selain perubahan metodologi indeks, kemampuan regulator menindak pelanggaran pasar modal akan menjadi bagian penting dari upaya memulihkan kepercayaan investor.
Otoritas Jasa Keuangan (OJK) pada Oktober telah menjatuhkan sanksi terkait perdagangan saham PT Dian Swastatika Sentosa Tbk (DSSA), serta proses penawaran umum perdana saham PT Barito Renewables Energy Tbk (BREN) dan PT Petrindo Jaya Kreasi Tbk (CUAN).
Dalam kasus DSSA, OJK menjatuhkan denda Rp1,5 triliun terkait pelanggaran yang dikategorikan sebagai manipulasi pasar. Sementara itu, pihak terkait proses penawaran umum BREN dan CUAN masing-masing dikenai denda Rp500 miliar dan Rp100 miliar.
Secara keseluruhan, hingga 16 Oktober 2026 OJK telah mengenakan denda berdasarkan pemeriksaan kasus sebesar Rp2,23 triliun kepada 166 pihak. OJK juga mencatat 122 kasus masih berada dalam berbagai tahapan penanganan.
Perkembangan penegakan hukum tersebut menjadi penting karena salah satu perhatian MSCI adalah minimnya bukti penegakan aturan yang bermakna.
Dengan demikian, pasar tidak hanya akan mencermati besarnya sanksi, tetapi juga konsistensi pengawasan dan tindak lanjut terhadap pelanggaran.
Risiko Arus Keluar Asing Masih Membayangi
Tekanan asing menjadi salah satu risiko utama IHSG sepanjang November, terutama jika investor global masih mengantisipasi kemungkinan perubahan status Indonesia oleh MSCI.
CGSI memperkirakan potensi arus keluar asing dapat mencapai USD11 miliar atau sekitar Rp199,29 triliun apabila Indonesia benar-benar diturunkan statusnya.
Estimasi tersebut terdiri atas potensi arus keluar pasif sekitar USD3,6 miliar dari dana terkait MSCI, USD1,6 miliar dari dana terkait FTSE dan S&P DJI, serta sekitar USD6,5 miliar dari dana aktif.
Namun, sebagian tekanan tersebut telah terjadi sejak MSCI mengeluarkan peringatan. CGSI memperkirakan hampir USD800 juta telah keluar dari pasar Indonesia sejak 16 Oktober 2026.
Di sisi lain, koreksi tajam membuat valuasi saham Indonesia semakin murah. Imbal hasil dividen rata-rata konstituen MSCI Indonesia Standard Cap telah mencapai sekitar 9 persen, sedangkan forward P/E FY27F turun menjadi 8,9 kali.
Kondisi tersebut dapat menjadi bantalan bagi pasar jika tekanan jual asing mulai mereda. Namun, CGSI masih mewaspadai arus keluar asing dalam jangka pendek hingga MSCI mengambil keputusan pada atau sebelum Juni 2027.
Saham Dividen Jadi Pilihan
Di tengah ketidakpastian tersebut, CGSI menggeser pilihan saham unggulan dengan memberikan bobot lebih besar pada emiten berimbal hasil dividen tinggi dan perusahaan dengan pendapatan dalam dolar AS.
CGSI mengeluarkan PT Bank Central Asia Tbk (BBCA) dan PT Japfa Comfeed Indonesia Tbk (JPFA) dari daftar top picks dan memasukkan PT Bank Negara Indonesia (Persero) Tbk (BBNI).
BBNI dinilai menarik karena diperdagangkan pada valuasi sekitar 0,8 kali P/BV FY27F dengan proyeksi dividend yield FY27F mencapai 12 persen.
Daftar top picks CGSI saat ini terdiri atas BBNI, PT Bank Rakyat Indonesia (Persero) Tbk (BBRI), PT Astra International Tbk (ASII), PT Adaro Andalan Indonesia Tbk (AADI), PT Unilever Indonesia Tbk (UNVR), PT Indosat Tbk (ISAT), PT XL Axiata Tbk (EXCL), PT Timah Tbk (TINS), PT MAP Aktif Adiperkasa Tbk (MAPA), dan PT Wismilak Inti Makmur Tbk (WIIM).
Musim Laporan Keuangan Masih Jadi Katalis
Selain reformasi pasar, November juga akan diwarnai musim laporan keuangan kuartal III-2026 yang masih berlangsung.
Investor akan mencermati apakah pertumbuhan laba emiten mampu bertahan di tengah tekanan nilai tukar, biaya pendanaan dan perubahan harga komoditas.
Kinerja bank besar, komoditas, konsumer, telekomunikasi, hingga emiten berbasis ekspor menjadi perhatian.
Kinerja kuartal III juga dapat menjadi pembeda antar saham. Emiten dengan pertumbuhan laba yang kuat, arus kas sehat dan kemampuan membayar dividen berpotensi lebih menarik ketika investor masih berhati-hati terhadap risiko pasar.
Sebaliknya, hasil yang berada di bawah ekspektasi dapat kembali memicu aksi jual meskipun valuasi saham telah terkoreksi.
Rupiah, Obligasi, dan Suku Bunga Jadi Perhatian
Dari sisi makroekonomi, pergerakan rupiah dan pasar obligasi juga akan menjadi faktor penting bagi IHSG.
Pelemahan rupiah yang berlanjut dapat meningkatkan tekanan terhadap saham domestik sekaligus memperbesar risiko arus keluar modal.
Sebaliknya, stabilisasi rupiah dan membaiknya permintaan terhadap Surat Berharga Negara (SBN) dapat membantu meredakan tekanan di pasar keuangan.
Bank Indonesia akan menggelar Rapat Dewan Gubernur (RDG) pada 17-18 November 2026. Pasar akan mencermati keputusan suku bunga sekaligus sinyal mengenai arah kebijakan moneter ke depan.
Dari Amerika Serikat (AS, tidak ada rapat FOMC reguler pada November.
Namun, risalah rapat Federal Reserve (The Fed) pada 27-28 Oktober akan dirilis pada 18 November, sementara pelaku pasar akan terus mencermati data inflasi, tenaga kerja dan ekspektasi kebijakan The Fed menjelang pertemuan Desember.
Perubahan ekspektasi suku bunga AS dapat memengaruhi imbal hasil US Treasury, dolar AS, rupiah dan pada akhirnya aliran dana ke pasar negara berkembang, termasuk Indonesia.
Minyak dan Komoditas Ikut Menentukan
Harga minyak dan komoditas juga akan menjadi sentimen penting sepanjang November.
Kenaikan harga minyak yang terlalu tinggi dapat meningkatkan tekanan inflasi dan biaya energi, sekaligus memengaruhi ekspektasi suku bunga global.
Sebaliknya, harga komoditas yang tetap tinggi dapat menopang kinerja emiten energi dan pertambangan Indonesia.
Pergerakan batu bara, emas, nikel, CPO dan komoditas lainnya juga perlu dicermati karena memiliki pengaruh besar terhadap laba sejumlah emiten berkapitalisasi besar.
Dengan demikian, peluang technical rebound IHSG pada November memang terbuka setelah koreksi tajam Oktober. Faktor seasonality, valuasi yang semakin murah dan potensi stabilisasi arus modal dapat menjadi penopang.
Namun, pemulihan indeks kali ini tidak hanya bergantung pada pola historis.
Pasar akan menguji apakah reformasi HSC, penegakan hukum dan perbaikan transparansi pasar mampu menjawab kekhawatiran MSCI.
Jika tekanan jual asing mulai mereda dan musim laporan keuangan memberikan kejutan positif, ruang pemulihan IHSG dapat terbuka lebih lebar.
Sebaliknya, berlanjutnya pelemahan rupiah, kenaikan imbal hasil obligasi, tekanan komoditas atau kembali derasnya net sell asing dapat membuat rebound November berlangsung terbatas.
Dengan keputusan akhir MSCI masih berjarak beberapa bulan, November menjadi periode penting untuk melihat apakah pasar Indonesia mulai mendapatkan kembali kepercayaan investor atau masih berada dalam tekanan akibat risiko perubahan status pasar. (Aldo Fernando)
Disclaimer: Keputusan pembelian/penjualan saham sepenuhnya ada di tangan investor.