Penurunan NPL ini ditopang oleh disiplin pengelolaan risiko serta penguatan proses digitalisasi pembiayaan di tingkat cabang.
IDXChannel - PT Bank Rakyat Indonesia (Persero) Tbk (BBRI) mencatatkan konsistensi perbaikan kualitas aset, khususnya pada rasio kredit bermasalah (Non-Performing Loan/NPL) segmen Usaha Mikro, Kecil, dan Menengah (UMKM) hingga kuartal III-2026. Penurunan NPL ini ditopang oleh disiplin pengelolaan risiko serta penguatan proses digitalisasi pembiayaan di tingkat cabang.
Direktur Manajemen Risiko BRI Ety Yuniarti mengatakan, rasio NPL perseroan terus mencatatkan tren melandai dibandingkan posisi tahun lalu yang sebesar 3,8 persen. Posisi NPL tercatat membaik menjadi 2,9 persen pada Juni 2026, lalu kembali turun ke level 2,85 persen pada September 2026.
"Terkait dengan NPL sampai dengan kuartal III seperti kami jelaskan tadi, alhamdulillah ya, kami terus menunjukkan konsisten perbaikan dari tahun lalu 3,8 persen total bank total perseroan menjadi 2,9 persen di Juni, lalu turun lagi di September ini 2,85 persen," kata Ety dalam konferensi pers pemaparan kinerja BRI Kuartal III-2026, Senin (9/11/2026).
Ety menjelaskan, perbaikan kualitas aset ini merupakan buah dari pengelolaan kredit yang dijalankan secara disiplin dari hulu ke hilir. Langkah tersebut meliputi pengetatan kriteria penyaluran (booking), pembenahan alur pipeline, penajaman pemantauan portofolio, hingga optimalisasi penagihan dan pemulihan aset (collection & recovery).
Ke depan, kata dia, strategi ini akan diteruskan secara menyeluruh sebagai bagian penting dari agenda transformasi perseroan bertajuk BRIvolution Re-ignite, utamanya untuk memperkuat fondasi bisnis mikro.
Meski demikian, Ety mencermati adanya tantangan eksternal seperti potensi dampak El Nino pada kuartal IV yang dapat memicu kenaikan inflasi pada kuartal I-2027 dan sedikit mengoreksi laju pertumbuhan segmen UMKM.
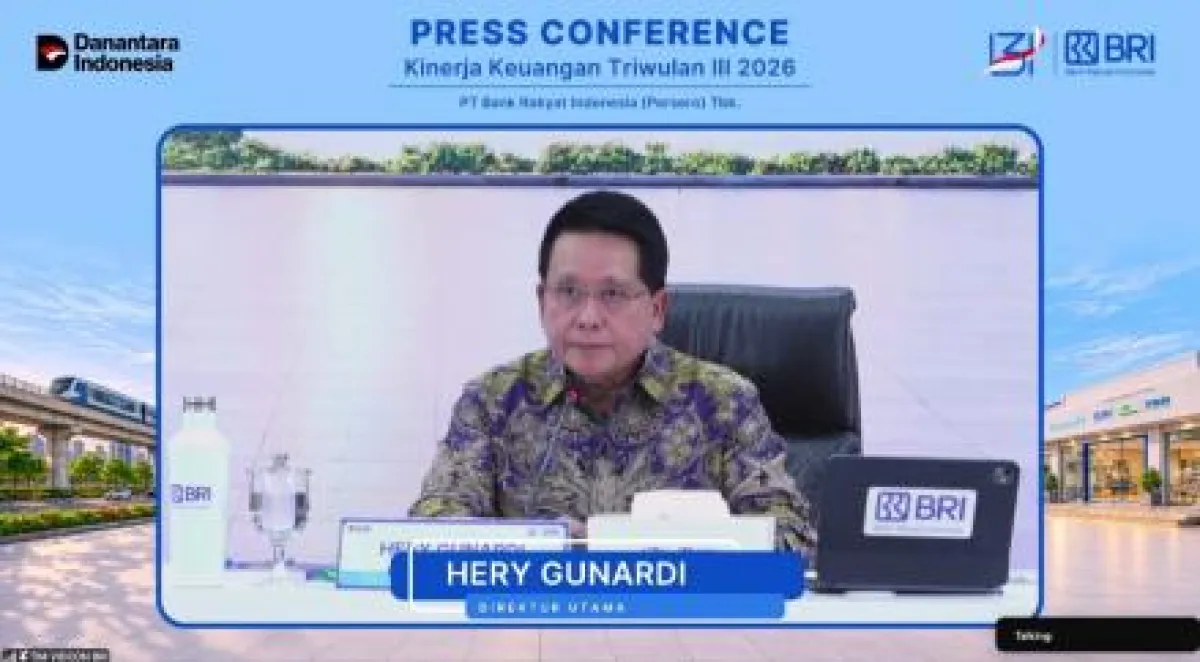
Direktur Utama BRI Hery Gunardi menerangkan, BRI telah melakukan perombakan proses bisnis secara end-to-end, termasuk memanfaatkan kecerdasan digitalisasi (decision engine) untuk persetujuan kredit mikro, serta memperkuat Risk Acceptance Criteria (RAC) hingga ke jajaran staf wilayah dan cabang.
"Sudah banyak hal yang kita lakukan ya, kita mulai dulu dari perbaikan bisnis proses, end-to-end bisnis proses ya, kemudian penguatan dari sisi digitalisasi termasuk decision engine untuk approval kredit di mikro terutama," ujar Hery.
Dampak penguatan manajemen risiko tersebut terlihat pada kualitas portofolio kredit baru (vintage) yang dibukukan sepanjang paruh kedua 2025 hingga 2026 yang tercatat jauh lebih sehat dibandingkan periode sebelumnya.
Hery optimistis disiplin pengelolaan risiko di seluruh jaringan operasional akan terus mendorong penurunan rasio NPL UMKM sekaligus menekan biaya kredit (Cost of Credit/CoC) secara berkesinambungan.
"Nah, dengan demikian harapannya makin ke depan nanti quarter-to-quarter kita yakin bahwa NPL ya, NPL-nya UMKM itu akan turun, termasuk juga cost of credit juga akan turun sejalan dengan perbaikan yang terus kita lakukan dan disiplin ya, risiko dan risk dan complain yang terjadi di wilayah dan cabang," kata Hery.
(Dhera Arizona)