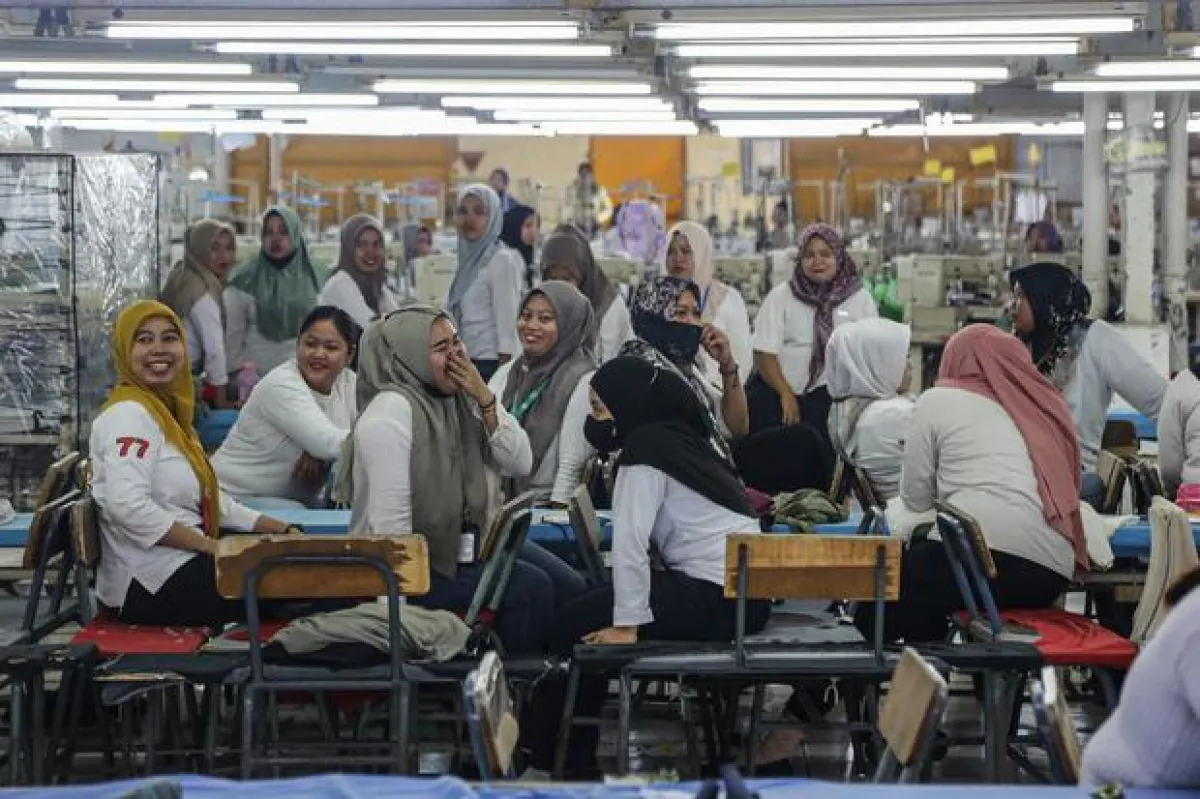
Pemerintah mengubah skema penyediaan dana pesangon bagi pekerja yang terkena pemutusan hubungan kerja (PHK). Melalui Undang-Undang Nomor 27 Tahun 2026 tentang Pelindungan Ketenagakerjaan atau UU Ketenagakerjaan, pengusaha kini diwajibkan menyediakan dana cadangan pesangon yang pengelolaannya bakal lewat lembaga pemerintah.
Berdasarkan Bab XVI tentang Dana Cadangan Pesangon Pasal 253 ayat (1), aturan ini mewajibkan pengusaha menyediakan dana cadangan sebagai sumber pembayaran hak pekerja atau buruh akibat PHK.
Penyediaan dana tersebut bertujuan menjamin pemenuhan hak pekerja yang terkena PHK dengan alasan selain memasuki usia pensiun dan belum diikutsertakan dalam program pensiun.
Selanjutnya, Pasal 253 ayat (3) mengatur dana cadangan pesangon tersebut dikelola oleh lembaga pemerintah. Namun, kewajiban penyediaan dana ini tidak berlaku bagi pengusaha pada sektor usaha mikro dan kecil.
Pemerintah juga menyiapkan sanksi bagi pengusaha yang tidak menyediakan dana cadangan pesangon. Berdasarkan ketentuan dalam UU tersebut, pelanggaran dapat kena sanksi administratif mulai dari peringatan tertulis, pembatasan kegiatan usaha, penghentian sementara sebagian atau seluruh kegiatan usaha, hingga pencabutan perizinan berusaha.
Adapun ketentuan lebih lanjut mengenai mekanisme penyediaan dan pengelolaan dana cadangan pesangon akan diatur melalui Peraturan Pemerintah (PP).
“Ketentuan lebih lanjut mengenai tata cara pengenaan sanksi administratif sebagaimana dimaksud pada ayat (6) diatur dengan Peraturan Pemerintah,” demikian tertulis dalam beleid tersebut dikutip Selasa (10/11).
Selain mengatur kewajiban penyediaan dana cadangan pesangon, pemerintah juga menetapkan komponen upah yang menjadi dasar perhitungan uang pesangon dan uang penghargaan masa kerja. Ketentuan itu tertuang dalam Pasal 234 ayat (1) UU Nomor 27 Tahun 2026 tentang Pelindungan Ketenagakerjaan.
Dalam pasal tersebut, komponen upah yang digunakan sebagai dasar perhitungan pesangon terdiri atas upah pokok dan tunjangan tetap yang diberikan kepada pekerja atau buruh beserta keluarganya.
UU ini juga mengatur dasar perhitungan pesangon bagi pekerja dengan sistem pengupahan harian. Berdasarkan Pasal 234 ayat (2), upah sebulan bagi pekerja harian dihitung sebesar 30 kali upah sehari.
Sementara itu, bagi pekerja yang menerima upah berdasarkan satuan hasil atau borongan, Pasal 234 ayat (3) menetapkan bahwa upah sebulan dihitung berdasarkan rata-rata penghasilan selama 12 bulan terakhir.
Adapun Pasal 234 ayat (4) mengatur bahwa apabila rata-rata penghasilan bulanan pekerja satuan hasil lebih rendah dari upah minimum, dasar perhitungan pesangon tetap menggunakan upah minimum yang berlaku di wilayah domisili perusahaan.