Penurunan harga minyak dunia ke level USD93 per barel belum cukup untuk menghilangkan tekanan terhadap perekonomian Indonesia.
IDXChannel – Penurunan harga minyak dunia ke level USD93 per barel belum cukup untuk menghilangkan tekanan terhadap perekonomian Indonesia.
Meski meredanya ketegangan geopolitik berpotensi memperbaiki keseimbangan eksternal dan menekan beban subsidi energi, harga minyak saat ini masih jauh di atas asumsi pemerintah dalam APBN 2027.
Ekonom CGS International Sekuritas Indonesia (CGSI), Wisnu Trihatmojo, menilai penurunan harga minyak memberikan ruang bagi Indonesia untuk mengurangi tekanan terhadap defisit fiskal, transaksi berjalan, dan inflasi.
Namun, risiko makroekonomi belum sepenuhnya mereda selama harga minyak belum turun mendekati asumsi pemerintah di kisaran USD70-USD75 per barel.
Dalam riset yang terbit pada 11 November 2026, CGSI menyebut ekspektasi penyelesaian perang Iran setelah hasil pemilu sela Amerika Serikat (AS) turut mendorong penurunan harga minyak Brent hingga USD93 per barel pada 11 November 2026.
Perbaikan pasokan juga berpotensi menopang tren tersebut.
Badan Informasi Energi AS (EIA) melaporkan, penghentian produksi minyak di Timur Tengah mulai berkurang, sementara ekspor meningkat tipis pada Oktober 2026. EIA juga memperkirakan persediaan minyak global mulai bertambah pada kuartal IV-2026.
Kondisi ini berpotensi meredakan tekanan terhadap rupiah melalui perbaikan dua defisit (twin defisit) Indonesia, yakni defisit fiskal dan transaksi berjalan.
Meski demikian, CGSI mengingatkan bahwa harga minyak USD93 per barel masih menyimpan risiko bagi anggaran negara.
“Dalam riset ini, kami kembali mengulas dampak harga minyak terhadap keuangan pemerintah, keseimbangan eksternal, dan inflasi. Kami menyimpulkan bahwa penurunan harga minyak dapat meredakan, tetapi tidak menghilangkan, risiko makroekonomi,” tulis Wisnu dalam risetnya.
Risiko defisit APBN membayangi
Dari sisi fiskal, harga minyak menjadi salah satu asumsi makroekonomi paling sensitif dalam penyusunan anggaran pemerintah. Bahkan, pengaruhnya terhadap defisit diperkirakan semakin besar pada 2027.
Berdasarkan sensitivitas anggaran, setiap kenaikan harga minyak sebesar USD1 per barel dari asumsi pemerintah USD75 per barel berpotensi memperlebar defisit APBN sebesar Rp8,4 triliun pada 2027.
Angka tersebut lebih tinggi dibandingkan dampak sebesar Rp6,8 triliun pada 2026.
CGSI memperkirakan kenaikan harga minyak sebesar 10 persen setara dengan pelebaran defisit fiskal sebesar 0,24 persen terhadap produk domestik bruto (PDB).
Dengan menggunakan sensitivitas tersebut dan mengasumsikan tidak ada penyimpangan anggaran lainnya, CGSI menghitung harga minyak USD95 per barel dapat mendorong defisit APBN 2027 mencapai 3 persen PDB, atau menyentuh batas maksimal yang diatur undang-undang.
Padahal, pemerintah menargetkan defisit sebesar 2,4 persen PDB.
Jika kondisi tersebut terjadi, pemerintah berpotensi kembali melakukan efisiensi anggaran.
Langkah ini dapat menambah tekanan terhadap pertumbuhan ekonomi, terlebih belanja pemerintah dalam APBN 2027 sudah dirancang tumbuh relatif terbatas, yakni 3,9 persen secara tahunan (year-on-year/yoy).
Harga minyak belum mampu mengimbangi risiko MSCI
Dari sisi eksternal, Indonesia masih memiliki ketergantungan cukup besar terhadap impor minyak.
CGSI mencatat Indonesia mengimpor sekitar 45 persen dari kebutuhan minyak domestik, dengan nilai rata-rata mencapai USD27 miliar per tahun dalam satu dekade terakhir.
Dengan asumsi faktor lainnya tetap, kenaikan harga minyak sebesar 10 persen berpotensi meningkatkan nilai impor sekaligus memperlebar defisit transaksi berjalan (current account deficit/CAD) sebesar USD2,7 miliar atau sekitar 0,18 persen PDB.
Sebaliknya, penurunan harga minyak dapat membantu memperbaiki neraca eksternal.
Namun, manfaat tersebut dinilai belum cukup untuk mengimbangi potensi tekanan arus modal akibat perubahan status Indonesia dalam indeks MSCI.
CGSI mengacu pada estimasi analis pasar sahamnya bahwa potensi penurunan peringkat Indonesia oleh MSCI dapat memicu arus keluar dana asing hingga USD11 miliar.
Berdasarkan perhitungan sensitivitas impor minyak, harga minyak harus turun sekitar 40 persen agar perbaikan transaksi berjalan yang dihasilkan mampu mengimbangi potensi arus keluar modal tersebut. Penurunan sebesar itu dinilai sulit terjadi dalam waktu dekat.
Risikonya juga tidak terbatas pada pasar saham. Dampak perubahan status indeks MSCI berpotensi merembet ke kelas aset lainnya dan memicu arus keluar modal yang lebih besar.
Subsidi BBM menahan tekanan inflasi
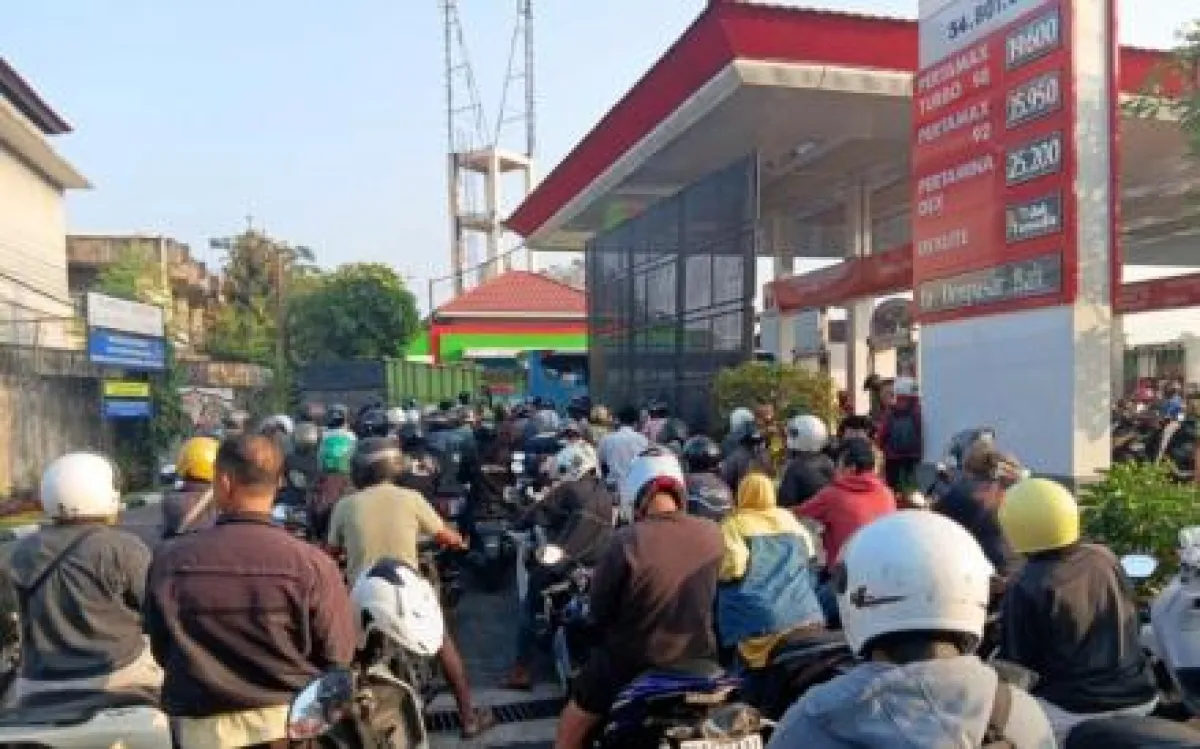
Sementara itu, dari sisi inflasi, kenaikan harga minyak dan pelemahan rupiah belum sepenuhnya diteruskan ke harga bahan bakar minyak (BBM) ritel.
Pemerintah masih menahan harga untuk menjaga daya beli masyarakat dan konsumsi domestik.
CGSI memperkirakan harga keekonomian BBM RON 90 atau Pertalite seharusnya mencapai Rp21.750 per liter pada Oktober 2026. Angka tersebut jauh di atas harga jual saat ini sebesar Rp10.000 per liter.
Estimasi tersebut sejalan dengan pernyataan Menteri Koordinator Bidang Hilirisasi dan Transisi Energi yang menyebut harga BBM saat ini telah menembus Rp20.000 per liter.
CGSI juga menghitung bahwa tanpa memperhitungkan pengaruh nilai tukar, harga minyak sebesar USD60 per barel sudah cukup untuk membuat harga Pertalite Rp10.000 per liter hanya membutuhkan sedikit atau bahkan tidak memerlukan subsidi.
Besarnya selisih antara harga keekonomian dan harga jual eceran menunjukkan bahwa pemerintah masih menanggung beban subsidi yang signifikan.
Konsekuensinya, apabila subsidi dikurangi dan harga BBM disesuaikan, tekanan inflasi berpotensi meningkat.
CGSI memperkirakan setiap kenaikan harga Pertalite sebesar 10 persen dapat menambah inflasi indeks harga konsumen (IHK) sebesar 0,16 poin persentase.
Dengan inflasi Oktober 2026 yang tercatat sebesar 3,2 persen secara tahunan, kenaikan harga BBM bersubsidi berisiko mendorong inflasi melampaui batas atas sasaran Bank Indonesia (BI), yakni 3,5 persen. (Aldo Fernando)