Sektor properti diproyeksi memasuki fase pemulihan pada 2027, ditopang peluang penurunan suku bunga hingga insentif pemerintah.
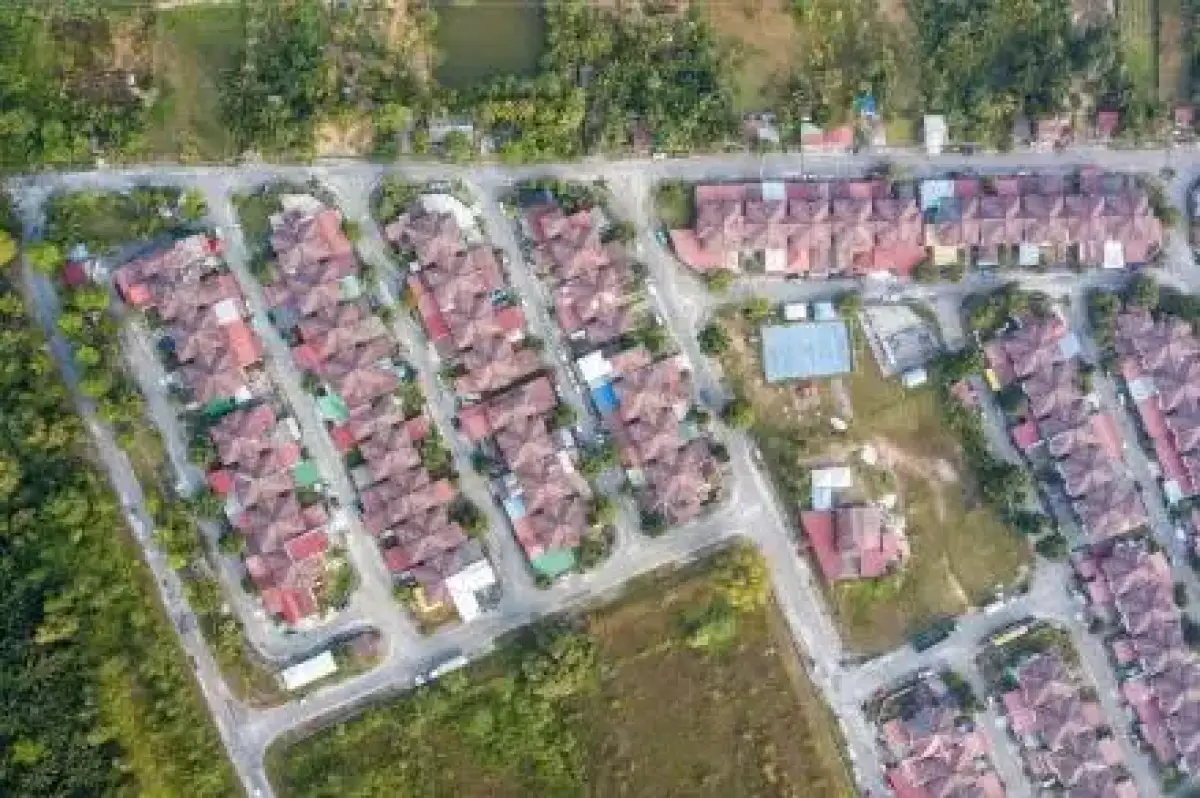
IDXChannel – Sektor properti diproyeksi memasuki fase pemulihan pada 2027, ditopang peluang penurunan suku bunga, insentif pemerintah di sektor perumahan, serta daya beli masyarakat yang berangsur membaik.
Meski demikian, pemulihan diperkirakan berlangsung bertahap dan belum merata di seluruh segmen.
Analis Phintraco Sekuritas Nurwachidah dalam riset pada 11 November 2026 menilai prospek sektor properti masih positif pada tahun depan.
Kombinasi pelonggaran kebijakan moneter dan dukungan pemerintah berpotensi mendorong permintaan hunian serta memperbaiki aktivitas penjualan pengembang.
Sejumlah emiten properti juga telah mencatatkan kinerja prapenjualan atau marketing sales yang solid sepanjang sembilan bulan pertama 2026.
Pencapaian tersebut menjadi modal bagi pertumbuhan pendapatan pada 2027, seiring adanya potensi realisasi penjualan ke dalam laporan keuangan.
“Namun, konversi prapenjualan menjadi pendapatan yang diakui tetap bergantung pada progres konstruksi dan serah terima unit,” tulis Nurwachidah.
Karena itu, kemampuan pengembang mengonversi prapenjualan menjadi pendapatan yang diakui akan menjadi salah satu faktor penting dalam menentukan kinerja tahun depan.
Di tengah pemulihan bisnis pengembangan yang berpotensi berlangsung gradual, pendapatan berulang atau recurring income juga menjadi penopang ketahanan laba.
Pendapatan dari pusat perbelanjaan, hotel, dan aset properti investasi lainnya terus tumbuh di sejumlah pengembang besar.
Kontribusi tersebut memberikan sumber pendapatan yang relatif lebih stabil ketika bisnis pengembangan properti belum sepenuhnya pulih.
Singkatnya, perbedaan komposisi pendapatan, profitabilitas, serta kekuatan neraca menjadi faktor penting dalam membedakan prospek masing-masing emiten.
Nurwachidah menilai investor perlu mencermati kualitas laba dan fleksibilitas keuangan pengembang.
Perbedaan tingkat margin keuntungan, imbal hasil ekuitas atau return on equity (ROE), serta rasio utang menunjukkan bahwa tidak semua emiten memiliki kapasitas yang sama untuk memanfaatkan momentum pemulihan.
Dari sisi valuasi, saham-saham properti masih diperdagangkan pada level yang relatif menarik, dengan tingkat diskon terhadap nilai aset bersih atau net asset value (NAV) yang bervariasi antarperusahaan.
Meski membuka peluang kenaikan valuasi atau re-rating, potensi tersebut tetap bergantung pada perbaikan fundamental.
Penguatan marketing sales, peningkatan realisasi pendapatan, serta pemulihan profitabilitas secara berkelanjutan akan menjadi katalis utama bagi kenaikan valuasi saham properti pada 2027. (Aldo Fernando)
Disclaimer: Keputusan pembelian/penjualan saham sepenuhnya ada di tangan investor.