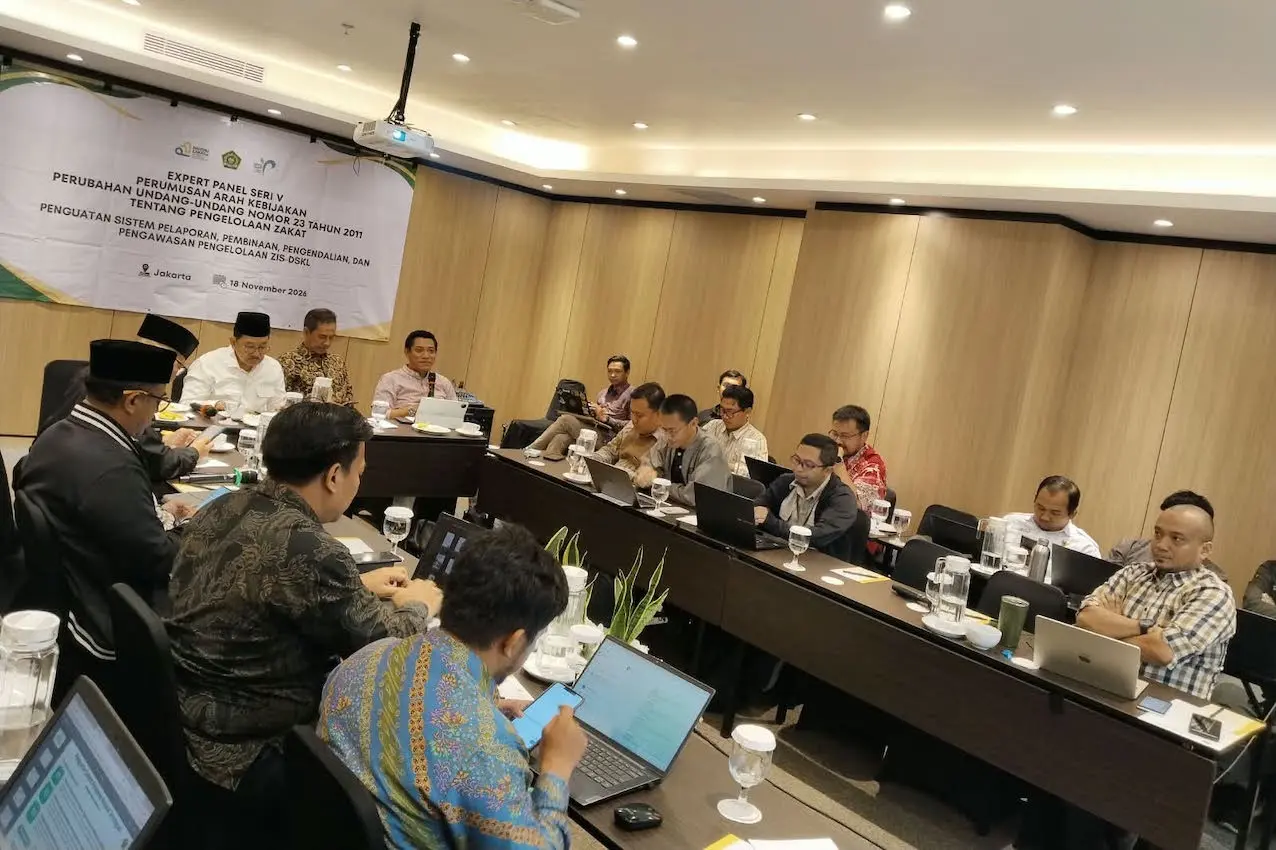
jpnn.com, JAKARTA - Kementerian Agama menyoroti perlunya sinkronisasi sistem pelaporan dan penguatan pengawasan terhadap BAZNAS maupun Lembaga Amil Zakat (LAZ) dalam gelaran Expert Panel Seri V di Orchardz Hotel Industri, Jakarta, Rabu (18/11/2026).
Forum yang diselenggarakan oleh Subdit Pengawasan Lembaga Pengelola Zakat Kemenag ini membedah berbagai persoalan mendasar di lapangan, mulai dari sistem pelaporan, pengendalian internal, hingga mekanisme audit lembaga pengelola zakat.
BACA JUGA: Kantongi Izin dari Kemenag, YBM BRILiaN Sah Menjadi Lembaga Amil Zakat Skala Nasional
Salah satu isu krusial yang mengemuka dalam diskusi adalah belum adanya kejelasan eksplisit dalam regulasi saat ini mengenai status keuangan pengelolaan Zakat, Infak, Sedekah, dan Dana Sosial Keagamaan Lainnya (ZIS-DSKL).
Kejelasan status hukum ini dinilai mendesak agar tata kelola dana umat memiliki payung pengawasan yang kuat.
BACA JUGA: YBM BRILiaN Kini Resmi jadi Lembaga Amil Zakat Skala Nasional
Direktur Pemberdayaan Zakat dan Wakaf Kemenag, Prof. Waryono, secara khusus menyoroti dualisme sistem pelaporan digital yang berjalan selama ini.
Menurutnya, operasional pelaporan yang masih terpisah melalui dua platform berbeda—yakni Sistem Informasi Manajemen BAZNAS (SIMBA) dan Sistem Informasi Manajemen Zakat Kementerian Agama (SIMZAT)—perlu dievaluasi dan dibenahi demi menciptakan efisiensi serta transparansi data zakat nasional.
BACA JUGA: Kemenag: Lembaga Amil Zakat Harus Berizin, Jaga Dana UmatÂ
"Pelaporan yang akhirnya meluas ke mana-mana, di antaranya karena BAZNAS punya SIMBA, kemudian Kementerian Agama punya SIMZAT. Nah, ini bagaimana disinkronisasi sehingga kemudian harapannya nanti one gate (satu pintu)," ujar Prof. Waryono.
Integrasi tersebut dinilai penting untuk menghindari penginputan data berulang sekaligus memastikan informasi pengumpulan dan pendistribusian dana ZIS-DSKL tersaji secara konsisten.
Dalam pembahasan forum, persoalan perbedaan angka antara Laporan Pengelolaan Zakat Nasional (LPZN) dan laporan keuangan masing-masing lembaga juga menjadi perhatian. Berdasarkan uji petik terhadap sembilan lembaga, ditemukan selisih angka pengumpulan dan pendistribusian dana.
Perbedaan tersebut memunculkan kebutuhan untuk menyeragamkan pencatatan transaksi, pengakuan pendapatan, serta klasifikasi dana ZIS-DSKL. Optimalisasi SIMBA dan sinkronisasi dengan sistem Kemenag dipandang perlu agar konsolidasi data nasional dapat berjalan lebih akurat.
Selain persoalan pelaporan, penguatan pengendalian internal BAZNAS dan LAZ juga menjadi pembahasan penting. Prof. Waryono menilai fungsi pengendalian di lingkungan BAZNAS masih perlu dioptimalkan, terutama jika dibandingkan dengan LAZ yang memiliki pengawas syariah tersendiri.
"Sampai kepada pengendalian. Karena di BAZNAS itu tidak ada pengawas syariah, beda dengan LAZ. Nah, ternyata di pengendalian ini belum optimal, begitu," kata Prof. Waryono.
Persoalan tersebut berkaitan dengan pengaturan fungsi pengendalian sebagaimana Pasal 7 ayat (1) huruf c Undang-Undang Nomor 23 Tahun 2011 tentang Pengelolaan Zakat. Forum juga membahas perlunya pedoman, standar operasional prosedur (SOP), serta pembagian tanggung jawab pengendalian antara BAZNAS pusat, BAZNAS provinsi, BAZNAS kabupaten/kota, dan LAZ.
Dalam diskusi, peserta juga mengingatkan bahwa pengendalian internal, audit internal, audit syariah, audit keuangan, dan pengawasan pemerintah merupakan fungsi yang berbeda. Pembagian kewenangan perlu diperjelas agar tidak terjadi tumpang tindih tanggung jawab.
Sorotan lain yang cukup mengemuka adalah kepastian status hukum dana zakat. Mulya, salah satu peserta panel, meminta agar revisi undang-undang memberikan penegasan apakah dana zakat yang dikelola BAZNAS dan LAZ termasuk keuangan negara atau masuk kategori keuangan publik nonnegara.
"Saya ingin ada keputusan yang jelas antara BAZNAS, LAZ, dan Kementerian Agama mengenai status dana zakat: apakah masuk rezim keuangan negara atau keuangan publik nonnegara," ujar Mulya dalam forum tersebut.
Menurutnya, kejelasan status hukum menjadi penting karena pengelolaan dana zakat selama ini memiliki mekanisme pertanggungjawaban tersendiri, termasuk audit keuangan oleh kantor akuntan publik dan audit syariah.
Ia mengingatkan, ketidakjelasan pengaturan berpotensi menimbulkan perbedaan penafsiran ketika pengelolaan dana zakat diperiksa oleh aparat penegak hukum. Persoalan administrasi yang seharusnya dinilai berdasarkan standar pengelolaan zakat dikhawatirkan dapat ditafsirkan menggunakan rezim keuangan negara.
Gagasan serupa disampaikan Subhan Cholid. Ia berpandangan bahwa dana zakat tidak seharusnya secara otomatis diperlakukan sebagai keuangan negara dan mengusulkan istilah keuangan publik nonfiskal sebagai salah satu alternatif pengaturan dalam revisi undang-undang.
Namun, pembahasan tersebut belum menghasilkan kesepakatan. Peserta panel menilai perlu dilakukan kajian lebih mendalam dengan mempertimbangkan sumber dana, kedudukan kelembagaan, penggunaan APBN/APBD, serta ketentuan hukum dan putusan pengadilan yang berlaku.
Pemisahan antara dana zakat yang bersumber dari muzaki dengan dana APBN/APBD, termasuk hibah dan pembiayaan operasional lembaga, juga dinilai penting. Tujuannya agar objek pemeriksaan oleh kantor akuntan publik, Kementerian Agama, maupun lembaga pemeriksa keuangan negara memiliki batas kewenangan yang jelas.
Wakil Ketua BAZNAS, Zainut Tauhid, dalam forum tersebut menawarkan pembagian tata kelola pengawasan menjadi tiga lapis. Pertama, pengendalian dan pengawasan internal pada masing-masing BAZNAS dan LAZ.
Kedua, koordinasi sistem nasional oleh BAZNAS pusat melalui konsolidasi data, analisis laporan, pembinaan teknis, dan evaluasi standar. Ketiga, pengawasan formal oleh pemerintah atau pejabat yang berwenang, termasuk audit syariah dan pemeriksaan kepatuhan.
Menurut Zainut, pembagian tersebut diperlukan untuk memperjelas hubungan kelembagaan tanpa menimbulkan kesan bahwa BAZNAS pusat secara otomatis memiliki kewenangan subordinatif terhadap BAZNAS daerah maupun LAZ.
Forum juga menyoroti perlunya kewajiban pelaporan yang proporsional berdasarkan skala, karakteristik, dan kapasitas lembaga. Lembaga pengelola zakat yang telah mapan dapat memenuhi standar pelaporan secara penuh, sementara lembaga yang masih berkembang perlu mendapatkan pendampingan dan peningkatan kapasitas.
Dengan demikian, ketidakmampuan administratif akibat keterbatasan sumber daya manusia tidak serta-merta disamakan dengan tindakan kecurangan atau fraud yang disengaja. Pembinaan dan penegakan hukum perlu dibedakan berdasarkan persoalan yang ditemukan.
Selain itu, peserta mengingatkan bahwa kualitas laporan tidak cukup diukur dari ketepatan waktu penyampaian. Standardisasi pencatatan, penguatan pengendalian internal, dan pelaksanaan audit yang memadai menjadi bagian penting dalam memastikan laporan benar-benar dapat dipertanggungjawabkan.
Secara keseluruhan, Expert Panel Seri V mengerucut pada sejumlah agenda strategis untuk menjadi bahan penyusunan perubahan Undang-Undang Pengelolaan Zakat. Agenda tersebut meliputi integrasi sistem pelaporan nasional, standardisasi akuntansi dan klasifikasi dana, penguatan pengendalian internal, pembagian kewenangan pembinaan dan pengawasan, serta kepastian status hukum dana ZIS-DSKL.
Kegiatan tersebut turut dihadiri Wakil Ketua BAZNAS Zainut Tauhid, sejumlah pengurus BAZNAS, Inspektur Kementerian Agama, perwakilan Lembaga Amil Zakat (LAZ), serta Direktur Jenderal Bimbingan Masyarakat Islam Abu Rokhmad.
Pembahasan ini diharapkan menjadi bahan perumusan norma dalam revisi undang-undang agar tata kelola zakat semakin transparan, akuntabel, dan memiliki kepastian hukum. Meski demikian, sejumlah gagasan yang berkembang dalam Expert Panel masih memerlukan pendalaman teknis dan belum menjadi keputusan bersama.(ray/jpnn)
Redaktur & Reporter : Budianto Hutahaean