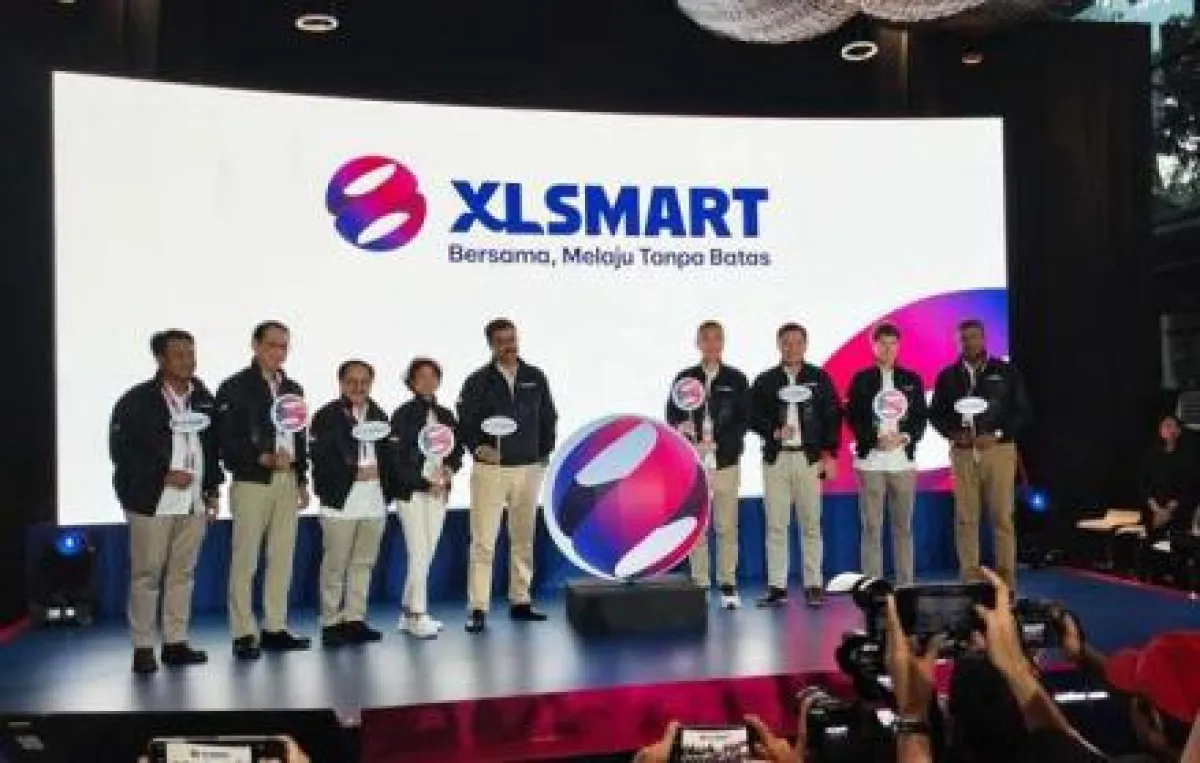
Proses integrasi pascamerger dinilai mulai menunjukkan hasil bagi PT XLSmart Telecom Sejahtera Tbk (EXCL).
IDXChannel – Proses integrasi pascamerger dinilai mulai menunjukkan hasil bagi PT XLSmart Telecom Sejahtera Tbk (EXCL).
Realisasi sinergi yang terus meningkat, pertumbuhan pelanggan, hingga ekspansi jaringan 5G menjadi sejumlah katalis yang menopang prospek bisnis dan saham operator telekomunikasi tersebut ke depan.
Analis Mirae Asset Sekuritas Daniel Widjaja menilai, kemajuan integrasi dan realisasi sinergi memberikan ruang bagi EXCL untuk memperbaiki kinerja operasional.
Dalam riset yang terbit pada 18 November 2026, Mirae mempertahankan rekomendasi buy untuk saham EXCL dengan target harga Rp4.300.
Sepanjang sembilan bulan pertama 2026, sinergi bruto EXCL mencapai USD294 juta, meningkat tajam dibandingkan USD166 juta pada periode yang sama tahun sebelumnya.
Realisasi tersebut juga membuat manajemen menaikkan target sinergi menjadi lebih dari USD300 juta.
Proses integrasi jaringan juga mendekati penyelesaian. Sebanyak 96 persen lokasi jaringan yang direncanakan telah terintegrasi, sementara 91 persen lokasi jaringan redundan atau tumpang tindih telah dibongkar.
Kemajuan tersebut menjadi salah satu modal EXCL dalam mengoptimalkan infrastruktur pascamerger.
Di sisi lain, perusahaan mulai mempercepat ekspansi jaringan 5G untuk memperkuat kapasitas dan kualitas layanan.
Jumlah base transceiver station (BTS) 5G EXCL melonjak menjadi 35.800 unit pada kuartal III-2026, dibandingkan 14.900 unit pada kuartal sebelumnya.
Jaringan tersebut telah menjangkau 80 kota, sementara total BTS perusahaan mencapai 297.000 unit atau tumbuh 42 persen secara tahunan.
Perluasan jaringan turut diikuti perbaikan sejumlah indikator operasional. Jumlah pelanggan EXCL tumbuh 0,9 persen secara kuartalan menjadi 70 juta pada akhir September 2026.
Ini merupakan pertumbuhan pelanggan secara berurutan pertama sejak merger.
Rata-rata pendapatan per pelanggan atau blended average revenue per user (ARPU) juga mencapai rekor tertinggi sebesar Rp47.500, naik 1,3 persen secara kuartalan dan 22,1 persen secara tahunan.
Lalu lintas data meningkat 5 persen secara kuartalan menjadi 4.300 petabyte. Konsumsi data per pelanggan mencapai 61 gigabyte per bulan, tumbuh 24,4 persen secara tahunan.
Meski demikian, pendapatan per megabyte data masih mengalami penurunan 5,5 persen secara kuartalan menjadi Rp2,48.
Di tengah perkembangan operasional tersebut, kinerja keuangan EXCL masih menghadapi tekanan.
Perusahaan membukukan rugi bersih Rp607 miliar pada kuartal III-2026, membengkak dibandingkan rugi Rp277 miliar pada kuartal sebelumnya.
Secara kumulatif, rugi bersih mencapai Rp1,6 triliun sepanjang sembilan bulan pertama 2026.
Namun, angka tersebut lebih rendah dibandingkan kerugian Rp2,6 triliun pada periode yang sama tahun lalu.
Tekanan kinerja kuartal III-2026 dipengaruhi penurunan EBITDA sebesar 4,4 persen secara kuartalan dan kenaikan beban keuangan sebesar 15,1 persen.
EXCL juga masih membukukan depresiasi dipercepat sebesar Rp1,2 triliun. Manajemen menyatakan seluruh pembebanan depresiasi tersebut telah diselesaikan.
Dengan mengecualikan komponen depresiasi dipercepat, EXCL sebenarnya mencatatkan laba setelah pajak yang dinormalisasi sebesar Rp856 miliar.
Dari sisi pendapatan, EXCL membukukan Rp11,7 triliun pada kuartal III-2026, turun 3,5 persen secara kuartalan, tetapi masih tumbuh 2,6 persen secara tahunan.
Penurunan terutama berasal dari pendapatan interkoneksi dan layanan lainnya yang merosot 43,1 persen menjadi Rp637 miliar setelah pendapatan proyek enterprise pada kuartal sebelumnya tidak berulang.
Sementara itu, pendapatan data relatif terjaga di Rp10,6 triliun, meskipun turun tipis 0,8 persen secara kuartalan.
Untuk mendukung ekspansi jaringan, EXCL menaikkan panduan belanja modal yang dikapitalisasi menjadi sekitar Rp24 triliun. Hingga September 2026, realisasi belanja modal mencapai Rp18,3 triliun.
Namun, ekspansi tersebut juga meningkatkan kebutuhan pendanaan. Pinjaman di luar kewajiban sewa naik Rp5,2 triliun secara kuartalan, mendorong rasio net gearing menjadi 2,11 kali.
Biaya pinjaman rata-rata juga meningkat menjadi 6,6 persen dari 5,8 persen pada kuartal sebelumnya.
Meski demikian, Mirae melihat prospek perbaikan kinerja EXCL pada periode berikutnya.
Dengan pembebanan depresiasi dipercepat yang telah selesai, kerugian diperkirakan menyusut pada kuartal IV-2026 sebelum perusahaan berbalik mencetak laba pada 2027.
Mirae memproyeksikan EXCL membukukan laba bersih Rp2,4 triliun pada 2027.
Berdasarkan proyeksi tersebut, sekuritas mempertahankan target harga saham EXCL di Rp4.300, yang mencerminkan valuasi 6,1 kali EV/EBITDA tahun buku 2027.
Meski prospek sinergi merger dan ekspansi jaringan menjadi katalis, sejumlah risiko tetap perlu dicermati investor.
Di antaranya realisasi sinergi yang lebih lambat, pertumbuhan ARPU yang melemah, kenaikan biaya pendanaan, serta potensi arus keluar dana asing apabila Indonesia mengalami perubahan klasifikasi dari emerging market menjadi Standalone Market oleh MSCI.
Penurunan likuiditas saham juga menjadi salah satu risiko yang disoroti Mirae. (Aldo Fernando)
Disclaimer: Keputusan pembelian/penjualan saham sepenuhnya ada di tangan investor.