Pertumbuhan kredit dan pembiayaan di Indonesia perlu diimbangi dengan penguatan perlindungan risiko agar kualitas kredit tetap terjaga. Di tengah semakin mudahnya akses pembiayaan melalui digitalisasi dan fintech, industri asuransi dinilai memiliki peran penting dalam melindungi debitur sekaligus menjaga keberlanjutan lembaga keuangan.
Direktur Utama PT Asuransi BRI Life Kicky Andrie Davetra mengatakan, peningkatan penyaluran pembiayaan secara otomatis turut memperbesar eksposur risiko yang harus dikelola oleh industri jasa keuangan. Oleh karena itu, mitigasi risiko tidak bisa hanya mengandalkan perbankan maupun perusahaan pembiayaan.
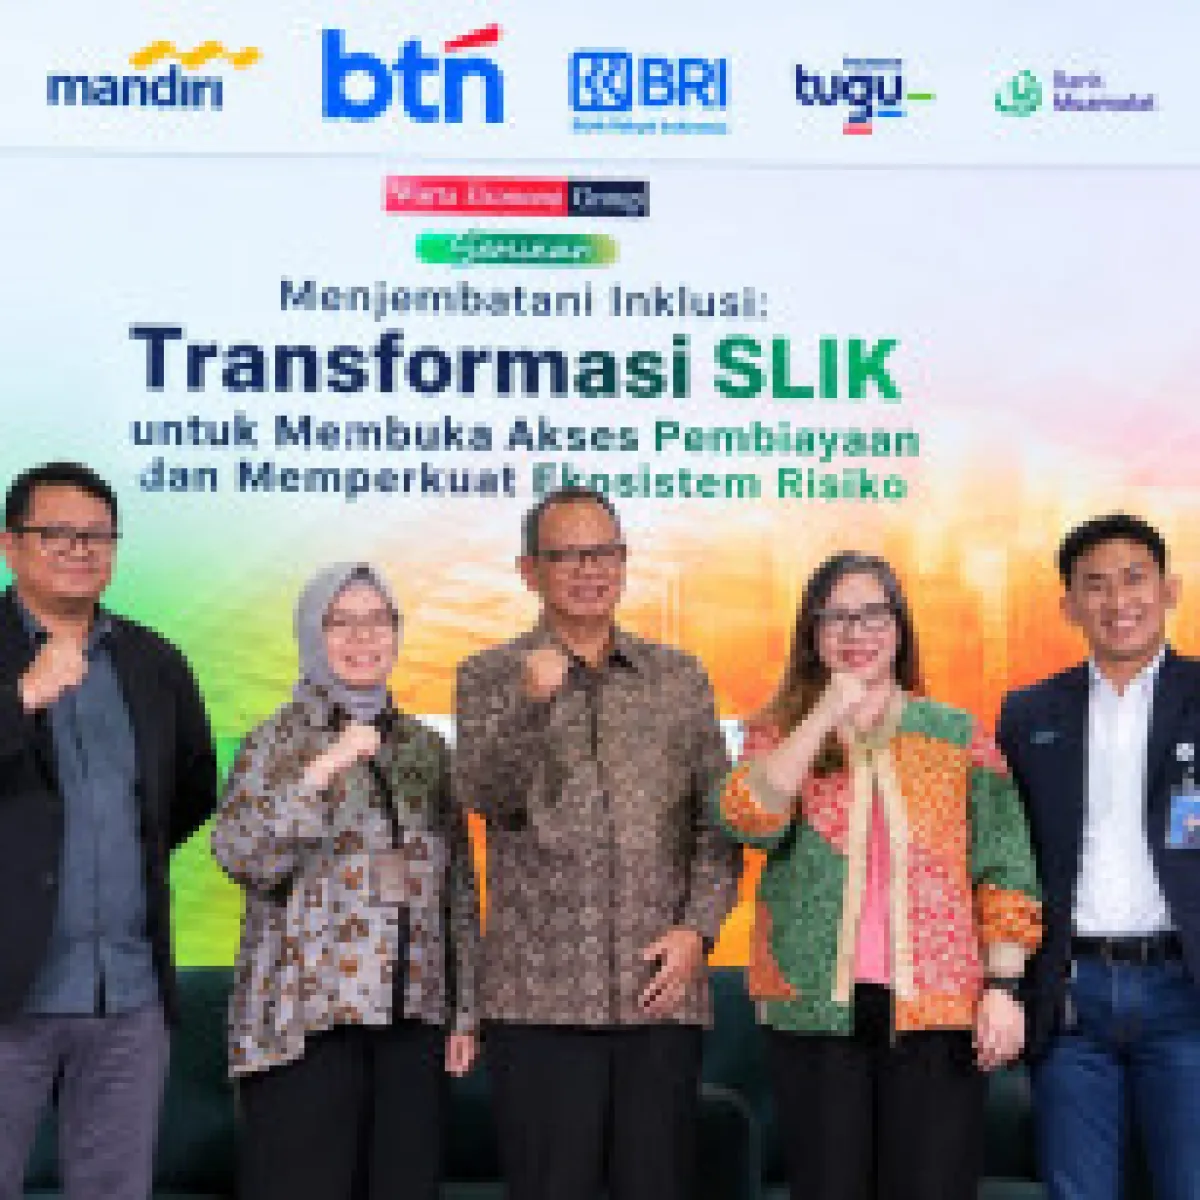
"Begitu pembiayaan ini tumbuh atau berkembang, tentunya ada eksposur risiko yang kemudian juga ikut bertambah. Kalau kita bicara memitigasi risiko, enggak bisa hanya tergantung kepada perbankan atau perusahaan pembiayaan yang menyalurkan," ujar Kicky dalam seminar bertajuk Menjembatani Inklusi: Transformasi SLIK untuk Membuka Akses Pembiayaan dan Memperkuat Ekosistem Risiko di Jakarta, Rabu (19/11/2026).
Menurutnya, bank dan perusahaan pembiayaan memang telah memiliki berbagai instrumen mitigasi, mulai dari pemanfaatan data historis, pengujian risiko, penetapan harga kredit, hingga proses underwriting dan penilaian kelayakan debitur. Namun, seluruh instrumen tersebut belum tentu mampu menanggung semua risiko yang muncul.
Di sinilah asuransi mengambil peran sebagai lapisan perlindungan tambahan. Asuransi jiwa dapat memberikan perlindungan ketika debitur mengalami risiko meninggal dunia, cacat, maupun penyakit kritis yang berpotensi mengganggu kemampuan membayar cicilan. Sementara itu, asuransi kredit dapat membantu melindungi risiko yang berkaitan dengan aktivitas bisnis.
Kicky mencontohkan penerapan perlindungan tersebut dalam pembiayaan Kredit Pemilikan Rumah (KPR). Dalam skema tersebut, perlindungan dapat mencakup asuransi jiwa kredit dan asuransi kebakaran untuk melindungi debitur maupun aset yang menjadi objek pembiayaan.
"Ketika terjadi sesuatu, meninggal misalnya, cicilannya langsung ter-cover oleh asuransi jiwa kredit. Kemudian kalau terjadi kebakaran dari asetnya, itu juga ter-cover oleh asuransi," jelasnya.
Meski demikian, Kicky menilai penguatan ekosistem pembiayaan tidak cukup hanya dengan memperbesar perlindungan asuransi. Industri asuransi juga harus memiliki kondisi keuangan yang sehat agar mampu memenuhi kewajiban perlindungan kepada nasabah ketika risiko terjadi.
Dia mengungkapkan, tingkat literasi asuransi di Indonesia telah mencapai 42,8%, sedangkan inklusinya masih berada di angka 29,5%. Adapun penetrasi asuransi terhadap produk domestik bruto (PDB) baru sekitar 2,8%. Kondisi tersebut menunjukkan bahwa kesadaran masyarakat terhadap pentingnya perlindungan belum sepenuhnya diikuti dengan kepemilikan produk asuransi.
Di sisi lain, industri asuransi juga menghadapi tekanan inflasi medis yang mencapai 15%–16%, jauh lebih tinggi dibandingkan inflasi umum yang berada di kisaran 3%. Kondisi tersebut menjadi tantangan bagi perusahaan asuransi untuk tetap menyediakan produk perlindungan dengan premi terjangkau tanpa mengorbankan keberlanjutan bisnis.
Di tengah tantangan tersebut, Kicky menyampaikan BRI Life masih mampu menjaga pertumbuhan kinerja. Perusahaan mencatat pertumbuhan laba dengan tingkat pertumbuhan tahunan majemuk (CAGR) sebesar 73%. Selain itu, tingkat Risk-Based Capital (RBC) BRI Life berada di level 725%, jauh di atas ketentuan minimum regulator yang disebutkannya sekitar 120%.
Dari sisi pengelolaan investasi, BRI Life menempatkan sekitar 75% portofolionya pada instrumen obligasi. Sementara itu, total aset investasi atau asset under management (AUM) perusahaan mencapai Rp2,63 triliun dengan pertumbuhan dua digit.
Lebih lanjut, Kicky menyoroti pentingnya kualitas kredit di tengah pertumbuhan pembiayaan perbankan dan layanan pinjaman digital. Dia mencontohkan, berdasarkan data BRI hingga September 2026, penyaluran kredit masih tumbuh 14,5%, dengan pertumbuhan kredit komersial mencapai 51%.
Sementara itu, industri fintech lending juga mengalami peningkatan signifikan. Dalam lima tahun terakhir, outstanding pembiayaan fintech lending meningkat dari kisaran Rp20 triliun menjadi Rp96,6 triliun atau hampir lima kali lipat.
Namun, pertumbuhan tersebut juga perlu dicermati dari sisi kualitas pembiayaan. Kicky menyinggung rasio Loan at Risk (LAR) sebesar 9,97% dan tingkat wanprestasi 90 hari (TWP90) fintech lending sebesar 4,62% sebagai indikator risiko yang perlu mendapat perhatian.
"Risiko itu melekat di dalam peningkatan jumlah kredit yang disalurkan. Tentunya, mitigasi terhadap pengelolaan risiko ini menjadi sesuatu yang penting. Tidak bisa hanya diserahkan ke pembiayaan, tetapi membutuhkan infrastruktur lain di luar bank yang juga ikut berperan," paparnya.
Dalam kaitannya dengan transformasi Sistem Layanan Informasi Keuangan (SLIK), Kicky menilai penguatan ekosistem informasi kredit perlu berjalan beriringan dengan kolaborasi antarpelaku industri. Menurutnya, pemanfaatan SLIK dan alternatif penilaian kredit dapat membantu bank maupun perusahaan pembiayaan melakukan underwriting secara lebih terukur.
Namun, perlindungan asuransi tetap diperlukan untuk mengantisipasi risiko yang tidak sepenuhnya dapat diselesaikan melalui proses penilaian kelayakan kredit.
BRI Life sendiri mengembangkan sinergi dengan BRI Group melalui pemanfaatan platform digital seperti BRISPOT dan BRImo. Integrasi tersebut memungkinkan perlindungan asuransi disertakan dalam proses pengajuan dan pencairan pembiayaan sehingga lebih efisien, termasuk untuk menjangkau segmen mikro dengan premi yang relatif terjangkau.
Kicky menjelaskan, pendekatan digital menjadi penting karena biaya operasional harus tetap terkendali ketika perusahaan menyasar pembiayaan dengan nilai relatif kecil. Dengan demikian, proses pemasaran dan pemberian perlindungan tidak perlu sepenuhnya mengandalkan tenaga penjualan secara konvensional.
Baca Juga: Optimalisasi Kebijakan SLIK, Regulator dan Pelaku Usaha Harus Berkolaborasi Erat
Baca Juga: REI Keluhkan Ketatnya SLIK OJK, 80% Pengajuan SP3K Dikembalikan
Dia menambahkan, asuransi jiwa kredit juga dapat menjadi pintu masuk bagi perusahaan untuk menawarkan produk perlindungan lainnya melalui strategi cross-selling dan upselling. Pasalnya, kebutuhan debitur tidak hanya terbatas pada perlindungan jiwa, tetapi juga mencakup risiko kecelakaan, penyakit kritis, hingga kesehatan.
Menurut Kicky, ekosistem pembiayaan yang sehat membutuhkan kolaborasi empat pihak, yakni regulator, lembaga pemberi pinjaman, perusahaan asuransi jiwa dan asuransi kredit, serta konsumen sebagai pusat perlindungan.
"Prinsip kami adalah ketika masyarakat atau individu itu sehat, dia akan lebih produktif. Ketika dia produktif, pembiayaan atau cicilannya juga sehat, bank dan perusahaan pembiayaan sehat. Ketika industri pembiayaan atau perbankan sehat, kredit tumbuh bagus, tentunya ekonominya juga jadi sehat," pungkasnya.