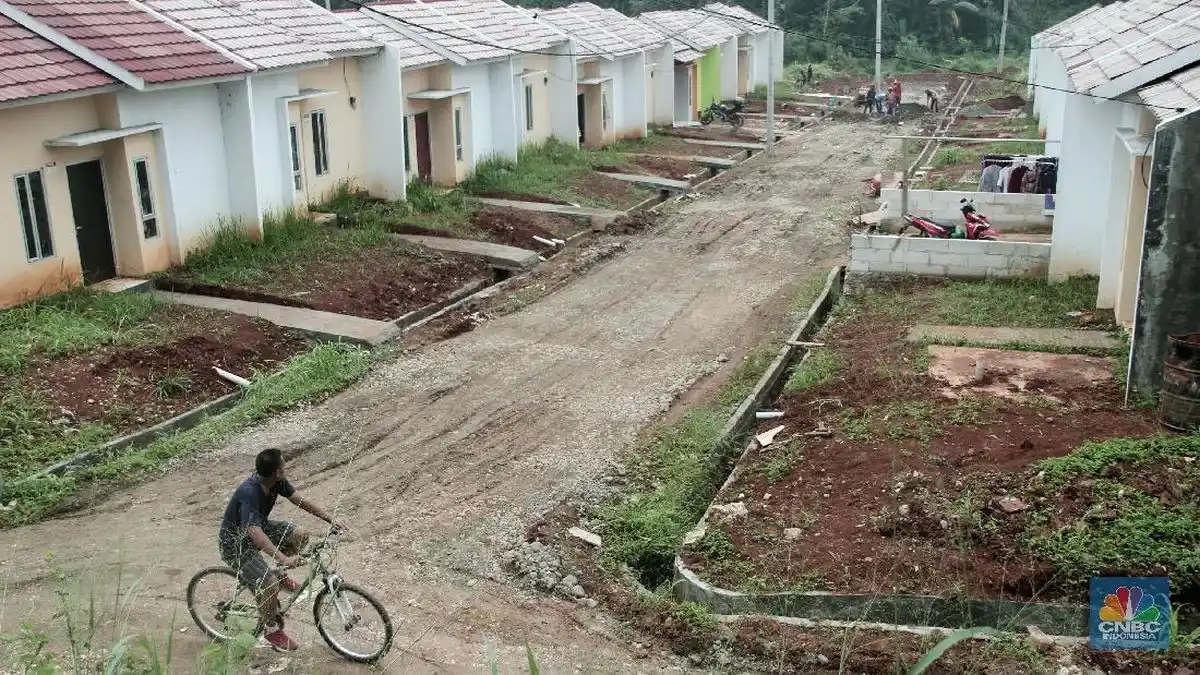
Jakarta, CNBC Indonesia - Memiliki rumah sendiri belum menjadi prioritas utama bagi sebagian anak muda di Indonesia. Di tengah kebutuhan hidup dan gaya hidup yang semakin beragam, menyewa hunian kini menjadi pilihan yang lebih realistis bagi generasi Z dibandingkan harus mengambil cicilan rumah dalam jangka panjang.
Sekretaris Jenderal Asosiasi Real Estate Broker Indonesia (Arebi) Sulihin Widjaja mengungkapkan, kecenderungan anak muda untuk menyewa rumah cukup terlihat dari data jaringan broker properti. Menyewa dianggap memberikan keleluasaan karena tidak membutuhkan komitmen pembelian dalam jangka panjang.
"Secondary, kita jujur aja jarang sekarang, kebanyakan sewa. Anak-anak Gen Z sekarang itu enggak memprioritaskan beli rumah. Mereka sewa rata-rata," ujar Sulihin kepada CNBC Indonesia, Minggu (22/11/2026).
Kondisi tersebut menjadi tantangan tersendiri bagi industri properti untuk menarik minat pembeli muda. Edukasi mengenai kepemilikan hunian sebagai aset jangka panjang juga dinilai penting agar rumah tidak hanya dipandang sebagai beban cicilan bulanan.
"Daripada pusing, mereka lebih pentingin lifestyle, jalan-jalan, ganti handphone. Tetapi sebenarnya itu yang harus kita edukasi ke Gen Z, bahwa dengan mereka memiliki rumah itu menjadi satu nilai investasi buat masa depan mereka. Kalau beli handphone, beli mobil, jalan-jalan itu habis. Dalam waktu tiga tahun sudah tidak ada nilainya lagi," jelasnya.
Persoalan lain muncul ketika anak muda mulai mempertimbangkan pembelian rumah secondary. Berbeda dengan rumah baru yang kerap menawarkan berbagai kemudahan pembayaran melalui program developer, pembelian rumah bekas membutuhkan dana awal yang lebih besar.
Kebutuhan uang muka menjadi salah satu pembeda utama antara kedua jenis hunian tersebut. Pada rumah primer, developer dapat memberikan berbagai skema promosi untuk meringankan pembayaran awal konsumen. Sementara itu, pembeli rumah secondary harus menyiapkan dana sendiri sebelum mengajukan pembiayaan.
"Rumah primer dan secondary, masyarakat kita lebih banyak ke primer. Kenapa? Karena tidak perlu DP, karena mereka langsung bayar cicilan. Semuanya ada program yang disupport oleh developer. Tetapi kalau secondary, minimum DP harus dikeluarkan 10% sampai 15%. Itu yang membedakan kalau secondary. Jadi tidak bisa dibuat satu gimmick kalau secondary, tetapi kalau primer itu bisa dibuat gimmick oleh developer," papar Sulihin.
Di luar kebutuhan uang muka, akses pembiayaan perbankan juga menjadi persoalan bagi calon pembeli rumah muda. Riwayat pinjaman online atau pinjol yang tercatat dalam Sistem Layanan Informasi Keuangan (SLIK) OJK dapat menjadi hambatan ketika pengajuan KPR dilakukan. Bahkan, persoalan kredit dengan nilai relatif kecil bisa menggagalkan proses persetujuan pembiayaan.
"Pinjol, Slik OJK itu big problem untuk kita ke anak muda, kadang-kadang penjualan kita banyak drop gara-gara itu, Slik OJK mereka enggak lolos," tegas Sulihin.
(fys/wur)