Catatan: Artikel ini merupakan opini pribadi penulis dan tidak mencerminkan pandangan Redaksi CNBCIndonesia.com
Cerita itu bermula di tahun 2023, ketika bursa saham alias IHSG terkerek naik yang ditutup menguat 6,16 persen sepanjang 2023 dari 6.850,62 ke level 7.272,79. Perolehan ini juga lebih tinggi dari pencapaian tahun sebelumnya sebesar 4,09 persen.
Bahkan di tahun 2023 itu, kinerja IHSG disebut menjadi yang terbaik nomor dua seantero ASEAN, hanya kalah berada di bawah Vietnam; VN-Index. Namun, kenaikan yang tinggi itu ditopang oleh segelintir saham konglomerasi yang harganya naik membumbung tinggi sejak mereka IPO.
Data Bursa Efek Indonesia dan Bloomberg menyebutkan saham milik konglomerat Prajogo Pangestu memimpin penguatan indeks sepanjang 2023, saham PT Barito Renewables Energy Tbk. (BREN) misalnya yang waktu itu belum lama melantai di BEI berhasil memimpin penguatan indeks dengan kenaikan 858,3%.
Dengan kapitalisasi pasar sebesar Rp1.000 triliun, BREN menyumbang 259,38 poin terhadap kenaikan IHSG sepanjang 2023. Disusul PT Chandra Asri Petrochemical Tbk. (TPIA) juga masuk di jajaran top movers 2023. TPIA melejit 104,3% sepanjang tahun dan mencatatkan kapitalisasi pasar sebesar Rp454 triliun. Penguatan TPIA menyumbang 85,24 poin terhadap penguatan IHSG selama musim panen 2023.
Dua emiten milik Prajogo yang lain juga punya andil besar mengerek euforia IHSG sepanjang 2023, yaitu PT Petrindo Jaya Kreasi Tbk. (CUAN) dan PT Barito Pacific Tbk. (BRPT) dengan penguatan saham masing-masing 6.002% dan 76,2%. CUAN menyumbang 55,51 poin dengan kapitalisasi pasar Rp151 triliun dan BRPT menyumbang 38,79 poin dengan kapitalisasi tercatat sebesar Rp125 triliun.
Tak ketinggalan, saham PT Pantai Indah Kapuk Dua Tbk alias PANI milik konsorsium PT Multi Artha Pratama yang terafiliasi dengan Sugianto Kusuma (Aguan) dan Grup Salim juga tercatat selama 2023 berhasil meroket hingga 413,09% yang berkontribusi sekitar 30-40 poin terhadap kenaikan indeks IHSG 2023.
Begitu juga saham PT Amman Mineral International Tbk (AMMN) yang terafiliasi dengan keluarga Panigoro. Sepanjang 2023, harga saham AMMN bertambah 286,4% dan menyumbang 118,52 poin ke IHSG. Kapitalisasi pasarnya adalah Rp 475 triliun. Saham konglomerasi ini menghasilkan kontribusi yang setara dengan 132% dari kenaikan bersih IHSG sepanjang 2023. Reli 2023 ini sangat terkonsentrasi pada BREN, AMMN, dan saham-saham terkait Prajogo Pangestu.
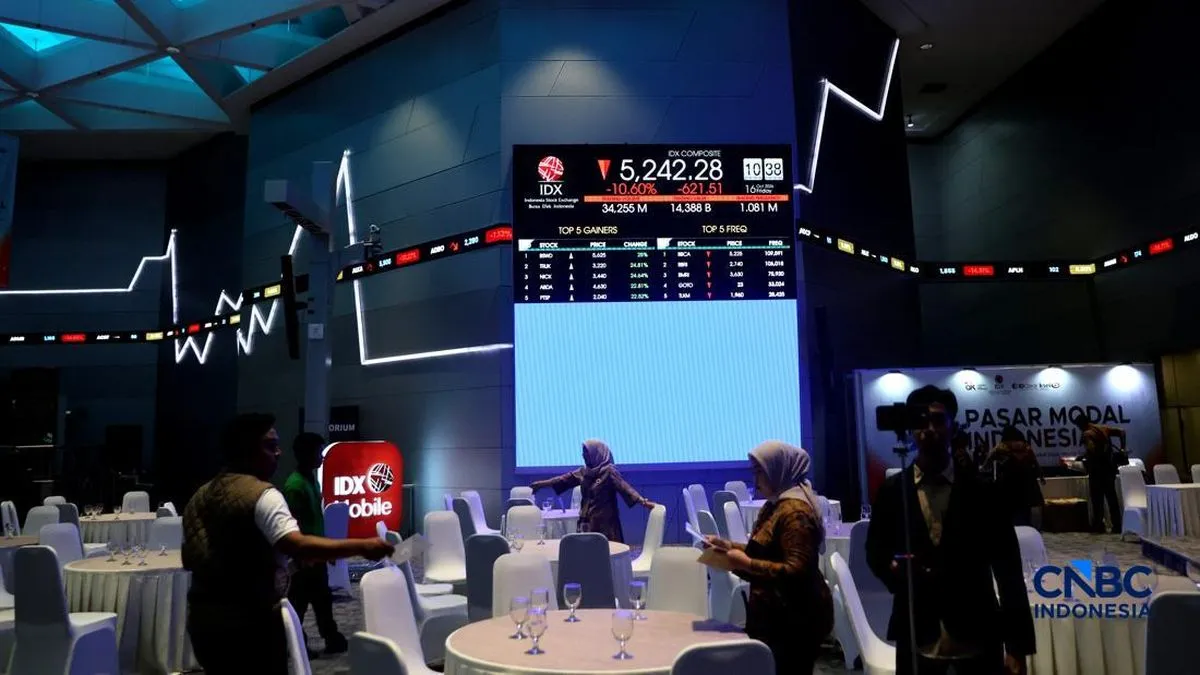
Tak jauh beda, tahun 2025 juga tahun pesta pora. IHSG mencatatkan kinerja impresif sepanjang tahun 2025 dengan kenaikan dua digit secara tahunan. Hingga penutupan perdagangan terakhir tahun 2025, IHSG berada di level 8.646,94, menguat 1.567,03 poin atau setara 22,13% secara year to date (YtD).
PT Dian Swastatika Sentosa Tbk (DSSA) yang terafilisasi dengan Grup Sinar Mas menjadi penopang terbesar dengan kenaikan harga 172,97% sepanjang tahun 2025, berkontribusi sekitar +246,67 poin terhadap IHSG. Selanjutnya saham PT DCI Indonesia Tbk (DCII) yang dimiliki oleh konglomerat Toto Sugiri melonjak 375,06% selama 2025, menyumbang +200,49 poin.
Di urutan ketiga ada saham PT Barito Pacific Tbk (BRPT) milik Prajogo Pangestu naik 255,43% sepanjang 2025 dengan kontribusi +147,10 poin, diikuti saham PT Bumi Resources Minerals Tbk (BRMS) dan PT Bumi Resources Tbk (BUMI) yang keduanya dikuasai oleh Bakrie Group bersama dengan Salim Group naik masing-masing sekitar +217,92% dan +210,17% serta berkontribusi masing-masing +88,86 poin dan +62,08 poin terhadap kenaikan IHSG sepanjang 2025. Saham konglomerasi ini menyumbang sekitar 47,6% kenaikan bersih IHSG selama tahun 2025.
Sepanjang 2025, Indeks Harga Saham Gabungan (IHSG) mencatatkan kenaikan tajam sekitar 22%. Namun, indeks LQ45 yang berisi saham-saham berfundamental kuat dan likuid hanya naik sekitar 2,4%. Dari data ini kita bisa menyimpulkan bahwa melesatnya IHSG dominan ditopang oleh saham konglomerasi.
Hal yang sama juga diungkapkan oleh J.P. Morgan. Dalam laporannya yang berjudul Indonesia Equity 2026 Outlook, J.P. Morgan menyatakan bahwa IHSG (Jakarta Composite Index) mengungguli indeks MXID dan LQ45 sekitar 16-22 poin persentase sepanjang 2025, didorong lonjakan saham konglomerasi ber-free float rendah di tengah spekulasi mengenai peluang masuk indeks MSCI.
Dari sinilah, menurut J.P. Morgan fenomena melesatnya saham konglomerasi mendorong partisipasi investor ritel mencapai 58% dari average daily traded value (ADTV) pada Oktober 2025, tertinggi sejak 2021.
Masalahnya, ada gap terbesar antara kapitalisasi pasar, laba bersih, dan pengembalian modal. BREN dan DCII memperlihatkan kesenjangan valuasi paling ekstrem. Kapitalisasi BREN mencapai sekitar Rp799 triliun dengan laba bersih Rp2,22 triliun, sedangkan DCII bernilai Rp477 triliun dengan laba sekitar Rp1 triliun.
P/E masing-masing 360 kali dan 479 kali menunjukkan bahwa harga pasar sangat tinggi dibandingkan laba saat ini. DSSA, PANI, dan AMMN memperlihatkan persoalan yang hampir sama.
DSSA memiliki kapitalisasi Rp492 triliun, tetapi laba bersihnya turun dari sekitar Rp5,05 triliun pada 2024 menjadi Rp3,87 triliun pada 2025, dengan ROE 10,2%. PANI memiliki kapitalisasi Rp157 triliun dan laba Rp1,15 triliun, tetapi ROE hanya 3,62%. Sementara itu, laba AMMN turun dari Rp10,35 triliun pada 2024 menjadi Rp4,18 triliun pada 2025, dengan ROE hanya 4,58%.
Di sinilah pasar saham kita menciptakan apa yang disebut oleh Hyman P. Minsky dengan istilah illusion of prosperity atau ilusi kemakmuran, sebuah keadaan ketika kenaikan indeks utama seakan-akan memberikan gambaran tentang kemakmuran pasar yang luas, padahal apresiasi tersebut terkonsentrasi pada sejumlah saham, tidak diikuti peningkatan fundamental yang sebanding, dan tidak merepresentasikan kinerja pasar maupun ekonomi riil secara merata.
Maka wajar jika Asian Corporate Governance Association (ACGA) dalam laporan CG Watch 2023: Spectrum of Standards, yang diterbitkan bersama CLSA pada Juni 2024, menempatkan Indonesia pada peringkat terakhir dari 12 pasar Asia-Pasifik dengan skor tata kelola 35,7%. Meskipun meningkat dari 33,6% pada 2020, hasil tersebut menunjukkan bahwa perbaikan tata kelola Indonesia masih menghadapi tantangan struktural.
Kelemahan utama yang disoroti ACGA meliputi lemahnya penegakan aturan, keterbatasan peran investor, perlindungan pemegang saham minoritas, serta pengawasan transaksi pihak berelasi. Dalam penilaian kategorinya, Indonesia memperoleh skor 22% untuk penegakan aturan dan 20% untuk investor. Kondisi ini menunjukkan adanya kesenjangan antara keberadaan regulasi formal dan efektivitas pelaksanaannya.
Temuan tersebut relevan dengan teguran MSCI terhadap Indonesia mengenai ketidakjelasan struktur kepemilikan saham, transparansi pemilik manfaat akhir (ultimate beneficial owner), free float, dan dugaan perdagangan terkoordinasi.
Artinya, masalah pokok bursa saham Indonesia adalah murni masalah tata kelola bursa dan penegakan aturan oleh otoritas dan pihak yang berwenang, terutama terhadap indikasi pelanggaran yang disorot oleh MSCI yang dianggap penegakan hukum yang lemah, melukai rasa keadilan bahkan cenderung terjadi pembiaran. Bukan karena program pemerintah layaknya MBG, KDMP hingga Danantara.
Sejumlah Rekomendasi
Persoalan dominasi konglomerasi yang berdampak pada bursa yang terkonsentrasi, masalah free float, serta transparansi kepemilikan, Indonesia tidaklah sendirian. Di Korea Selatan, gerakan yang dikenal sebagai Minority Shareholder Movement muncul pada 1997, dipimpin oleh People's Solidarity for Participatory Democracy (PSPD).
Sasaran utamanya adalah memperbaiki tata kelola bursa saham yang dikuasai kelompok konglomerasi atau chaebol. Mereka sering melakukan transaksi orang dalam (tunneling) atau pengalihan aset untuk memperkaya keluarga inti. Di sisi lain, hak-hak investor ritel dan minoritas benar-benar mati (dormant) karena tidak dilindungi oleh hukum.
Begitu juga di India, ketika sebagian besar perusahaan di India berbentuk perusahaan keluarga atau memiliki pemegang saham pengendali (promoters) yang dominan, yang sering kali berpotensi merugikan investor ritel atau minoritas, maka terjadi reformasi regulasi yang ketat di bawah otoritas Securities and Exchange Board of India (SEBI) dan Companies Act 2013.
Hal yang sama juga terjadi di Amerika yakni lahirnya Clayton Antitrust Act (1914) yang melarang praktik spesifik seperti diskriminasi harga, merger yang merusak persaingan, dan kepemimpinan saling mengunci (interlocking directorates), sebagai respon atas dominasi perusahaan minyak milik John D. Rockefeller yang menguasai hampir seluruh jalur produksi dan distribusi minyak.
Dalam konteks Indonesia, negara tidak perlu melarang perusahaan besar atau memecah konglomerasi hanya karena kapitalisasinya besar. Yang harus diubah adalah kondisi ketika pemegang saham pengendali dapat memiliki pengaruh sangat besar tanpa transparansi yang memadai, sementara investor publik menanggung risiko dan memiliki perlindungan terbatas.
Negara harus membatasi penyalahgunaan kekuasaan konglomerasi, dan berani menghukum konglomerasi apabila mereka melakukan pelanggaran atas persaingan dan mekanisme pasar yang sehat. Negara tak boleh takut terhadap konglomerat hanya karena mereka berkontribusi besar terhadap kenaikan IHSG.
Negara harus memaksa mereka untuk melakukan transparansi pemilik manfaat akhir, menegakkan free float yang nyata, pengawasan transaksi afiliasi, penegakan hukum yang konsisten, serta hak investor minoritas yang efektif.
Masalahnya, John C. Coffee Jr dalam bukunya, Gatekeepers: The Professions and Corporate Governance, mengkaji peran auditor, pengacara, analis sekuritas, penjamin emisi, dan lembaga pemeringkat kredit sebagai perantara reputasi yang membantu investor mempercayai informasi dan pernyataan perusahaan, namun para penjaga gerbang ini gagal menjalankan fungsinya dalam skandal korporasi layaknya temuan OJK terkait kasus DSSA, BREN, dan CUAN akhir-akhir ini.
Apabila pihak yang seharusnya memverifikasi atau menjaga proses agar sesuai aturan yang ada justru gagal menjalankan fungsinya, maka investor bisa menerima sinyal yang tampak sah, padahal proses di baliknya bermasalah.
Temuan World Bank dalam Indonesia, Financial Sector Assessment Program: Technical Note, Capital Markets Regulation and Supervision, menyatakan bahwa masalah Indonesia bukanlah tidak memiliki regulasi, menurut World Bank kerangka hukum dan regulasi pasar modal Indonesia secara umum sudah selaras dengan standar internasional, termasuk prinsip IOSCO.
Temuan ini mengarahkan pada persoalan pada kapasitas negara dan kapasitas regulator. Terutama untuk menjawab pertanyaan, mengapa kasus saham gorengan atau manipulasi harga dan dugaan perdagangan terkoordinasi baru ditindak akhir-akhir ini saja?
Apakah otoritas kesulitan mendeteksi indikasi pelanggaran? Mengapa selama ini aturan tidak diterapkan secara efektif atau penindakan tidak dilakukan secara memadai? Apakah kepentingan ekonomi kelompok besar/konglomerasi berkaitan dengan lemahnya penegakan hukum pasar modal Indonesia?
Sehingga terjadi apa yang disebut oleh George Stigler dengan istilah regulatory capture, dimana lembaga regulasi pemerintah pada akhirnya dikuasai dan dikendalikan oleh jejaring kelompok konglomerasi yang seharusnya mereka awasi. Maka negara harus mencegah agar lembaga yang mengatur pasar tidak berubah menjadi alat untuk melindungi kepentingan pihak yang seharusnya diawasi.
Namun selain itu, Indonesia perlu memiliki peta kepemilikan dan kendali grup usaha yang terintegrasi, bukan hanya daftar pemegang saham per emiten. Peta ini harus membantu regulator mengidentifikasi pemilik manfaat akhir, hubungan afiliasi, serta kemungkinan pihak-pihak yang bertindak bersama.
Perkuat pula mekanisme persetujuan transaksi afiliasi dan representasi investor minoritas. Dan yang terpenting, lanjutkan demutualisasi BEI dengan tata kelola yang meminimalkan konflik kepentingan, serta terapkan audit independen terhadap konsistensi penanganan dugaan manipulasi dan pelanggaran oleh pihak berpengaruh.
(miq/miq)