Apa saja yang bisa dipelajari dari artikel ini:
- Apa yang membuat BEI gonjang-ganjing pada saat bursa Asia baik-baik saja?agaimana situasi perdagangan saham di BEI?
- Bagaimana kondisi perdagangan Senin ini?
- Bagaimana otoritas merespon situasi ini?
- Bagaimana pandangan analis dan ekonom?
- Apa yang sebaiknya dilakukan investor saham ritel dalam situasi seperti ini?
Morgan Stanley Capital International (MSCI) pada Kamis (15/10/2026), waktu New York atau Jumat (16/10/2026) dini hari, mengumumkan proposal konsultasi terbaru terkait pasar saham Indonesia. Intinya, pelaku pasar institusional global belum melihat kemajuan signifikan dan konsisten dari reformasi pasar modal di Indonesia.
Jika tak ada perbaikan struktural sampai dengan konsultasi 30 April 2027, MSCI akan menempatkan pasar modal Indonesia ke status standalone market (pasar mandiri). Status ini diterapkan pada pasar yang menghadapi persoalan serius terkait aksesibilitas atau fungsi pasar.
MSCI mengelompokkan pasar saham dunia ke dalam empat kategori yakni developed market (pasar maju), emerging market (pasar berkembang), frontier market (pasar perintis).
Jika Indonesia dikeluarkan dari keluarga indeks emerging market ataupun frontier market, saham-saham Indonesia tidak lagi tercakup dalam indeks MSCI. Konsekuensinya para pengelola dana pasif yang mengikuti indeks emerging market harus menyesuaikan portofolionya, lalu sebagian investor aktif berpotensi mengurangi eksposur terhadap saham Indonesia.
Pengumuman MSCI itu langsung berdampak pada pembukaan perdagangan di Bursa Efek Indonesia, Jumat (16/10). Indeks Harga Saham Gabungan (IHSG) dibuka di level 5.393 atau merosot dari penutupan bursa sehari sebelumnya di level 5.863. Sesuai aturan, penurunan tajam hingga 8 persen ini membuat sistem di BEI menghentikan perdagangan (trading halt) selama 30 menit.
Seusai perdagangan bursa kembali dibuka pada pukul 09.30 WIB, IHSG kembali melemah menjadi 11 persen ke kisaran 5.200. Sekitar 700 saham dari lebih dari 900 saham di BEI mengalami penurunan harga. Nilai kapitalisasi pasar pun menciut drastis ke Rp 9.200 triliun. IHSG akhirnya ditutup di level 5.185 atau amblas 678 poin (11,57 persen).
Dibandingkan dengan pasar saham di negara lain, IHSG melemah sendiri. Indeks Nikkei Jepang pada pagi ini menghijau dengan kenaikan 1,75 persen, indek saham Hang Seng Hong Kong tumbuh 1,26 persen, dan indeks saham Straits Times Singapura naik 0,74 persen.
IHSG makin tenggelam pada perdagangan Senin (19/10). IHSG rontok hingga di bawah level psikologis 5.000. IHSG dibuka di level 4.961,88 atau turun 223,22 poin (4,31) persen dari penutupan perdagangan Jumat (16/10), 5.185.
Jika dibandingkan dengan penutupan perdagangan pada Kamis (15/10) atau sehari sebelum pengumuman MSCI, posisi IHSG pagi ini merosot hingga 15,38 persen atau ambrol 901,90 poin dari 5.863,78.
Setekah pembukaan, IHSG terus tertekan dan mencapai titik terendahnya dalam perdagangan hari ini di level 4.907. Pada perdagangan sesi 2, IHSG meningkat meski fluktuatif. IHSG akhirnya ditutup menguat tipis di level 5.000.
Posisi IHSG ini merupakan yang terlemah sepanjang 2026, mengalahkan level terlemah sebelumnya yakni 5.342,14 pada 8 Juni. Dibandingkan dengan posisi awal tahun, IHSG bahkan sudah melemah sekitar 40 persen.
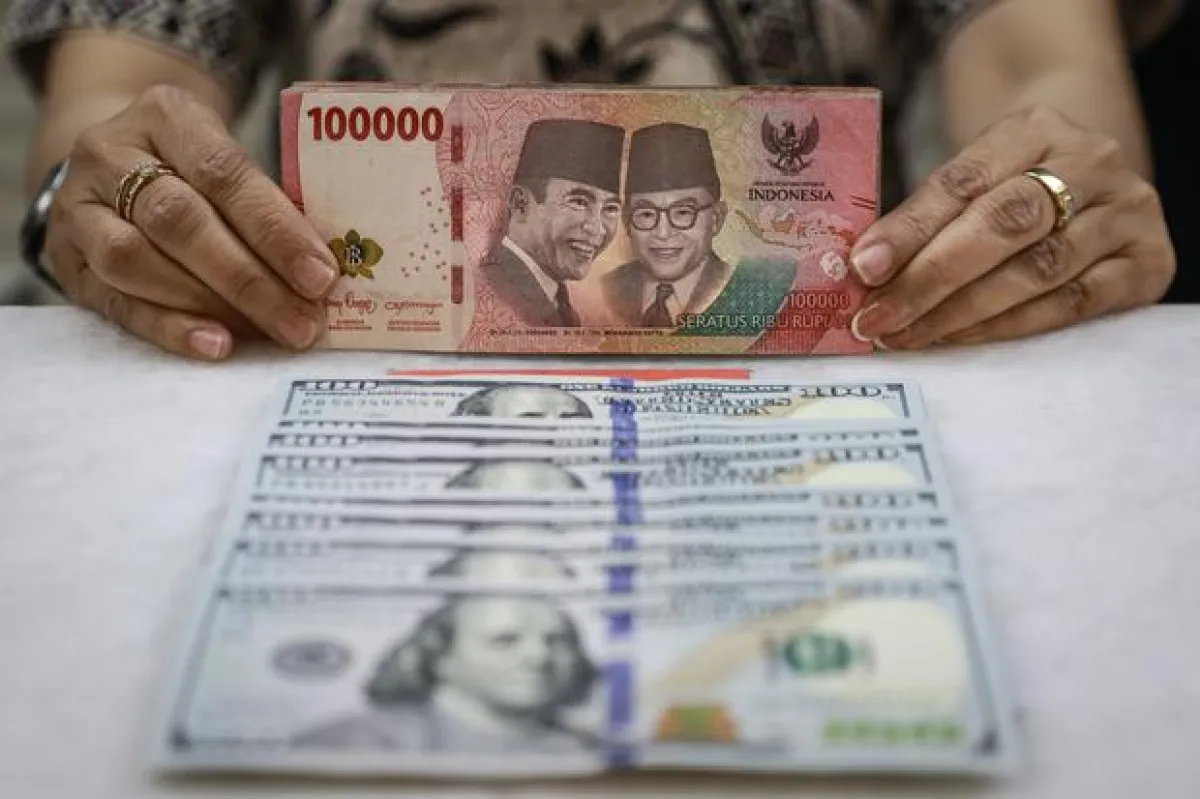
Pada hari yang sama, rupiah berada di level psikologis Rp 18.000-Rp 18.020 per dolar AS. Pergerakan ini cenderung stagnan dan melemah tipis apabila dibandingkan dengan akhir pekan lalu, 16 Oktober 2026, di Rp 18.027 per dolar AS berdasarkan data pasar spot Bloomberg.
Depresiasi rupiah mencerminkan tekanan terhadap pasar keuangan domestik di tengah meningkatnya ketidakpastian investasi. Meski pergerakannya relatif terbatas, posisi rupiah di kisaran Rp 18.000 per dolar AS menunjukkan tekanan nilai tukar masih berlangsung.
Merespon situasi perdagangan saham yang sedang tertekan, BEI mengeluarkan Surat Keputusan Direksi BEI Nomor Kep-00157/BEI/10-2026 tentang Peraturan Nomor II-A mengenai Perdagangan Efek Bersifat Ekuitas.
Isinya terkait penurunan batas auto rejection bawah (ARB) saham dari 15 persen menjadi 7 persen mulai untuk saham di atas Rp 10. Aturan ini mulai berlaku Senin (19/10/2026) hingga akhir 2026 dan akan dievaluasi kembali mengikuti perkembangan pasar.
Dikutip dari siaran pers BEI yang dirilis Senin (19/10/2026), BEI menjelaskan, penyesuaian ini dilakukan untuk menjaga perdagangan pasar modal berlangsung teratur, wajar, dan efisien, serta menjaga volatilitas pasar. Perubahan batas ARB juga bertujuan untuk memberikan kesempatan kepada investor untuk mengevaluasi dan mencerna informasi yang tersedia sebelum mengambil keputusan investasi.
ARB merupakan batas penurunan harga saham dalam satu hari perdagangan. Ketika harga saham mencapai batas tersebut, sistem bursa menolak pesanan jual pada harga di bawah batas yang diperbolehkan. Dengan penyesuaian ini, batas penurunan harga saham dalam sehari menjadi lebih ketat.
Sebelumnya, pada Minggu (18/10/2026), Otoritas Jasa Keuangan (OJK) mengumpulkan sejumlah pemangku kepentingan yang memiliki pengaruh dalam opini publik terkait pasar modal di Kantor BEI, Jakarta. Hadir dalam acara tertutup ini antara lain Ketua Dewan Komisioner OJK Friderica Widyasari Dewi, Kepala Eksekutif Pengawas Pasar Modal, Keuangan Derivatif dan Bursa Karbon (PMDK) Hasan Fawzi, serta pimpinan Bursa Efek Indonesia, Kustodian Sentral Efek Indonesia (KSEI) dan Kliring Penjaminan Efek Indonesia (KPEI). Adapun mereka yang diundang antara lain konten kreator finansial, analis, dan ekonom.
Langkah regulator yang mengadakan pertemuan tertutup mendadak di luar hari kerja itu, memantik gelombang spekulasi mengenai isu strategis dibahas di balik pintu rapat. Gelombang respons masyarakat memenuhi lini masa media sosial membahas efektivitas langkah OJK. Sampai dengan Senin (19/10).
Kepala Ekonom Mirae Asset Sekuritas Indonesia Rully Wisnubroto menilai, keputusan otoritas berusa menurunkan batas auto rejection bawah (ARB) saham dari 15 persen menjadi 7 persen merupakan upaya untuk membatasi kecepatan penurunan harga saham dalam satu sesi perdagangan dan mengurangi risiko kepanikan yang meluas.
Namun, pembatasan tersebut hanya mengendalikan besarnya penurunan harga harian, bukan menghilangkan keinginan investor untuk menjual sahamnya. Tekanan jual, menurut Rully, dapat berlanjut apabila investor mengubah penilaian mereka terhadap risiko pasar Indonesia. Oleh karena itu, pengetatan ARB lebih tepat dipandang sebagai instrumen stabilisasi sementara, bukan penyelesaian atas persoalan mendasar yang memicu koreksi pasar.
Pengamat pasar modal sekaligus founder Republik Investor, Hendra Wardana, menilai, proposal MSCI kali ini merupakan peringatan serius bahwa persoalan pasar modal Indonesia sudah menyentuh kepercayaan investor global.
Pemerintah dan otoritas tidak cukup hanya mengumumkan reformasi, tetapi harus membuktikan bahwa aturan benar-benar dijalankan dan mampu memperbaiki kualitas pasar.
Perbaikan ini, menurut Hendra, juga belum didukung disiplin fiskal, efektivitas belanja negara, stabilitas rupiah, dan konsistensi kebijakan ekonomi yang penting bagi bahan pertimbangan para investor. Keraguan investor terhadap pengelolaan fiskal akan semakin menambah lapisan tekanan kepercayaan, selain karena persoalan tata kelola pasar modal.
Pengajar Ilmu Ekonomi Universitas Indonesia Kiki Verico berpendapat, pemerintah dan otoritas keuangan masih memiliki waktu untuk membuktikan bahwa pasar Indonesia berlangsung sesuai standar dan etika yang berlaku. Beberapa komitmen yang harus dikerjakan, antara lain, keterbukaan pemilik saham di atas 1 persen, pasar fleksibel untuk pembelian sampai 15 persen, maupun memperbaiki tata kelola pasar.
Menurut Kiki, Pemerintah ataupun otoritas keuangan perlu menunjukkan niat baik dan benar-benar menerapkan standar dan etika yang ada.
Ekonom dan Rektor Universitas Paramadina Didik J Rachbini menegaskan, pemerintah termasuk otoritas keuangan dan pasar modal harus berbenah diri sekaligus melakukan reformasi ke dalam. Pemerintah tidak bisa tidak harus melakukan audit dan transparansi OJK, BEI, dan KSEI perlu menyatukan data kepemilikan, mengidentifikasi konsentrasi ekstrem, menelaah indikasi transaksi terkoordinasi, serta menetapkan standar pengungkapan yang dapat diuji.
Dengan demikian, pasar bisa dikoreksi dengan bukti kepatuhan dan tindakan pengawasan yang terukur, disertai perlindungan hak investor dan prosedur hukum yang adil. Ketika masuk ke dalam sistem modern global harga yang terbentuk di pasar merupakan harus refleksi dari sistem yang dipercaya.
Analis Market Senior Mirae Asset Sekuritas, Muhammad Nafan Aji Gusta Utama, mengatakan, tekanan pasar tidak selalu berarti investor harus menghentikan investasi, tetapi juga bukan alasan untuk langsung membeli saham secara agresif hanya karena harganya turun cukup dalam. Investor ritel pemula perlu mengutamakan pengelolaan risiko, disiplin dalam berinvestasi, dan pemahaman terhadap instrumen yang dipilih.
Langkah awal yang perlu dipastikan adalah menentukan tujuan keuangan, jangka waktu investasi, dan toleransi risiko. Untuk investor dengan tujuan investasi jangka panjang, koreksi pasar dapat dimanfaatkan untuk melakukan akumulasi secara bertahap atau dollar-cost averaging (DCA), misalnya melalui investasi rutin setiap bulan.
Strategi ini membantu mengurangi risiko salah menentukan waktu masuk pasar, meskipun tidak menjamin keuntungan ataupun melindungi investor dari penurunan nilai investasi.
”Dalam kondisi volatilitas tinggi, menjaga modal dan konsistensi investasi jauh lebih penting daripada mengejar keuntungan secara cepat,” kata Nafan yang juga mengingatkan agar menghindari penggunaan dana kebutuhan sehari-hari dan utang untuk membeli saham.
Direktur Asosiasi Riset dan Investasi PT Pilarmas Investindo Sekuritas Maximilianus Nico Demus berpendapat, tekanan pasar modal saat ini justru memberikan momentum bagi investor baru untuk mendapatkan harga saham yang jauh lebih bagus dan murah.
Bagi investor, kondisi harga murah ini sangat menarik untuk mencari emiten-emiten yang berpotensi menjadi multi-bagger, yakni saham yang mampu memberikan tingkat pengembalian (return) berkali-kali lipat dari harga pembelian.
Kendati begitu, Nico menjelaskan tidak ada rumus pasti dalam proporsi investasi karena keuangan digerakkan oleh perilaku manusia dan ketidakpatian.