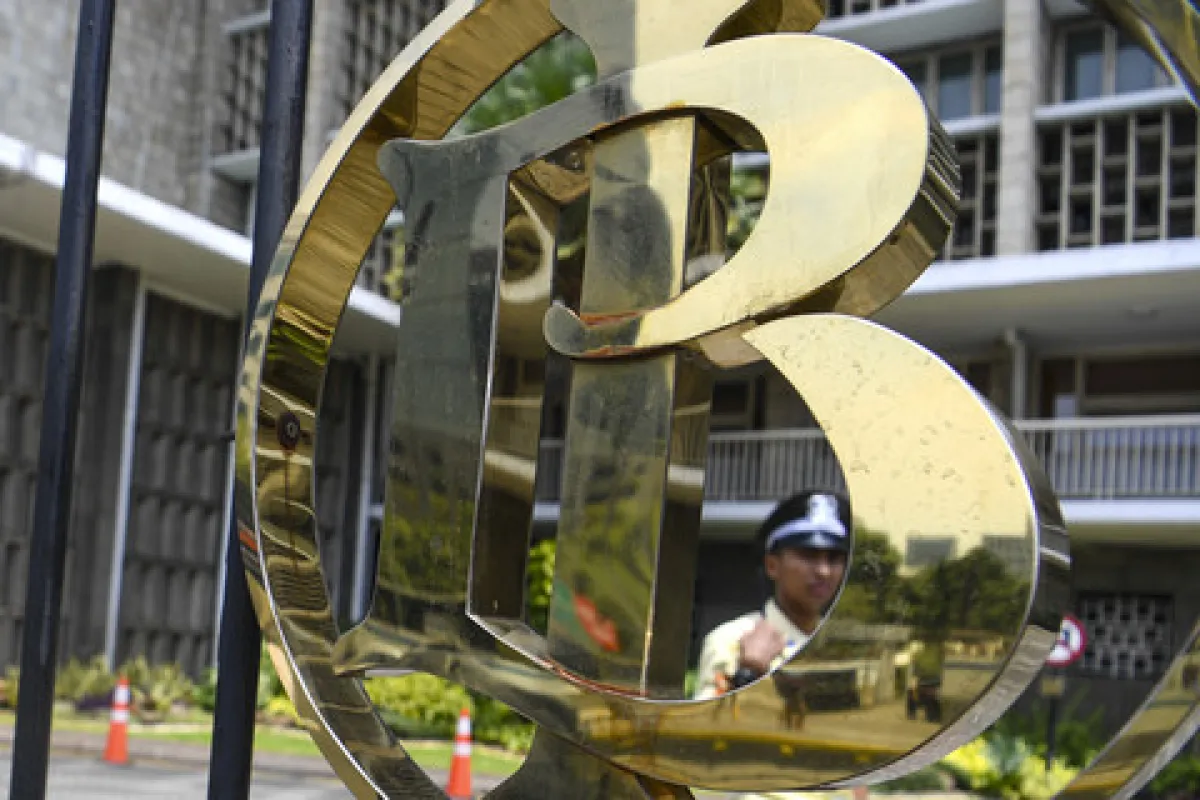
Bank Indonesia (BI) diproyeksikan menaikkan suku bunga acuan atau BI Rate sebesar 25 basis poin menjadi 6 persen dalam Rapat Dewan Gubernur (RDG) BI pada 20-21 Oktober 2026. Ekonom Permata Bank, Josua Pardede, memperkirakan peluang kenaikan suku bunga mencapai 60 persen, sementara kemungkinan BI mempertahankan suku bunga berada di kisaran 40 persen. “Kami memperkirakan Bank Indonesia berpeluang menaikkan BI-Rate sebesar 25 basis poin menjadi 6,00 persen pada RDG 21 Oktober 2026, meskipun keputusan mempertahankan suku bunga sebesar 5,75 persen masih memiliki kemungkinan yang cukup besar,” kata Josua kepada kumparan, Rabu (21/10). Josua mengatakan prediksi tersebut didorong oleh meningkatnya tekanan terhadap rupiah setelah pengumuman Morgan Stanley Capital International (MSCI) mengenai kemungkinan penurunan klasifikasi pasar saham Indonesia menjadi Standalone Market. Menurut Josua, tekanan di pasar keuangan domestik tercermin dari koreksi Indeks Harga Saham Gabungan (IHSG), kenaikan imbal hasil Surat Berharga Negara (SBN) tenor 10 tahun menjadi sekitar 7,44 persen pada 20 Oktober 2026, serta pelemahan rupiah yang berada di sekitar Rp 17.987 per dolar AS. “Dengan kondisi tersebut, kenaikan 25 basis poin merupakan respons yang relatif lebih proporsional dibandingkan kenaikan agresif sebesar 50 basis poin, karena dapat memperkuat kredibilitas kebijakan moneter dan daya tarik aset rupiah tanpa memberikan tekanan berlebihan terhadap pertumbuhan ekonomi,” jelas Josua. Meski demikian, Josua mengingatkan BI perlu mempertimbangkan dampak kenaikan suku bunga sebelumnya yang secara kumulatif mencapai 100 basis poin pada Mei hingga Juni 2026. Menurutnya, keputusan BI akan ditentukan oleh sejumlah faktor, antara lain stabilitas rupiah, risiko arus modal asing keluar, perkembangan inflasi, dan arah kebijakan suku bunga Amerika Serikat. “Tekanan pasar keuangan domestik meningkat karena persoalan MSCI terjadi bersamaan dengan tingginya harga minyak dunia, yang telah mencapai sekitar 111 dolar AS per barel untuk Brent, serta imbal hasil obligasi pemerintah Amerika Serikat sepuluh tahun yang masih berada di sekitar 5,10 persen,” lanjutnya. Josua kemudian menjelaskan, tekanan terhadap pasar saham Indonesia belum menunjukkan penarikan modal asing secara menyeluruh dari seluruh instrumen keuangan domestik. Sepanjang 2026 hingga 20 Oktober, investor asing mencatat penjualan bersih saham sekitar USD 5,28 miliar.
Namun, pada periode yang sama, masih terdapat arus masuk sekitar USD 2,37 miliar ke pasar SBN dan USD 10,33 miliar ke instrumen Sekuritas Rupiah Bank Indonesia (SRBI). Lalu dari sisi inflasi, Josua menilai inflasi September 2026 sebesar 3,28 persen masih berada dalam kisaran sasaran BI. Sementara itu, inflasi inti sekitar 2,84 persen menunjukkan tekanan permintaan domestik belum berlebihan. Meski begitu, inflasi pangan yang mendekati 5 persen dan potensi kenaikan harga impor akibat pelemahan rupiah tetap perlu diwaspadai. “Untuk keseluruhan tahun 2026, kami memperkirakan BI-Rate berpotensi berada pada kisaran 6,00–6,25 persen pada akhir tahun, dengan kecenderungan kebijakan moneter yang tetap ketat dan berorientasi pada stabilitas rupiah,” ucap Josua. Sebaliknya, jika rupiah stabil, arus modal asing membaik, dan inflasi terkendali, Josua menilai BI dapat mempertahankan suku bunga di level 6 persen hingga akhir tahun. “Pada akhirnya, kami melihat kenaikan BI-Rate sebesar 25 basis poin pada Oktober sebagai skenario yang lebih mungkin, dengan peluang kenaikan tambahan hingga akhir tahun apabila risiko eksternal dan tekanan nilai tukar berlanjut,” ucapnya. Di sisi lain, Ekonom CORE Indonesia, Yusuf Rendy Manilet, lebih condong pada keputusan BI untuk mempertahankan suku bunga di level 5,75 persen. Menurutnya, tekanan pasar keuangan dalam sepekan terakhir terutama bersumber dari persoalan tata kelola pasar modal yang mencuat melalui isu MSCI. “Kenaikan suku bunga memang dapat memperbaiki selisih imbal hasil aset rupiah, tetapi tidak dapat menyelesaikan persoalan transparansi kepemilikan saham maupun memastikan bahwa data saham beredar di publik benar-benar mencerminkan kondisi sebenarnya,” jelas Yusuf kepada kumparan. Ia menambahkan, pemulihan kepercayaan investor lebih bergantung pada reformasi pasar modal daripada kebijakan moneter
Yusuf juga menilai BI telah menaikkan suku bunga secara kumulatif sebesar 100 basis poin sebagai langkah antisipatif, sementara transmisi kenaikan tersebut terhadap suku bunga perbankan belum sepenuhnya selesai. Kenaikan tambahan berisiko meningkatkan biaya kredit bagi dunia usaha dan rumah tangga, terutama ketika daya beli masyarakat masih lemah. Yusuf turut menyoroti penguatan IHSG sebesar 5,65 persen pada 20 Oktober 2026 yang dinilai sedikit meredakan kekhawatiran bahwa tekanan pasar telah berkembang menjadi kondisi yang tidak terkendali.
“Meski demikian, alasan untuk menaikkan suku bunga juga cukup kuat. Rupiah melemah sekitar 1,2 persen dalam sebulan terakhir dan mencatatkan kinerja yang lebih buruk dibandingkan sejumlah mata uang Asia,” tutur Yusuf. Selain itu, cadangan devisa turun dari USD 154,58 miliar pada awal tahun menjadi USD 146,3 miliar pada September 2026, sedangkan inflasi meningkat menjadi 3,28 persen. Ia pun menyoroti penjualan bersih investor asing di pasar saham yang mencapai Rp 88,19 triliun sepanjang tahun. “Jika BI menilai tekanan terhadap rupiah mulai memengaruhi ekspektasi inflasi dan pasar obligasi, kenaikan 25 basis poin menjadi langkah stabilisasi yang dapat dipertanggungjawabkan,” lanjut Yusuf. Yusuf menjelaskan, keputusan BI akan bergantung pada pergerakan rupiah di sekitar Rp 18.000 per dolar AS, arus modal keluar akibat isu MSCI, serta arah inflasi. Dari sisi eksternal, BI juga perlu mencermati kebijakan suku bunga Federal Reserve (The Fed) dan harga minyak dunia yang masih tinggi karena berpotensi menekan neraca perdagangan, meningkatkan beban subsidi, dan mendorong inflasi domestik. “Jadi, keputusan suku bunga besok perlu dilihat sebagai satu paket kebijakan. Jika BI mempertahankan suku bunga di 5,75 persen, keputusan itu harus disertai komitmen intervensi yang kuat di pasar valuta asing dan pasar obligasi, serta sinyal yang jelas bahwa BI siap menaikkan bunga apabila tekanan terhadap rupiah dan inflasi berlanjut,” jelasnya. Sebaliknya, apabila BI menaikkan suku bunga menjadi 6 persen, Yusuf menilai langkah tersebut perlu dijelaskan sebagai respons stabilisasi yang terukur, bukan sebagai awal siklus pengetatan agresif. “Dengan mempertimbangkan seluruh faktor tersebut, skenario dasar saya tetap BI Rate ditahan di 5,75 persen dengan sikap yang lebih hawkish. Namun, selisih peluang antara keputusan menahan dan menaikkan suku bunga sangat tipis,” imbuh Yusuf.