Meski menawarkan kemudahan dan fleksibilitas, penggunaan kartu kredit tetap membutuhkan pengelolaan keuangan yang baik agar tidak menimbulkan beban tagihan.
IDXChannel – Kartu kredit semakin menjadi salah satu pilihan pembayaran untuk berbagai kebutuhan, mulai dari belanja online, transaksi sehari-hari, hingga pembayaran layanan digital. Meski menawarkan kemudahan dan fleksibilitas, penggunaan kartu kredit tetap membutuhkan pengelolaan keuangan yang baik agar tidak menimbulkan beban tagihan.
Salah satu hal yang perlu dipahami adalah kartu kredit bukanlah penghasilan tambahan, melainkan fasilitas kredit yang harus dibayar kembali sesuai ketentuan. Maka dari itu, sebelum menggunakannya, masyarakat perlu mengenali cara kerja limit, bunga, biaya, dan tanggal jatuh tempo.
1. Pahami Limit dan Kemampuan Membayar
Limit kartu kredit merupakan batas maksimal penggunaan fasilitas kredit yang diberikan oleh penerbit kartu. Misalnya, seseorang yang memiliki limit Rp10 juta bukan berarti memperoleh tambahan penghasilan sebesar nominal tersebut.
Setiap transaksi yang dilakukan akan menjadi kewajiban pembayaran. Oleh karena itu, besarnya limit sebaiknya tidak dijadikan patokan untuk berbelanja. Pengguna tetap perlu menyesuaikan pengeluaran dengan kemampuan finansial dan anggaran bulanan.
Selain limit, penting untuk memahami komponen biaya yang berlaku, termasuk bunga, biaya tahunan, biaya transaksi tertentu, dan konsekuensi keterlambatan pembayaran. Ketentuan tersebut dapat berbeda tergantung pada produk dan penerbit kartu.
Pengguna juga perlu memperhatikan tanggal jatuh tempo serta jumlah tagihan yang harus dibayarkan. Melunasi seluruh tagihan tepat waktu, jika memungkinkan, dapat membantu menghindari bunga atas saldo yang belum dilunasi sesuai ketentuan yang berlaku.
Untuk menjaga pengeluaran tetap terkendali, pengguna dapat memanfaatkan riwayat transaksi, mengaktifkan pengingat pembayaran, serta memeriksa tagihan secara berkala.
2. Manfaatkan Kartu Kredit Sesuai Kebutuhan
Selain kemudahan transaksi, kartu kredit dapat membantu pengguna memantau pengeluaran melalui riwayat pembayaran yang tercatat. Beberapa produk juga menawarkan manfaat tambahan, seperti poin hadiah, voucher, hingga promosi tertentu.
Meski demikian, manfaat tersebut sebaiknya tidak menjadi alasan utama untuk meningkatkan pengeluaran. Penggunaan kartu kredit yang bijak tetap perlu mempertimbangkan kebutuhan dan kemampuan membayar.
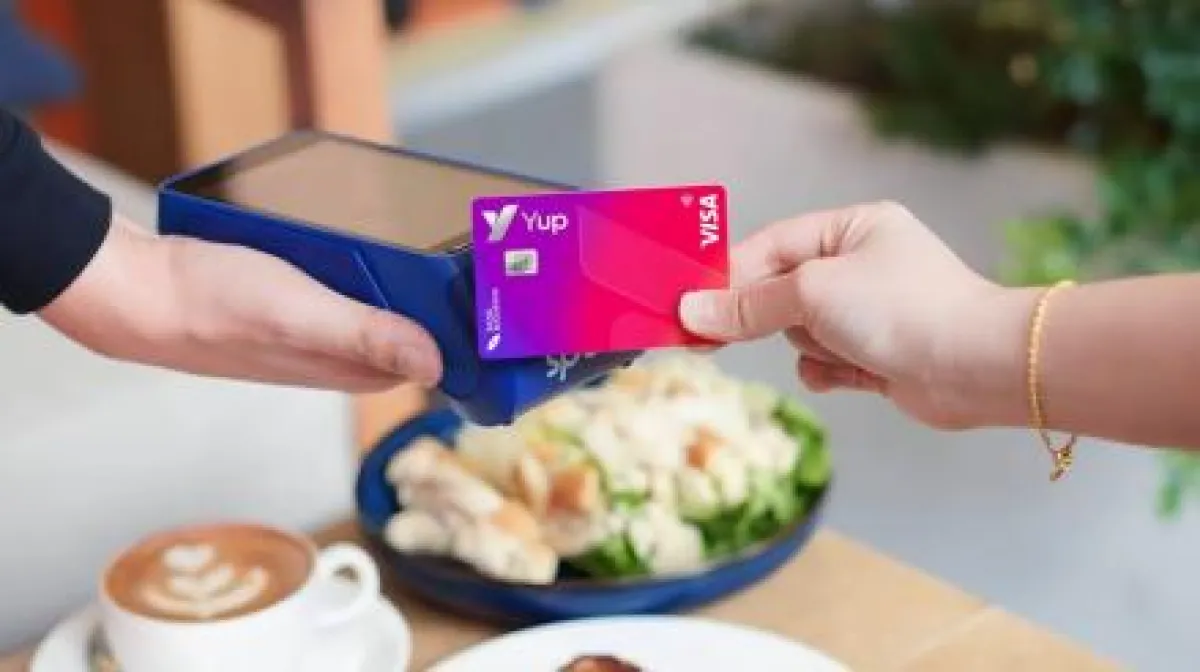
President of Yup Elok Wahyuni mengungkapkan, Yup Visa Credit Card dapat digunakan untuk transaksi di merchant dalam maupun luar negeri yang menerima jaringan Visa, termasuk pada platform belanja online, sesuai ketentuan yang berlaku.
Yup Visa Credit Card menawarkan limit hingga Rp50 juta, dengan besaran limit yang diberikan kepada setiap pengguna bergantung pada hasil penilaian dan persetujuan bank penerbit.
“Melalui Yup Visa Credit Card, kami ingin memperluas pilihan pembayaran sekaligus menghadirkan pengalaman finansial yang lebih praktis bagi masyarakat. Di saat yang sama, kami percaya bahwa inovasi di sektor keuangan harus selalu berjalan beriringan dengan transparansi, edukasi, dan penggunaan fasilitas kredit secara bertanggung jawab,” ujarnya, Jumat (23/10/2026).
Menurutnya, pengguna dapat mengakses informasi transaksi, tagihan, tanggal jatuh tempo, serta sisa limit yang tersedia melalui aplikasi Yup. Ketersediaan informasi ini memungkinkan pengguna untuk memantau penggunaan kartu dan merencanakan pembayaran secara lebih terukur.
"Pada akhirnya, memilih kartu kredit bukan hanya tentang besarnya limit atau banyaknya promosi yang ditawarkan. Pemahaman mengenai biaya, kewajiban pembayaran, dan kemampuan mengelola pengeluaran menjadi hal penting agar fasilitas kredit dapat dimanfaatkan secara bertanggung jawab," kata dia.
Sebagai informasi, Yup merupakan platform layanan keuangan digital yang dikembangkan oleh PT Finture Tech Indonesia.
(Dhera Arizona)