JAKARTA, KOMPAS — Privasi data menjadi risiko utama yang perlu dikendalikan dalam penggunaan kecerdasan buatan atau AI di industri perbankan Indonesia. Sebanyak 82 persen bankir yang disurvei Perhimpunan Bank Nasional atau Perbanas, perusahaan teknologi IBM, dan firma riset K&A menyebut, privasi data sebagai risiko AI yang perlu diantisipasi.
Risiko ini berkaitan dengan pemrosesan data nasabah oleh sistem AI, mulai dari informasi identitas hingga riwayat transaksi keuangan. Tanpa pengelolaan yang memadai, data dapat diakses pihak yang tidak berwenang atau terekspos akibat kelemahan sistem. Perkembangan AI juga berpotensi mempermudah pelaku kejahatan siber mengotomatiskan pencarian celah keamanan.
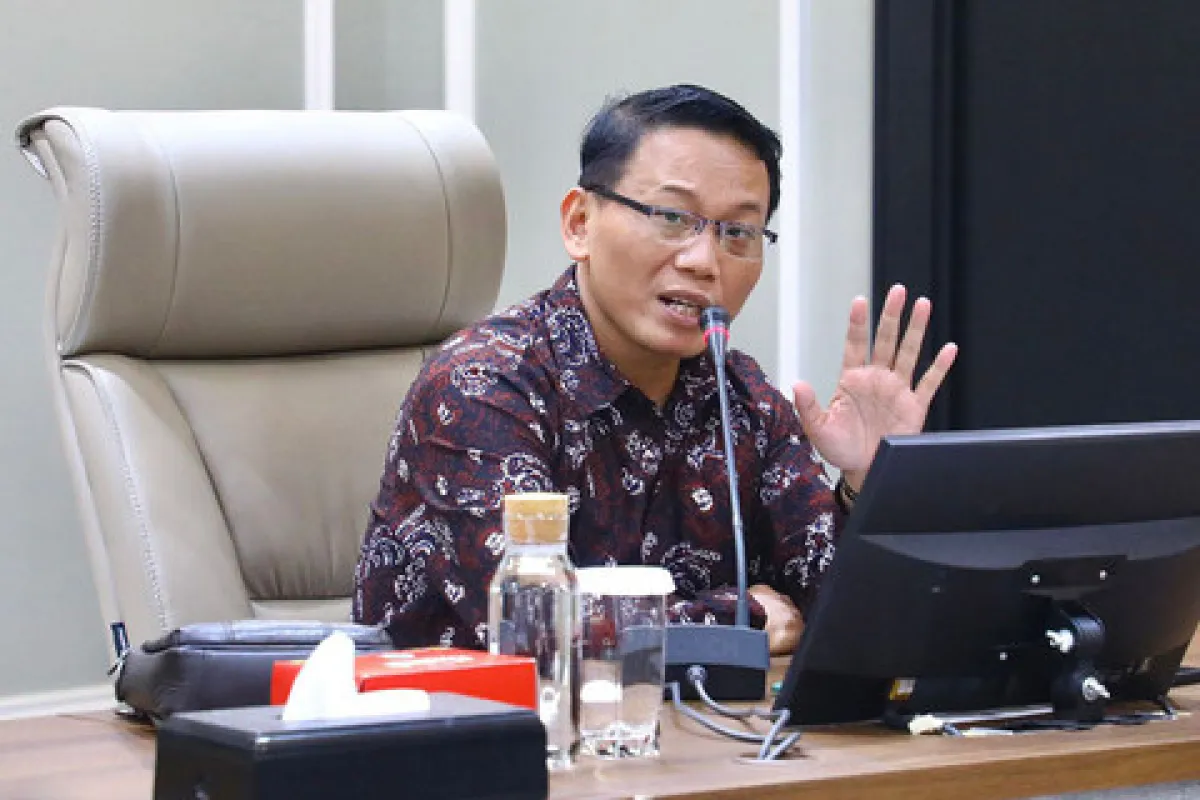
Ketua Bidang Technology & Security Perbanas Toto Prasetio mengatakan, meningkatnya penggunaan AI perlu diikuti dengan pemahaman bersama mengenai kedaulatan digital. Kerja sama antara bank, regulator, asosiasi industri, dan mitra teknologi dibutuhkan untuk memastikan AI digunakan secara bertanggung jawab.
“Seiring meningkatnya adopsi AI, prioritas industri perbankan adalah membangun pemahaman bersama tentang penerapan kedaulatan digital dalam praktik,” kata Toto dalam keterangan tertulis yang dikutip Rabu (28/10/2026).
Temuan tersebut tertuang dalam laporan riset berjudul Digital Sovereign AI and the Future of Trusted Banking. Selain privasi data, sebanyak 44 persen responden menyebut keamanan siber sebagai risiko AI yang perlu dikendalikan, sedangkan 41 persen menyebut risiko regulasi.
Adapun kemampuan menjelaskan dasar keputusan AI (explainability) menjadi perhatian 21 persen responden, sementara 12 persen menyoroti kemampuan mengaudit sistem AI (auditability).
Praktisi perbankan Wilson Arafat menilai salah satu tantangan dalam penerapan AI di perbankan adalah black box governance, yakni kondisi ketika bank menggunakan teknologi AI dari vendor pihak ketiga tanpa memahami sepenuhnya cara kerja sistem dan logika algoritmanya. Keterbatasan pemahaman itu, menurut dia, dapat menyulitkan pengambilan keputusan ketika terjadi serangan siber atau gangguan sistem.
Dia menilai, bank perlu memiliki kerangka tata kelola AI yang mengikat dan mencakup audit algoritma sebelum teknologi diterapkan, pengujian etika, serta kejelasan tanggung jawab apabila terjadi kegagalan sistem. “Pengawasan juga perlu didukung unit independen yang memiliki keahlian teknis dan kewenangan investigasi,” ujar Wilson.
Selain regulasi, Wilson menekankan pentingnya peningkatan pemahaman di tingkat pimpinan bank. Akuntabilitas algoritma, menurut dia, perlu menjadi bagian penting dalam pendidikan dan sertifikasi perbankan agar pengelolaan risiko AI tidak hanya bergantung pada penyedia teknologi.
Riset Perbanas, IBM, dan K&A juga menunjukkan, kesiapan tata kelola AI di perbankan masih perlu ditingkatkan. Tingkat kematangan tata kelola AI memperoleh skor rata-rata 2,74 dari skala 5. Penilaian ini mencakup dokumentasi, validasi, pemantauan kinerja, evaluasi berkala, dan pengawasan manusia.
Di sisi lain, 73 persen bankir yang disurvei menilai kedaulatan digital relevan bagi agenda transformasi perbankan dalam 12–24 bulan ke depan. Tingkat relevansinya memperoleh skor 3,98 dari skala 5.
Dalam penerapannya, 34 persen responden menyatakan, organisasinya masih menguji AI melalui proyek percontohan atau dalam skala terbatas. Sebanyak 18 persen telah menggunakan AI untuk sejumlah kegiatan operasional, sedangkan 12 persen belum menjajaki penggunaannya.
Penggunaan AI secara luas dengan tata kelola formal juga masih terbatas. Hanya 4 persen responden yang menyatakan organisasinya telah menerapkan AI lintas fungsi dengan tata kelola formal. Sementara itu, hanya 9 persen yang menyebut organisasinya memiliki daftar penggunaan AI yang lengkap dan diperbarui secara berkala.
Dalam jajak pendapat interaktif, 70 persen peserta memilih kemampuan mengendalikan data, sistem, dan teknologi secara penuh sebagai definisi yang paling sesuai dengan pemahaman mereka tentang kedaulatan digital. Pelatihan tata kelola AI menjadi kebutuhan yang paling banyak disebut responden, yakni 66 dari 91 orang.
General Manager IBM ASEAN Catherine Lian dalam keterangan tertulis mengungkapkan, AI kini digunakan dalam berbagai kegiatan perbankan, mulai dari layanan nasabah dan pencegahan penipuan hingga pengambilan keputusan. Karena itu, bank perlu menjaga transparansi dan kendali atas data, sistem, serta proses yang digunakan.
“Seiring meningkatnya adopsi AI, semakin penting untuk membantu bank berinovasi secara bertanggung jawab sambil menjaga kedaulatan digital, yaitu transparansi dan kendali atas sistem, data dan proses yang paling penting,” kata Catherine.
Risiko keamanan data seiring penggunaan AI juga menjadi perhatian di luar Indonesia. Di Korea Selatan, Shinhan Bank mengonfirmasi kebocoran data pribadi sekitar 25.000 nasabah akibat serangan siber. Informasi yang dilaporkan terekspos mencakup nama, nomor telepon, pendapatan tahunan, dan batas pinjaman nasabah.
Bloomberg melaporkan, kebocoran tersebut terjadi pada 29–30 September 2026 dan diumumkan pada 1 Oktober 2026. Sejumlah pakar keamanan siber menduga pelaku menggunakan agen AI untuk mencari celah keamanan dan memperoleh akses tanpa izin ke layanan yang digunakan oleh perantara pinjaman.
Shinhan Bank menyelidiki insiden itu bersama otoritas terkait dan pakar eksternal. Dugaan penggunaan AI dalam serangan tersebut masih perlu dibedakan dari fakta kebocoran data yang telah dikonfirmasi bank.