HARIAN.FAJAR.CO.ID, MAKASSAR — Bagi nelayan di kawasan pesisir Sulawesi Selatan, penghasilan tidak selalu datang dengan jumlah yang sama setiap hari. Cuaca, musim, dan hasil tangkapan menentukan berapa rupiah yang bisa dibawa pulang untuk memenuhi kebutuhan keluarga.
Situasi serupa juga dialami petani dan pelaku usaha mikro di pedesaan. Di tengah potensi usaha yang dimiliki, mereka kerap berhadapan dengan persoalan klasik: keterbatasan modal, sulitnya menjangkau layanan perbankan, hingga minimnya informasi mengenai produk keuangan formal.
Di sejumlah wilayah, jarak menuju kantor bank masih menjadi hambatan. Tidak sedikit pula pelaku usaha yang belum memiliki pencatatan keuangan dan administrasi memadai untuk mengakses pembiayaan.
Persoalan inilah yang coba dijawab Otoritas Jasa Keuangan (OJK). Melalui berbagai program perluasan akses keuangan, lembaga pengawas sektor jasa keuangan tersebut berupaya mendekatkan layanan formal kepada masyarakat, termasuk mereka yang berada jauh dari pusat perkotaan.
Di Sulawesi Selatan, upaya itu antara lain diwujudkan melalui Program Ekosistem Keuangan Inklusif (EKI). Program ini tidak sekadar membawa sosialisasi perbankan ke desa, tetapi berupaya membangun hubungan antara potensi ekonomi lokal dan industri jasa keuangan.
Langkah tersebut menjadi bagian dari perjalanan 15 tahun OJK dalam mendorong sektor jasa keuangan yang stabil, inklusif, inovatif, dan terpercaya untuk mendukung pertumbuhan ekonomi nasional.
Kepala OJK Sulselbar, Moch Muchlasin, mengatakan perluasan akses keuangan harus menyentuh masyarakat yang selama ini belum sepenuhnya terhubung dengan lembaga keuangan formal.
“Melalui program Ekosistem Keuangan Inklusif ini, kami masuk ke desa-desa potensi berbasis pesisir dan pertanian. Kami tidak hanya datang memberikan sosialisasi, tetapi membangun ekosistem keuangan terpadu agar masyarakat desa terhubung langsung dengan lembaga keuangan resmi,” ungkap Muchlasin, Jumat, 30 Oktober 2026.
Program EKI dijalankan bersama Tim Percepatan Akses Keuangan Daerah (TPAKD). Sasarannya adalah desa-desa potensial dengan karakteristik ekonomi berbasis pesisir, perikanan, pertanian, dan pariwisata.
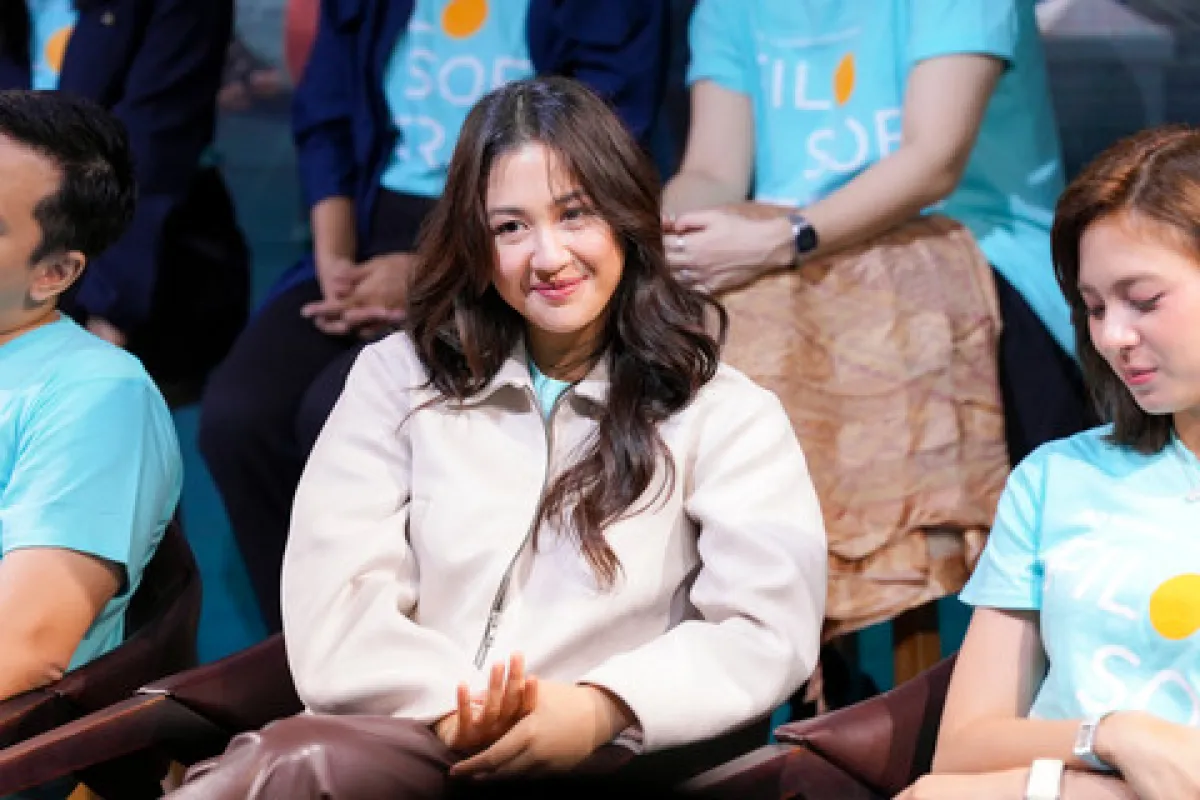
INKLUSI KEUANGAN. OJK bersama industri jasa keuangan menggelar Financial Expo (FIN Expo) 2026 di Trans Studio Mall di Makassar.Berdasarkan laporan TPAKD Sulawesi Selatan hingga Triwulan II-2026, program EKI dan Kawasan Nelayan Merah Putih (KNMP) telah diterapkan di enam desa strategis.
Masing-masing Desa Angkue di Kabupaten Bone, Desa Tongke-Tongke di Sinjai, Desa Bentenge di Bulukumba, Desa Balangloe di Jeneponto, Desa Aeng Batu di Takalar, serta Kelurahan Untia di Kota Makassar.
Di tiga desa percontohan awal, yakni Angkue, Tongke-Tongke, dan Bentenge, TPAKD Sulsel telah menggelar tiga kegiatan edukasi intensif dan business matching.
Kelompok nelayan, petani, pengrajin, dan pelaku UMKM dipertemukan dengan perbankan serta lembaga pembiayaan. Mereka tidak hanya diperkenalkan dengan produk keuangan, tetapi juga dibekali pengetahuan mengenai pengelolaan keuangan usaha, akses permodalan, hingga cara menghindari praktik tengkulak dan pinjaman ilegal.
“Masyarakat di pelosok desa sering kali terkendala jarak dan informasi untuk mengakses perbankan. Lewat EKI, kami memboyong industri jasa keuangan ke desa agar transaksi, pembukaan tabungan, hingga pengajuan kredit usaha mikro bisa dilakukan langsung di lokasi,” tegasnya.
Menjemput Akses di Kampung Nelayan
Di Kelurahan Untia, Kota Makassar, persoalan akses keuangan memiliki cerita tersendiri. Kawasan pesisir yang dikenal sebagai salah satu sentra aktivitas perikanan ini menjadi lokasi penguatan literasi keuangan melalui sinergi EKI dan Kampung Nelayan Merah Putih.
Bagi masyarakat nelayan, mengelola keuangan bukan perkara sederhana. Pendapatan yang bergantung pada musim, cuaca, dan hasil tangkapan membuat perencanaan keuangan menjadi kebutuhan penting.
Saat hasil tangkapan melimpah, nelayan perlu menyisihkan sebagian pendapatan untuk menghadapi masa paceklik. Sebaliknya, ketika cuaca buruk menghambat aktivitas melaut, tabungan dapat menjadi penyangga kebutuhan rumah tangga.
Karena itu, peningkatan kesejahteraan nelayan tidak cukup hanya mengandalkan produktivitas dan hasil tangkapan. Kemampuan mengelola pendapatan, membangun tabungan, serta menggunakan layanan keuangan secara tepat juga perlu diperkuat.
Muchlasin menilai literasi keuangan menjadi salah satu fondasi untuk membangun ketahanan ekonomi keluarga nelayan.
“Literasi keuangan merupakan salah satu fondasi penting dalam memperkuat ketahanan ekonomi keluarga nelayan. Pendapatan masyarakat pesisir yang dipengaruhi oleh musim, kondisi cuaca, dan fluktuasi hasil tangkapan perlu dikelola secara bijaksana agar dapat mendukung kebutuhan keluarga, membangun tabungan, serta menjaga keberlanjutan usaha,” ujarnya.
Selain edukasi, OJK mendorong perluasan pembiayaan produktif, penguatan pelindungan konsumen, dan digitalisasi pembayaran bagi pelaku usaha lokal.
Dengan demikian, masyarakat tidak hanya mendapatkan akses pembiayaan, tetapi juga memahami manfaat, biaya, persyaratan, dan risiko dari produk keuangan yang digunakan.
Koordinator Penyuluh Perikanan Makassar, Rachmady Azis, menilai kolaborasi lintas sektor menjadi kunci agar pengembangan ekonomi masyarakat pesisir tidak berhenti pada kegiatan seremonial.
“Sinergi lintas sektor diperlukan untuk memastikan pengembangan ekonomi masyarakat pesisir berjalan berkelanjutan,” katanya.
Ketika Akses Belum Sepenuhnya Berarti Pemahaman
Upaya mendekatkan layanan keuangan ke desa berlangsung di tengah perkembangan industri jasa keuangan Sulawesi Selatan yang menunjukkan pertumbuhan positif.
Hingga Agustus 2026, aset perbankan Sulsel mencapai Rp223,44 triliun atau tumbuh 6,87 persen secara tahunan (year on year/yoy). Dana pihak ketiga (DPK) mencapai Rp153,52 triliun, meningkat 7,93 persen, sedangkan penyaluran kredit mencapai Rp178,56 triliun atau tumbuh 5,61 persen.
Rasio kredit terhadap dana pihak ketiga atau Loan to Deposit Ratio (LDR) tercatat 116,31 persen. Sementara rasio kredit bermasalah atau Non-Performing Loan (NPL) berada pada level 3,61 persen.
Pertumbuhan juga terlihat pada industri keuangan nonbank. Hingga Juni 2026, pembiayaan pergadaian tumbuh 44,83 persen menjadi Rp12,58 triliun. Fintech peer-to-peer (P2P) lending meningkat 29,64 persen menjadi Rp2,64 triliun.
Di sektor asuransi, premi tumbuh 42,75 persen menjadi Rp2,01 triliun. Nilai klaim meningkat 25,70 persen menjadi Rp1,09 triliun. Sementara piutang pembiayaan mencapai Rp19,20 triliun atau tumbuh 2,34 persen. Hanya sektor dana pensiun yang mengalami kontraksi sebesar 0,40 persen menjadi Rp1,69 triliun.
Pasar modal juga memperlihatkan semakin terbukanya akses masyarakat terhadap instrumen investasi. Per Juli 2026, jumlah Single Investor Identification (SID) di Sulsel mencapai 798.153 atau melonjak 81,62 persen dibandingkan periode yang sama tahun sebelumnya.
Investor reksa dana menjadi kelompok terbesar dengan 768.975 SID, disusul investor saham sebanyak 216.224 SID dan investor Surat Berharga Negara (SBN) sebanyak 23.675 SID.
Namun, pertumbuhan akses tersebut menyisakan tantangan. Masyarakat yang semakin mudah menggunakan produk keuangan belum tentu memiliki pemahaman yang cukup mengenai karakteristik dan risiko produk tersebut.
Hasil Survei Literasi dan Inklusi Keuangan 2026 menunjukkan indeks inklusi keuangan Sulsel mencapai 94,27 persen, lebih tinggi dibandingkan rata-rata nasional sebesar 93,61 persen.
Sebaliknya, indeks literasi keuangan Sulsel baru mencapai 61,03 persen. Angka tersebut masih berada di bawah indeks nasional sebesar 69,57 persen.
Kesenjangan ini menunjukkan bahwa kemudahan mengakses layanan keuangan belum sepenuhnya diikuti kemampuan memahami produk yang digunakan.
Di tengah semakin beragamnya layanan keuangan, masyarakat tidak cukup hanya mengenal produk. Mereka perlu memahami manfaat, biaya, kewajiban, serta risiko sebelum mengambil keputusan.
UMKM dan Persoalan Akses Permodalan
Tantangan lain terlihat pada sektor usaha mikro, kecil, dan menengah (UMKM). Kelompok usaha yang menjadi salah satu penopang ekonomi daerah ini masih menghadapi hambatan ketika berhubungan dengan lembaga keuangan formal.
Kepala Direktorat Pengawasan Perilaku Pelaku Usaha Jasa Keuangan, Edukasi, Pelindungan Konsumen, dan Perizinan Lembaga Jasa Keuangan OJK Sulselbar, Arief Machfoed, mengatakan persoalan pembiayaan UMKM tidak semata-mata berkaitan dengan tingkat bunga.
“Ini bukan hanya soal bunga, tapi soal kemampuan memenuhi syarat administratif dan literasi keuangan yang belum merata,” ujarnya.
Menurut Arief, persoalan asymmetric information masih menjadi tantangan bagi industri jasa keuangan. Banyak UMKM belum memiliki pencatatan keuangan yang baik, data usaha yang lengkap, serta legalitas yang memadai.
Kondisi tersebut membuat proses penilaian kelayakan kredit membutuhkan waktu dan biaya lebih besar. Di sisi lain, biaya operasional untuk menjangkau pelaku usaha di desa dan wilayah terpencil juga relatif tinggi.
“Mayoritas pembiayaan tidak dibarengi pendampingan bisnis. Padahal bagi UMKM, pendampingan jauh lebih menentukan daripada sekadar pemberian kredit,” katanya.
PANEN. Petani di Kabupaten Bone sedang memanen padi secara manualData Profil Industri Mikro dan Kecil BPS menunjukkan 89,07 persen UMK masih menggunakan modal sendiri. Sementara pelaku usaha yang menggabungkan modal pribadi dengan modal pihak lain hanya 8,57 persen.
Hingga 31 Oktober 2025, penyaluran Kredit Usaha Rakyat (KUR) di Sulawesi Selatan mencapai Rp13,79 triliun kepada 237.837 debitur atau 71,43 persen dari target Rp17,08 triliun. Meski demikian, pertumbuhan kredit UMKM di Sulsel pada September 2025 hanya mencapai 0,29 persen dengan outstanding Rp61,88 triliun.
OJK mendorong diversifikasi sumber pembiayaan, mulai dari perbankan, perusahaan modal ventura, fintech P2P lending, perusahaan pembiayaan, hingga program permodalan ultra mikro seperti PNM Mekaar dan ULaMM.
“Perluasan akses tersebut diharapkan tidak berhenti pada pemberian pinjaman. Pendampingan usaha, penguatan kapasitas, dan akses pasar juga harus menjadi bagian dari proses pengembangan UMKM,” harapnya.
# Melindungi Masyarakat di Tengah Digitalisasi
Semakin luasnya akses layanan keuangan juga menghadirkan tantangan baru. Kemudahan transaksi digital dan penawaran produk melalui telepon seluler membuat masyarakat memiliki lebih banyak pilihan, tetapi sekaligus meningkatkan risiko penipuan keuangan dan pinjaman online ilegal. Karena itu, pelindungan konsumen menjadi bagian penting dalam pengembangan inklusi keuangan.
Kepala Divisi Pengawasan Perilaku PUJK, Edukasi dan Pelindungan Konsumen OJK Sulselbar, Amiruddin Muhidu, mengatakan OJK mengedepankan pendekatan preventif dan represif untuk melindungi masyarakat.
“Kami bertindak melalui edukasi yang masif, meningkatkan kanal pengaduan, hingga bekerja sama dengan Satgas PASTI dalam menindak entitas ilegal,” ujarnya.
OJK mencatat telah melaksanakan 1.729 kegiatan literasi dengan 1,4 juta peserta serta membentuk 1.106 duta literasi sepanjang 2024–2025.
Percepatan akses keuangan juga dilakukan melalui pembentukan 32 TPAKD yang mencakup dua provinsi dan 30 kabupaten/kota di wilayah Sulselbar. Hingga Triwulan III-2025, total plafon pembiayaan dari seluruh program mencapai Rp33,59 triliun dengan 1.038.844 rekening pembiayaan.
“Tujuannya bukan hanya membuka akses kredit, tetapi membentuk ekosistem ekonomi lokal yang sehat dan bebas jeratan rentenir,” tambah Amiruddin.
Membangun Kepercayaan, Menggerakkan Ekonomi
Penguatan literasi dan inklusi keuangan juga menjadi pesan utama dalam gelaran Financial Expo (FIN Expo) 2026 di Trans Studio Mall (TSM) Makassar, 2–4 Oktober 2026.
Ketua Panitia FIN Expo 2026 sekaligus Regional CEO BRI Region 15 Makassar, Riza Pahlevi, mengatakan kegiatan tersebut menjadi ruang interaksi antara industri jasa keuangan dan masyarakat. Menurutnya, expo bukan hanya menjadi ajang memperkenalkan produk dan layanan, tetapi juga sarana memberikan pemahaman agar masyarakat dapat memilih produk sesuai kebutuhan dan kemampuan finansial.
“Kami berharap melalui edukasi, kolaborasi dan kerja sama antara industri jasa keuangan dengan masyarakat dapat terus mengedukasi masyarakat,” ujar Riza.
Wakil Gubernur Sulsel, Fatmawati Rusdi, juga menekankan pentingnya memperkuat pemahaman masyarakat seiring semakin luasnya akses layanan keuangan. Menurutnya, industri keuangan yang inklusif perlu terus dikembangkan, terutama untuk mendukung UMKM sebagai salah satu tulang punggung perekonomian Sulawesi Selatan.
“Bagi generasi muda, perkembangan ekonomi dan industri keuangan harus dihadapi dengan dua hal. Pertama, harus mampu melihat potensi yang ada dan menjemput peluang tersebut. Kedua, harus menyadari berbagai risiko dan ancaman yang muncul dalam perkembangan industri keuangan,” katanya.
Ekonom Universitas Muhammadiyah (Unismuh) Makassar, Abd Muttalib Hamid, menilai perjalanan 15 tahun OJK perlu dilihat dari sejauh mana sektor jasa keuangan mampu memberikan dampak nyata terhadap perekonomian masyarakat.
Menurutnya, keberhasilan industri jasa keuangan tidak cukup diukur dari pertumbuhan aset perbankan, penyaluran kredit, maupun peningkatan jumlah investor. Lebih penting adalah bagaimana pertumbuhan tersebut mampu memperluas kegiatan ekonomi produktif.
“Selama 15 tahun ini, OJK telah memainkan peran strategis dalam menjaga stabilitas dan membangun kepercayaan terhadap industri jasa keuangan. Namun, tantangan ke depan bukan hanya bagaimana industri keuangan tumbuh semakin besar, tetapi bagaimana pertumbuhan tersebut memberikan manfaat yang lebih merata kepada masyarakat,” ujarnya.
Ia menilai capaian inklusi keuangan Sulawesi Selatan sebesar 94,27 persen merupakan perkembangan positif. Namun, indeks literasi yang baru mencapai 61,03 persen menunjukkan masih terdapat kesenjangan antara akses dan pemahaman masyarakat.
“Kita melihat masyarakat semakin mudah mengakses layanan keuangan, tetapi belum semuanya memiliki pemahaman yang memadai mengenai produk yang digunakan. Ini menjadi pekerjaan rumah yang harus diselesaikan. Jangan sampai masyarakat hanya menjadi pengguna produk keuangan, tetapi tidak memahami biaya, manfaat, kewajiban, dan risiko yang melekat di dalamnya,” jelasnya.
Menurutnya, digitalisasi memang mempercepat perluasan akses, tetapi juga membawa risiko baru ketika masyarakat belum memahami produk yang digunakan.
“Digitalisasi memang mempercepat inklusi keuangan, tetapi juga menghadirkan risiko baru. Masyarakat bisa dengan mudah memperoleh pinjaman atau masuk ke instrumen investasi tanpa memahami konsekuensinya. Karena itu, inovasi keuangan harus berjalan beriringan dengan edukasi dan pelindungan konsumen,” katanya.
Muttalib juga menyoroti pentingnya pemerataan akses pembiayaan bagi UMKM, petani, dan nelayan. Kelompok usaha tersebut memiliki potensi besar dalam menopang pertumbuhan ekonomi daerah, tetapi masih menghadapi kendala permodalan, administrasi, dan kemampuan pengelolaan keuangan.
“UMKM, petani, dan nelayan tidak boleh hanya menjadi objek program inklusi keuangan. Mereka harus menjadi bagian dari ekosistem ekonomi yang mendapatkan akses pembiayaan, pendampingan usaha, akses pasar, dan peningkatan kapasitas. Kalau hanya diberikan kredit tanpa pendampingan, keberlanjutan usahanya belum tentu terjamin,” ungkapnya.
Ia menilai Program Ekosistem Keuangan Inklusif (EKI) yang menyasar desa-desa pesisir dan pertanian merupakan langkah strategis. Namun, keberlanjutannya harus didukung indikator keberhasilan yang terukur.
“Program EKI jangan berhenti pada kegiatan sosialisasi atau business matching. Harus ada tindak lanjut berupa peningkatan jumlah masyarakat yang memiliki rekening aktif, akses pembiayaan produktif, peningkatan omzet usaha, serta kemampuan masyarakat mengelola keuangan. Dengan begitu, dampaknya benar-benar bisa diukur,” tegasnya.
Lebih jauh, Muttalib menilai penguatan sektor jasa keuangan harus diarahkan untuk mendukung sektor-sektor unggulan Sulawesi Selatan, seperti pertanian, perikanan, perdagangan, industri pengolahan, dan UMKM.
“Pertumbuhan ekonomi Sulawesi Selatan harus ditopang oleh sektor produktif. Industri jasa keuangan memiliki peran penting sebagai penghubung antara pemilik dana dengan pelaku ekonomi yang membutuhkan modal. Pembiayaan harus diarahkan pada kegiatan yang mampu menciptakan nilai tambah, memperluas lapangan kerja, dan meningkatkan pendapatan masyarakat,” paparnya.
Ia juga mengingatkan pentingnya menjaga keseimbangan antara fungsi intermediasi perbankan dan kualitas penyaluran kredit.
“Stabilitas sektor jasa keuangan harus tetap menjadi prioritas. Perbankan perlu menjaga kualitas kredit, menerapkan prinsip kehati-hatian, sekaligus memperluas pembiayaan kepada sektor produktif. Jangan sampai dorongan memperbesar penyaluran kredit justru mengabaikan kualitas pembiayaan dan meningkatkan risiko kredit bermasalah,” ujarnya.
Dalam momentum 15 tahun OJK, ia berharap lembaga tersebut semakin memperkuat kolaborasi dengan pemerintah daerah, perguruan tinggi, perbankan, pelaku usaha, dan komunitas masyarakat.
“Ke depan, OJK perlu memperkuat perannya bukan hanya sebagai regulator dan pengawas, tetapi juga sebagai penggerak ekosistem keuangan yang sehat. Kolaborasi dengan perguruan tinggi juga penting untuk memperluas edukasi, melakukan kajian, dan memberikan rekomendasi kebijakan berdasarkan persoalan riil yang dihadapi masyarakat,” katanya.
Ia menegaskan, sektor jasa keuangan yang stabil, inklusif, inovatif, dan terpercaya harus mampu menjadi instrumen untuk memperkuat fondasi ekonomi nasional.
“Ukuran keberhasilan OJK bukan hanya industri jasa keuangan yang semakin besar, tetapi masyarakat semakin terlindungi, UMKM semakin berkembang, pembiayaan semakin merata, dan sektor produktif semakin kuat. Jika itu bisa diwujudkan, maka sektor jasa keuangan benar-benar menjadi salah satu motor penggerak pertumbuhan ekonomi nasional,” pungkasnya. (Edward Ade Saputra/edo)