Catatan: Artikel ini merupakan opini pribadi penulis dan tidak mencerminkan pandangan Redaksi CNBCIndonesia.com
Indonesia menghadapi paradoks pembangunan sektor keuangan. Akses masyarakat semakin luas, rekening bertambah, dan pembiayaan terus mengalir. Namun, sejauh mana kemajuan tersebut meningkatkan pendapatan, memperkuat ketahanan ekonomi keluarga, dan menciptakan kesejahteraan?
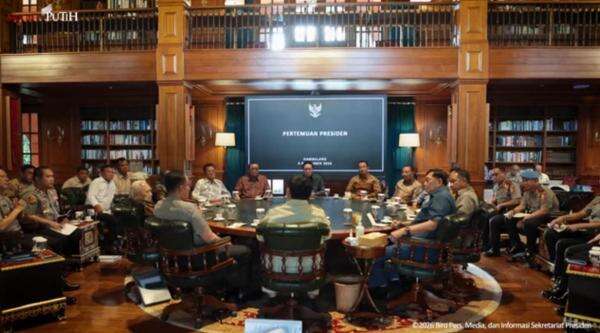
Paradoks ini mengemuka ketika Presiden Prabowo Subianto menghadiri Rakornas Tim Percepatan Akses Keuangan Daerah (TPAKD), 22 Oktober 2026. Presiden menegaskan bahwa kesejahteraan harus tercermin dalam peningkatan pendapatan riil dan daya beli masyarakat.
Pesan tersebut menemukan momentum melalui transformasi Dewan Nasional Keuangan Inklusif (DNKI) menjadi Dewan Nasional Kesejahteraan Keuangan (DNKK) berdasarkan PP Nomor 42 Tahun 2026. Perubahan ini semestinya menandai pergeseran fundamental: dari perluasan akses menuju penciptaan kesejahteraan keuangan yang terukur.
Sebab, inklusi bukan tujuan akhir pembangunan. Tanpa produktivitas, kecakapan finansial, dan perlindungan risiko, perluasan akses justru berpotensi menciptakan kerentanan baru.
Paradoks di Balik Angka
Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2026 mencatat indeks inklusi mencapai 93,61 persen, meningkat dari 92,74 persen pada 2025. Sementara literasi naik dari 66,64 persen menjadi 69,57 persen.
Kesenjangan 24,04 poin persentase tersebut memperlihatkan bahwa akses berkembang jauh lebih cepat dibandingkan pemahaman masyarakat mengenai manfaat, biaya, dan risiko keuangan.
Memiliki rekening tidak identik dengan kemampuan menabung. Memperoleh kredit belum tentu meningkatkan produktivitas. Menggunakan layanan keuangan digital juga tidak otomatis memperkuat ketahanan finansial.
Ketimpangan semakin terlihat ketika literasi perkotaan mencapai 72,54 persen, sedangkan perdesaan 64,42 persen. Pada kelompok petani, peternak, pekebun, dan nelayan, literasi baru 59,75 persen meskipun inklusinya mencapai 87,82 persen.
Artinya, masyarakat semakin terhubung dengan sistem keuangan, tetapi belum tentu memperoleh nilai tambah ekonomi. Persoalannya bukan lagi sekadar siapa mendapatkan akses, melainkan siapa benar-benar menikmati manfaatnya.
Mengubah Ukuran Keberhasilan
Pergeseran paradigma tersebut memiliki landasan teoritis kuat. Consumer Financial Protection Bureau (CFPB) mendefinisikan financial well-being melalui empat dimensi: kemampuan mengendalikan keuangan sehari-hari, menyerap guncangan finansial, mencapai tujuan keuangan, dan memiliki kebebasan menentukan pilihan hidup.
Kerangka G20/OECD juga menempatkan kesejahteraan keuangan sebagai kondisi multidimensi yang mencakup keamanan finansial, pemenuhan kewajiban, ketahanan risiko, dan pencapaian aspirasi ekonomi.
Perspektif capability approach Amartya Sen memperkuat argumentasi tersebut. Pembangunan tidak cukup diukur dari sumber daya yang dimiliki, tetapi dari kemampuan nyata memanfaatkannya untuk meningkatkan kualitas hidup.
Rekening, kredit, asuransi, dan investasi hanyalah instrumen. Nilai pembangunan tercipta ketika instrumen tersebut meningkatkan kemampuan masyarakat memenuhi kebutuhan, membangun aset, menghadapi ketidakpastian, dan menentukan masa depan ekonominya.
Karena itu, kebijakan harus membedakan financial access, financial usage, dan financial outcomes. Akses merupakan prasyarat, penggunaan menunjukkan aktivitas, sedangkan hasil menentukan kualitas kesejahteraan.
Indonesia relatif berhasil memperluas dua dimensi pertama. Tantangan berikutnya ialah menjadikan dimensi ketiga sebagai ukuran utama keberhasilan.
TPAKD dan Tantangan Produktivitas
Hingga Oktober 2026, sebanyak 552 TPAKD telah terbentuk di 38 provinsi dan 514 kabupaten/kota. Program Kredit/Pembiayaan Melawan Rentenir menyalurkan Rp64,85 triliun kepada 2,28 juta debitur, sedangkan pembiayaan sektor prioritas mencapai Rp5,41 triliun kepada lebih dari 103.000 debitur.
Program Satu Rekening Satu Pelajar menjangkau 59,36 juta rekening atau 88,83 persen populasi pelajar. Laku Pandai hadir di 72.982 desa dan membawa sekitar 17 juta masyarakat memasuki sistem keuangan formal.
Capaian tersebut patut diapresiasi. Namun, besarnya pembiayaan tidak otomatis mencerminkan besarnya nilai tambah ekonomi. Berapa banyak debitur mengalami peningkatan pendapatan bersih? Berapa usaha mikro berhasil naik kelas? Seberapa jauh ketergantungan terhadap rentenir berkurang? Berapa keluarga mampu membangun cadangan keuangan tanpa kembali terjerat utang?
Pertanyaan tersebut menentukan apakah TPAKD sekadar memperluas intermediasi atau benar-benar menggerakkan transformasi ekonomi daerah. Karena itu, TPAKD perlu berkembang dari forum koordinasi akses menjadi orkestrator ekosistem produktivitas lokal.
Pembiayaan pertanian mesti terhubung dengan teknologi, asuransi, pengolahan hasil, dan pasar. Pembiayaan nelayan membutuhkan rantai dingin, logistik, dan kepastian pembeli. Sementara pembiayaan UMKM harus terintegrasi dengan pendampingan, digitalisasi, penguatan manajemen, dan rantai pasok industri.
Tanpa integrasi tersebut, kredit berisiko memperbesar kewajiban finansial tanpa meningkatkan kemampuan menghasilkan pendapatan.
DNKK sebagai Arsitek Transformasi
Pembentukan DNKK membuka peluang mengatasi fragmentasi kebijakan sekaligus membangun arsitektur kesejahteraan keuangan nasional. Setidaknya diperlukan lima terobosan strategis.
Pertama, membangun Indeks Kesejahteraan Keuangan Nasional. Pengukuran literasi dan inklusi perlu dilengkapi indikator kemampuan memenuhi kebutuhan dasar, ketahanan menghadapi guncangan, beban utang, perlindungan risiko, akumulasi aset produktif, dan rasa aman finansial.
Kedua, mengubah orientasi kinerja TPAKD dari output-based menjadi outcome-based policy. Jumlah rekening, debitur, dan pembiayaan tetap relevan, tetapi keberhasilan harus dikaitkan dengan peningkatan pendapatan riil, keberlanjutan usaha, kualitas pekerjaan, dan penurunan kerentanan keluarga.
Ketiga, memperkuat orkestrasi kebijakan fiskal, moneter, makroprudensial, mikroprudensial, dan perlindungan konsumen. Ekspansi pembiayaan produktif harus selaras dengan stabilitas ekonomi, disiplin manajemen risiko, dan pencegahan praktik pembiayaan eksploitatif.
Keempat, mengintegrasikan keuangan komersial dan keuangan sosial, termasuk zakat, infak, sedekah, serta wakaf produktif. Bantuan sosial menjadi fondasi pemberdayaan, sementara pembiayaan komersial mempercepat pertumbuhan ketika kapasitas ekonomi penerima telah memadai.
Kelima, membangun pemantauan berbasis data longitudinal. Evaluasi harus mengukur perubahan kesejahteraan rumah tangga dari waktu ke waktu, bukan sekadar menghitung transaksi atau penerima manfaat.
Kelima agenda tersebut membutuhkan koordinasi nasional sekaligus implementasi kontekstual sesuai karakteristik ekonomi daerah. Rencana penyaluran pembiayaan Rp400 triliun pada tahun mendatang sebagaimana disampaikan Presiden semakin menegaskan urgensi reformasi. Skala sebesar itu menuntut ketepatan sasaran, pengendalian risiko, dan pengukuran dampak kredibel agar ekspansi kredit tidak berubah menjadi ekspansi kerentanan.
Dari Akses Menuju Kemakmuran
Transformasi DNKK merupakan ujian keberanian mengubah definisi keberhasilan pembangunan sektor keuangan. Indonesia tidak boleh terjebak dalam situasi ketika jutaan masyarakat memiliki rekening, tetapi tetap kesulitan menghadapi kehilangan pekerjaan, gagal panen, biaya kesehatan, atau kenaikan harga kebutuhan pokok.
Kesejahteraan keuangan bukan sekadar agenda industri jasa keuangan. Ia merupakan titik temu produktivitas, pemerataan kesempatan, perlindungan sosial, stabilitas ekonomi, dan pembangunan manusia. DNKK harus menjadi arsitek perubahan paradigma nasional, sementara TPAKD menerjemahkannya menjadi kesejahteraan nyata di daerah.
Pada akhirnya, keberhasilan sektor keuangan bukan ketika seluruh rakyat sekadar terhubung dengan sistem keuangan, melainkan ketika sistem tersebut mengangkat kualitas kehidupan mereka. Sebab, inklusi keuangan baru mencapai makna tertingginya ketika akses berubah menjadi kemampuan, pembiayaan menjadi produktivitas, dan pertumbuhan menjadi kesejahteraan.
(miq/miq)