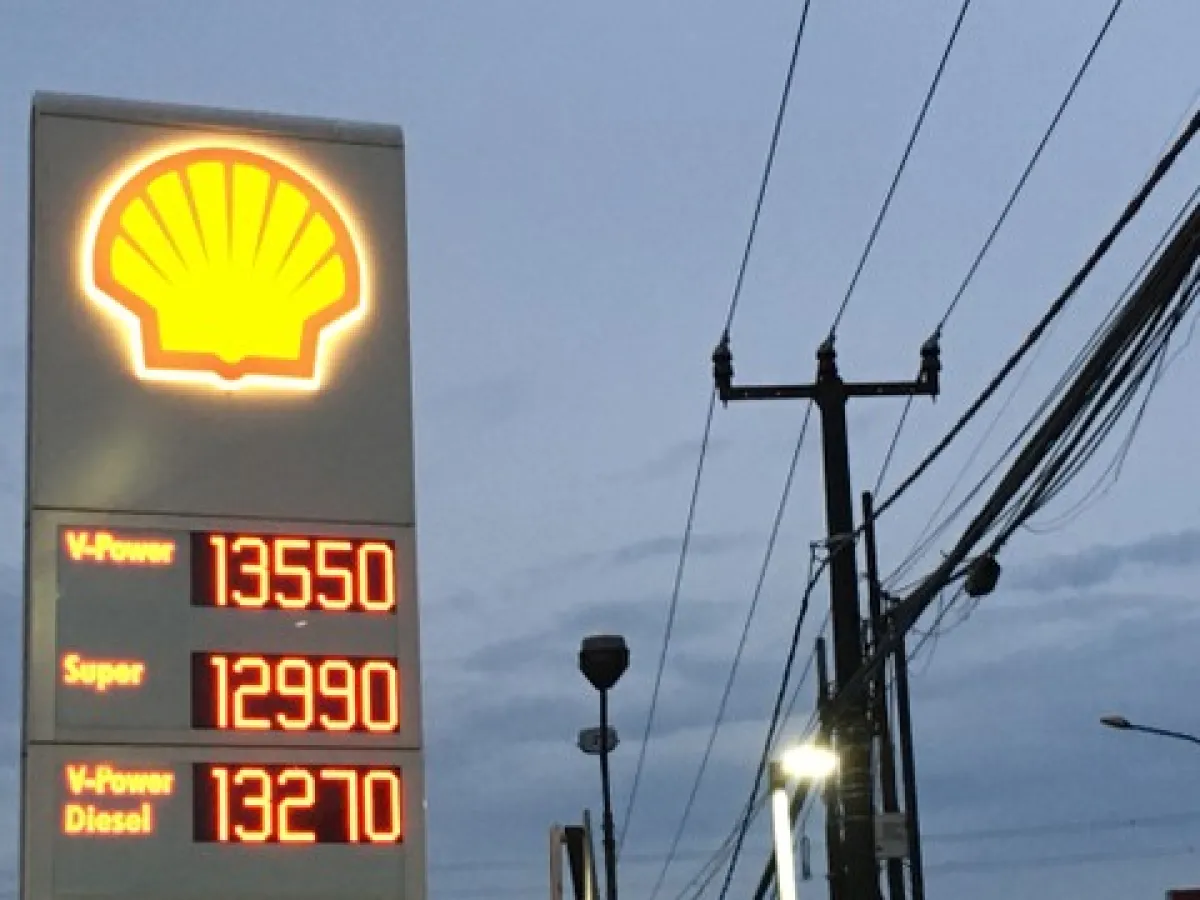
Perusahaan migas raksasa global ramai-ramai hengkang dari bisnis hilir migas Indonesia. Mulai dari Shell yang melepas kepemilikan saham SPBU kepada Sefas Group, disusul oleh aksi korporasi BP kepada PT AKR Corporindo Tbk (AKRA).
Per 30 Oktober 2026, sebanyak 200 SPBU Shell Indonesia resmi beroperasi melalui PT Isla Energy Indonesia yang dimiliki oleh Sefas Group.
Sementara itu, BP baru saja melepas 49,9 persen sahamnya di PT Aneka Petroindo Raya (APR), operator SPBU BP di Indonesia pada 6 November 2026. Dengan begitu, kepemilikan saham AKR Corporindo di APR menjadi 100 persen.
Pengamat Kebijakan Energi Puskepi, Sofyano Zakaria, mengatakan hal tersebut salah satunya disebabkan rentang disparitas harga antara BBM subsidi dengan nonsubsidi masih tinggi.
"Sepanjang disparitas harga antara BBM subsidi dengan nonsubsidi masih tinggi rentangnya seperti saat ini, maka perusahaan retail BBM swasta nasional termasuk asing pada akhirnya pasti akan angkat kaki dan mundur," kata Sofyano kepada kumparan, Selasa (10/11).
Padahal, lanjut dia, SPBU swasta hanya beroperasi di perkotaan besar seperti Jakarta, Bandung, Semarang, Yogyakarta, Surabaya, Medan, hingga Makassar. Namun, dia menegaskan hal tersebut bukan karena iklim investasi yang buruk.
Menurutnya, ini karena kecenderungan konsumen yang lebih memilih produk bahan bakar yang murah, yakni BBM bersubsidi sehingga SPBU swasta tidak bisa bersaing dengan kompetitif.
"Angkat kaki dari bisnis retail BBM bukan merupakan pertanda bahwa iklim investasi hilir migas di negeri ini tidak baik atau tidak menarik," tegas dia.
Sementara itu, Pengamat Ekonomi Energi Universitas Padjadjaran, Yayan Satyakti, menjelaskan setidaknya terdapat dua dorongan utama yang mendasari keputusan Shell dan BP mundur dari hilir migas nasional.
Pertama, kedua perusahaan multinasional tersebut memang serentak mendivestasikan bisnis ritelnya di seluruh dunia, dan memusatkan kemampuan modalnya pada bisnis inti, yakni hulu migas.
"Di dalam negeri, bisnis SPBU swasta di Indonesia berimbal hasil tipis. Pasarnya kecil, harga Pertamax beberapa kali di bawah rumus harga, dan pasokan bergantung pada izin impor yang sering berubah," jelas Yayan.
Yayan menilai, fenomena tersebut menjadi sinyal peringatan, bukan berarti iklim investasi hilir migas buruk, sebab kedua SPBU masih beroperasi dengan induk perusahaan yang berbeda. Menurutnya, sinyal tersebut bisa berbalik bila aturan harga BBM dan izin impor menjadi pasti.
Dia menjelaskan beberapa dorongan divestasi aset SPBU swasta bisa terjadi. Pertama, strategi portofolio global. Pada 2025, Shell menutup sekitar 800 SPBU di dunia dan keluar dari beberapa pasar, sedangkan BP menargetkan penjualan aset USD 20 miliar dan berfokus pada hulu.
"Perusahaan global memperlakukan anak usaha di luar negeri sebagai portofolio, unit dengan imbal hasil rendah dan peluang tumbuh kecil dijual lebih dulu. Divestasi seperti ini makin sering terjadi di tengah gejolak geopolitik," ungkap Yayan.
Kedua, keuntungan atau margin tipis. Menurut catatan Kementerian ESDM, harga Pertamax di bawah batas bawah rumus harga pada April hingga November 2026, dengan disparitas terdalam Rp 6.537 per liter pada Juni 2026.
Sementara pada November 2026, harga BP 92 dan Revvo 92 dijual sekitar Rp 2.159 per liter di bawah biaya produk, sebelum ongkos angkut dan operasional.
"(Faktor) ketiga, pasar kecil. SPBU swasta hanya boleh menjual BBM nonsubsidi. Menurut model IRCGE, pangsanya sekitar 18,5 persen dari penjualan bensin 2026, lebih kecil daripada keadaan tanpa krisis sebesar 21,0 persen," tutur Yayan.
Yayan mencatat, jaringan SPBU swasta sekitar 281 SPBU, atau 3,5 persen dari jumlah SPBU, hampir seluruhnya di Jawa. Lalu faktor keempat, pasokan dan regulasi hilir migas di Indonesia tidak pasti. Hal ini tercermin setidaknya dalam 15 bulan terakhir.
Beberapa kendala bisnis SPBU swasta akhir-akhir ini, lanjut dia, meliputi pembatasan kenaikan kuota impor, pembelian base fuel dari Pertamina, izin impor per enam bulan, larangan impor solar, hingga Perpres 107/2026.
Terakhir, dorongan karena harga BBM Pertamax beberapa kali ditahan di bawah harga keekonomian. Operator SPBU swasta cenderung mengikuti pergerakan harga tersebut agar tidak ditinggalkan konsumen.
"Apakah ini sentimen negatif bagi iklim investasi hilir migas? Ya, tetapi terbatas, ini sinyal negatif bagi ritel BBM yang harganya diatur, dan bisa menular ke calon investor lain di sektor yang sama. Namun, belum menjadi tanda iklim hilir migas memburuk secara umum," tegas Yayan.
Yayan menilai, arah sinyal bergantung pada respons pemerintah dalam beberapa bulan ke depan. Pasalnya, KPPU sejak 2025 juga mengingatkan bahwa pembatasan impor bagi swasta memberi sinyal buruk bagi investasi. Selain itu, ketidakpastian harga minyak global juga berperan.
"Dengan harga dunia masih di atas USD 100, penundaan investasi bisa terjadi di banyak negara, bukan hanya Indonesia. Pasar yang lebih besar dan aturan yang pasti adalah undangan terbaik bagi investor," tandasnya.