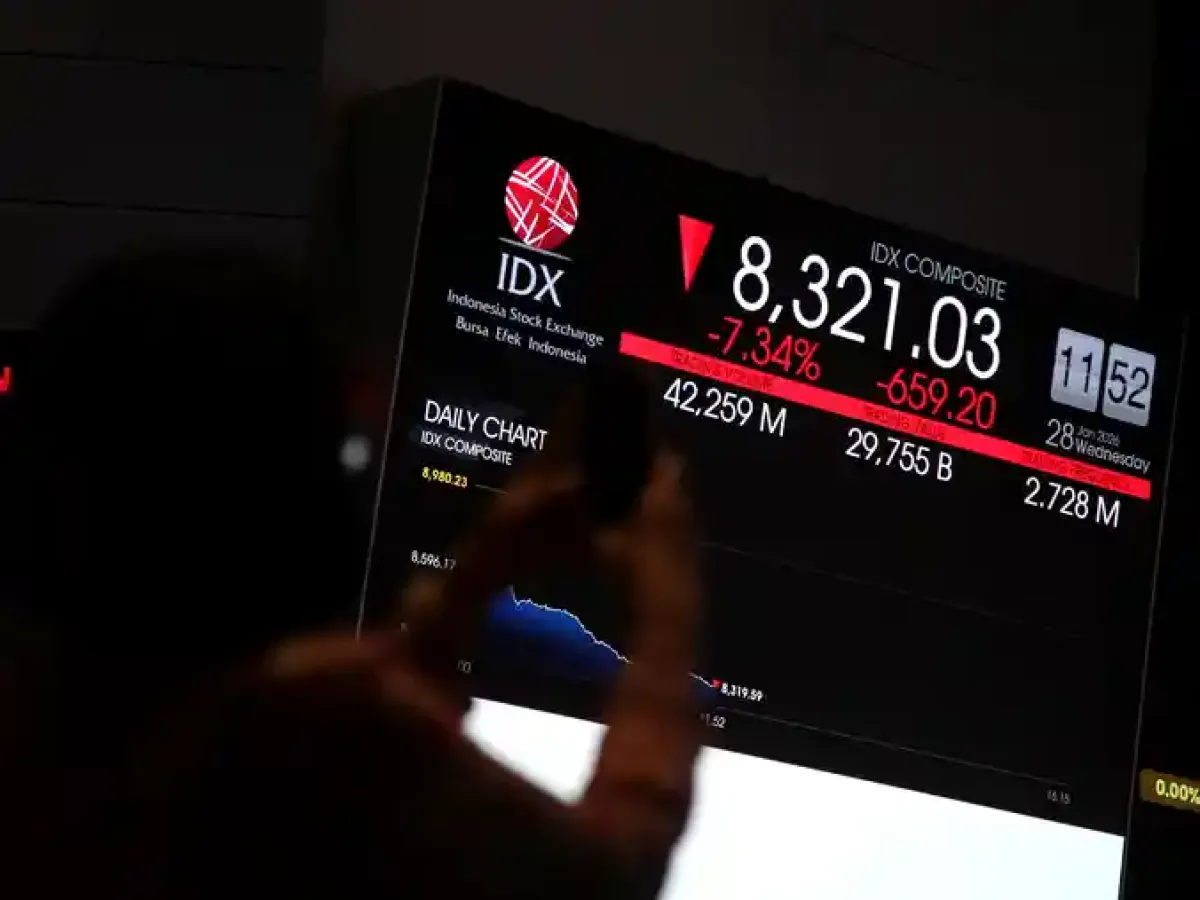
JAKARTA, KOMPAS — Sejumlah analis memperkirakan penghapusan sejumlah saham Indonesia dari indeks MSCI tidak akan memicu gejolak besar di pasar dalam jangka pendek. Namun, ada risiko yang lebih serius. Jika turun kelas dari emerging market menjadi standalone market, Indonesia akan berisiko kekeringan aliran modal global.
Penyedia indeks global MSCI melalui pengumumannya, Kamis (12/11/2026), mengeluarkan Barito Pacific (BRPT) dan Bumi Resources Minerals (BRMS) dari kelompok Global Standard Indexes. MSCI juga mengeluarkan tujuh saham Indonesia dari kelompok Small Cap Indexes.
Senior Technical Analyst Mirae Asset Sekuritas Indonesia, M Nafan Aji Gusta, memaknai hasil evaluasi itu sebagai indikasi bahwa pasar saham Indonesia masih menghadapi tekanan dari sisi kelayakan investasi dan persepsi investor global terhadap kualitas pasar modal domestik.
Menurut Nafan, keputusan MSCI untuk mengeluarkan Barito Pasific dan Bumi Resources Minerals dari Global Standard Indexes mencerminkan adanya penyesuaian terhadap kapitalisasi pasar, likuiditas, serta kriteria kelayakan saham.
Dengan demikian, indeks MSCI Indonesia Standard hanya menyisakan tujuh konstituen dari sembilan saham sebelumnya. Sementara itu, indeks Small Cap kehilangan tujuh konstituen dan memperoleh satu saham tambahan, yakni BRMS yang berpindah dari Standard.
Tidak adanya penambahan saham baru dari luar kedua indeks maupun migrasi naik, menurut Nafan, menunjukkan kebijakan pembekuan masih membatasi peluang ekspansi representasi saham Indonesia dalam indeks MSCI.
Dari sisi aliran dana, Nafan memperkirakan potensi tekanan jual pasif mencapai Rp 1,2 triliun, terdiri dari sekitar Rp 900 miliar pada Barito Pacific dan Rp 300 miliar pada Bumi Resources Minerals. Namun, nilai ini relatif tidak signifikan dibandingkan dengan aksi jual bersih investor asing yang mencapai Rp 16,9 triliun sepanjang Oktober 2026.
Selain itu, penurunan harga Barito Pacific hingga jauh di bawah ambang batas yang sebelumnya menjadi perhatian pasar mengindikasikan bahwa risiko penghapusan saham tersebut kemungkinan besar telah diantisipasi dan tercermin dalam pergerakan harga sebelum pengumuman resmi.
Oleh karena itu, ia memperkirakan tekanan jual tambahan menjelang penerapan evaluasi indeks mulai 30 November 2026 akan terbatas. Meski demikian, gejolak jangka pendek tetap perlu diwaspadai.
“Dampak yang lebih strategis justru terletak pada evaluasi MSCI terhadap kemungkinan perubahan status Indonesia dari Emerging Market menjadi Standalone Market,” ujar Nafan kepada Kompas, Kamis (12/11/2026).
Apabila skenario tersebut terealisasi, konsekuensinya berpotensi jauh lebih besar dibandingkan dengan evaluasi triwulanan kali ini. Perubahan status dapat memicu perubahan signifikan terhadap alokasi portofolio investor institusi global, menurunkan eksposur dana pasif maupun aktif terhadap aset Indonesia, serta memengaruhi likuiditas dan valuasi saham domestik.
MSCI menggelar periode konsultasi hingga 30 April 2027, dengan keputusan final paling lambat 30 Juni 2027. Dalam periode tersebut, ia menekankan agar pemerintah, OJK, dan BEI mempercepat reformasi struktural. Ini terutama menyangkut transparansi kepemilikan saham, peningkatan free float, kualitas keterbukaan informasi, serta penguatan tata kelola perdagangan.
Secara keseluruhan, Nafan menilai hasil evaluasi per November 2026 relatif dapat dikelola dari perspektif arus dana jangka pendek. Namun, hasil tersebut tetap menjadi pengingat bahwa kredibilitas, transparansi, dan investability pasar modal Indonesia merupakan faktor krusial untuk mempertahankan status Emerging Market dan menjaga kepercayaan investor global.
”Dampak yang lebih strategis justru terletak pada evaluasi MSCI terhadap kemungkinan perubahan status Indonesia dari Emerging Market menjadi Standalone Market”
Sementara itu, Konsultan investasi sekaligus pendiri Indonesia Investment Education, Rita Efendy, menilai evaluasi MSCI merupakan proses penyesuaian yang wajar sekaligus momentum positif untuk terus memperkuat kualitas pasar modal Indonesia.
Menurut Rita, persoalan transparansi kepemilikan dan kelayakan investasi pasar Indonesia masih menjadi perhatian serius investor global. Namun, kondisi tersebut menjadi momentum untuk meningkatkan kualitas pasar modal Indonesia. Ia menegaskan, keluarnya saham dari indeks tidak dengan sendirinya mencerminkan memburuknya fundamental emiten.
Rita memperkirakan dampak terhadap IHSG secara keseluruhan relatif terbatas, tetapi tekanan jual bisa lebih terasa pada saham-saham yang terdampak langsung. Ia menyebut estimasi potensi arus keluar dana pasif mencapai sekitar 128 juta dolar AS.
Menurut Rita, dana pasif MSCI Indonesia masih didominasi oleh saham-saham besar. Gabungan saham BCA, BRI, dan Bank Mandiri memiliki bobot 69 persen. Dengan demikian, dampak langsung terhadap IHSG akan relatif terkendali.
Perubahan komposisi indeks akan diterapkan pada penutupan perdagangan 30 November 2026. Rita mengingatkan bahwa potensi gejolak tetap perlu diantisipasi menjelang pelaksanaan evaluasi indeks tersebut.
Ia menyarankan investor tidak panik dan tetap memperhatikan fundamental, valuasi, serta likuiditas saham.
“Tekanan jual akibat rebalancing indeks tidak selalu mencerminkan memburuknya kinerja perusahaan,”
Ia juga mengingatkan investor untuk mencermati agenda FTSE pada 13 November serta evaluasi status Indonesia yang disebutnya berlangsung pada 16–20 November 2026.
Meski begitu, Rita tetap optimistis. Ia menilai penyesuaian indeks merupakan dinamika pasar yang wajar sekaligus peluang untuk meningkatkan kualitas serta daya tarik pasar modal Indonesia dalam jangka panjang.