Jakarta: Stabilitas peringkat kredit negara atau sovereign rating menjadi salah satu faktor penting dalam menjaga premi risiko Indonesia di tengah dinamika pasar saham. Kemampuan Indonesia mempertahankan indikator ketahanan eksternal, termasuk kecukupan cadangan devisa dan kondisi neraca pembayaran, dinilai berperan dalam mencegah tekanan di pasar modal merembet ke risiko ekonomi yang lebih luas.
Chief Economist Citi Indonesia Helmi Arman mengatakan perubahan klasifikasi saham di pasar modal dalam kondisi tertentu dapat berdampak terhadap peringkat kredit suatu negara. Namun, dampak tersebut perlu dilihat berdasarkan kondisi makroekonomi yang melatarbelakangi perubahan klasifikasi saham tersebut.
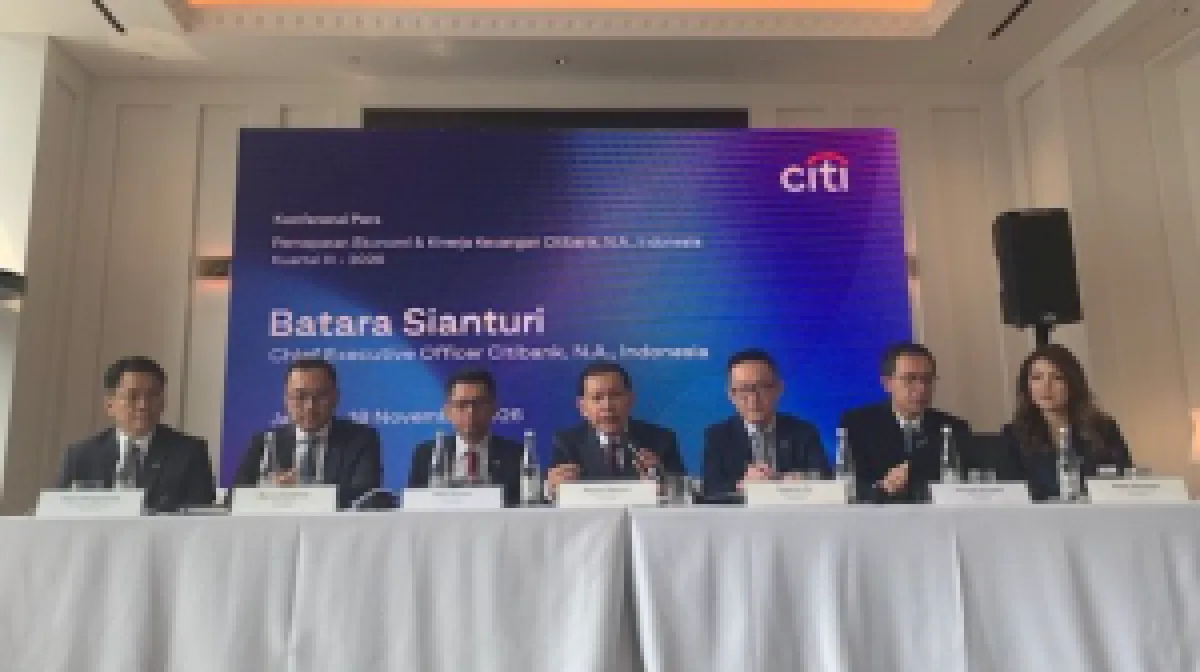
"Memang kalau dilihat ada kasus-kasus tertentu, penurunan atau perubahan klasifikasi saham itu bisa berdampak kepada sovereign rating. Tapi kalau dalam pengamatan kami, kasus-kasus tersebut terjadi karena perubahan klasifikasi di pasar modalnya diakibatkan oleh gejolak makroekonomi. Sedangkan di Indonesia, kondisinya tidak demikian," ucap Helmi dalam konferensi pers Pemaparan Ekonomi & Kinerja Keuangan Citibank Indonesia Kuartal III di Jakarta, Rabu, 18 November 2026.
Helmi menjelaskan, perubahan klasifikasi saham tidak serta-merta memberikan tekanan terhadap peringkat kredit negara. Menurut dia, kondisi makroekonomi menjadi faktor pembeda dalam menentukan apakah gejolak di pasar modal dapat berkembang menjadi risiko terhadap perekonomian secara keseluruhan.
Dengan demikian, kemampuan Indonesia menjaga stabilitas indikator ekonomi eksternal menjadi penting. Hal tersebut terutama berkaitan dengan dampak arus dana keluar atau outflow dari pasar saham terhadap neraca pembayaran dan cadangan devisa.
Ilustrasi. Foto: Medcom.id.
Baca Juga :
Helmi menilai terjaganya indikator ketahanan eksternal Indonesia dapat membantu membatasi dampak gejolak pasar saham agar tidak berkembang menjadi tekanan struktural terhadap premi risiko. Dengan demikian, stabilitas sovereign rating menjadi salah satu faktor penting dalam menjaga persepsi risiko investor terhadap Indonesia.
"Selama dampaknya terhadap neraca pembayaran dan cadangan devisa itu bisa dijaga, sehingga indikator-indikator makro seperti indikator kerentanan eksternal, termasuk kecukupan cadangan devisa dan sebagainya, masih bisa terjaga, seharusnya tidak akan merembet ke sovereign rating. Karena ini yang sebenarnya paling penting terhadap premi risiko suku bunga," ujar Helmi.
Ia menambahkan, arus dana keluar dari pasar saham tetap berpotensi menimbulkan tekanan terhadap likuiditas perbankan. Kondisi tersebut dapat memengaruhi pergerakan suku bunga melalui jalur likuiditas perbankan, terutama apabila terjadi perubahan aliran dana di pasar keuangan.
Meski demikian, Batara membedakan tekanan yang bersifat sementara dengan tekanan struktural terhadap premi risiko. Menurutnya, selama peringkat kredit negara dapat dipertahankan, dampak terhadap premi risiko diperkirakan tidak terlalu besar. (Tiaranissa Juliansyah)