Saham PT AKR Corporindo Tbk (AKRA) menguat lebih dari 5 persen pada perdagangan Kamis (19/11/2026).
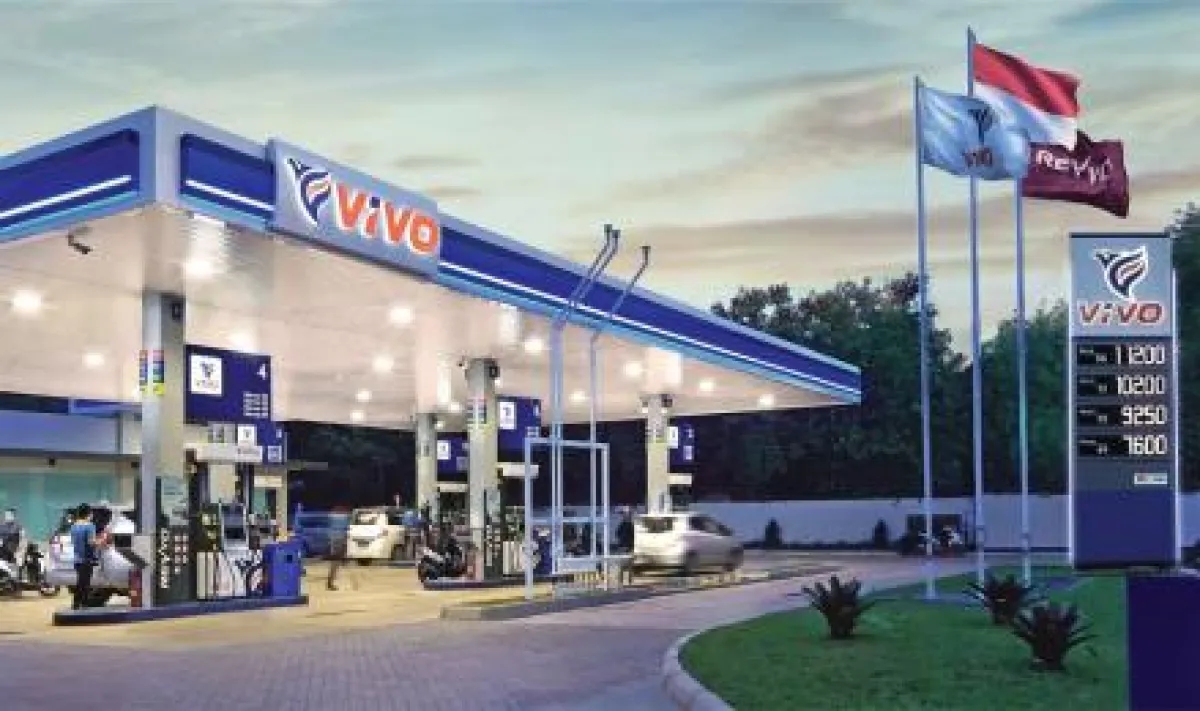
IDXChannel – Saham PT AKR Corporindo Tbk (AKRA) menguat lebih dari 5 persen pada perdagangan Kamis (19/11/2026), setelah perseroan menyepakati akuisisi bisnis SPBU Vivo senilai USD15,5 juta.
Ekspansi ini membuka peluang bagi AKRA untuk memperbesar jaringan ritel BBM sekaligus memperkuat posisi bisnis BP-AKR di pasar domestik.
Menurut data Bursa Efek Indonesia (BEI), pukul 10.37 WIB, saham AKRA meningkat 5,18 persen ke Rp1.320 per unit.
Nilai transaksi tercatat mencapai Rp13,96 miliar dengan volume perdagangan sebanyak 10,71 juta saham.
Melalui anak usahanya, PT Aneka Petroindo Raya (APR), AKRA bersama PT Petro Palma Persada (PPP) telah menandatangani Conditional Share Purchase Agreement (CSPA) untuk mengambil alih seluruh saham PT Vivo Energy Indonesia (VEI) dan PT Nusantara Karya Oranye (NKO) pada 18 November 2026.
Nilai transaksi pembelian kedua perusahaan tersebut mencapai USD15,5 juta atau sekitar Rp283,22 miliar.
Setelah transaksi rampung dan seluruh persyaratan pendahuluan terpenuhi, APR akan menguasai masing-masing 90 persen saham VEI dan NKO. Sementara itu, PPP akan memiliki masing-masing 10 persen saham pada kedua perusahaan tersebut.
Langkah ini menjadi ekspansi penting bagi bisnis ritel BBM AKRA.
Pasalnya, sebanyak 47 lokasi SPBU Vivo yang dikelola VEI direncanakan akan diintegrasikan ke dalam jaringan SPBU BP-AKR dan secara bertahap berganti merek mulai 2027.
Saat ini, APR mengoperasikan 75 SPBU BP-AKR. Dengan tambahan 47 lokasi tersebut, jaringan SPBU yang dikelola APR berpotensi bertambah menjadi 122 lokasi.
Ekspansi ini juga berlangsung di tengah perubahan peta persaingan bisnis SPBU swasta di Indonesia.
Reuters mencatat, Kamis (19/11), kebijakan Kementerian Energi dan Sumber Daya Mineral (ESDM) yang memperketat impor BBM langsung oleh perusahaan swasta pada tahun lalu sempat memicu kelangkaan pasokan di sejumlah SPBU, termasuk BP dan Shell.
Sementara itu, Shell pada Oktober lalu mengumumkan telah menyelesaikan pengalihan kepemilikan bisnis SPBU di Indonesia kepada SEFAS Group.
Prospek Saham AKRA Usai Akuisisi SPBU Vivo
Menurut Phintraco Sekuritas dalam riset Kamis (19/11/2026), akuisisi tersebut berpotensi meningkatkan skala bisnis ritel BBM AKRA melalui perluasan jaringan SPBU dan jangkauan pemasaran.
Penggabungan jaringan Vivo dengan BP-AKR juga membuka peluang untuk memperluas basis pelanggan serta meningkatkan sinergi operasional dalam kegiatan distribusi dan pemasaran BBM.
Dari sisi keuangan, nilai transaksi akuisisi setara dengan 1,79 persen dari total ekuitas konsolidasian AKRA.
Perseroan menilai transaksi ini tidak akan memberikan dampak negatif material terhadap kondisi keuangan, kegiatan operasional, maupun kelangsungan usaha. Meski demikian, penyelesaian akuisisi masih bergantung pada pemenuhan sejumlah persyaratan pendahuluan sebagaimana diatur dalam CSPA.
Dari sisi valuasi, AKRA saat ini diperdagangkan pada rasio price to earnings (PER) 8,54 kali, lebih rendah dibandingkan rata-rata PER subsektor Oil, Gas & Coal sebesar 9,41 kali.
Namun, berdasarkan rasio price to book value (PBV), AKRA diperdagangkan pada 1,98 kali, lebih tinggi dibandingkan rata-rata PBV subsektor sebesar 1,54 kali.
Di sisi lain, prospek pertumbuhan kinerja keuangan juga menjadi salah satu penopang rekomendasi positif terhadap saham AKRA.
Analis Kiwoom Sekuritas Indonesia Sukarno Alatas dalam riset 12 November 2026 mencatat, laba bersih AKRA mencapai Rp2,21 triliun pada sembilan bulan pertama 2026, tumbuh 34 persen secara tahunan (year-on-year/yoy).
Realisasi tersebut setara dengan 70,4 persen dari proyeksi laba bersih Kiwoom untuk sepanjang 2026.
Berangkat dari kinerja tersebut, Kiwoom menaikkan proyeksi pendapatan dan laba bersih AKRA untuk 2026 masing-masing sebesar 32 persen menjadi Rp60,9 triliun dan Rp3,14 triliun. Laba per saham (earnings per share/EPS) diperkirakan mencapai Rp156.
Kiwoom juga menilai posisi keuangan AKRA masih cukup sehat untuk mendukung ekspansi bisnis.
Hal ini tercermin dari rasio utang terhadap ekuitas (debt to equity ratio/DER) sebesar 0,30 kali dan interest coverage ratio (ICR) sebesar 64,05 kali.
Dengan mempertimbangkan prospek laba dan valuasi menggunakan pendekatan price to earnings (P/E) serta discounted cash flow (DCF), Kiwoom memberikan rekomendasi buy untuk saham AKRA.
Kiwoom menetapkan target harga 12 bulan sebesar Rp1.650 per saham, sedikit lebih rendah dibandingkan target sebelumnya Rp1.700 per saham.
Target tersebut mengimplikasikan valuasi 2026F sebesar 10,56 kali P/E, 2,02 kali PBV, dan 7,22 kali EV/EBITDA.
Meski demikian, Kiwoom mengingatkan sejumlah risiko yang perlu diperhatikan investor, mulai dari volatilitas harga komoditas, peningkatan persaingan, ketergantungan pada sektor industri, perubahan regulasi, gangguan logistik, volatilitas nilai tukar, hingga tekanan dari transisi energi.
Rekomendasi positif terhadap AKRA juga datang dari sejumlah sekuritas lainnya.
Berdasarkan riset terbaru, sembilan broker turut memberikan rekomendasi buy dengan target harga yang bervariasi.
Mandiri Sekuritas memasang target harga Rp1.500, BCA Sekuritas Rp1.600, UOB Rp1.600, Maybank Rp1.850, RHB Rp1.730, Sucor Sekuritas Rp1.710, CGS International Rp1.620, DBS Bank Rp1.600, dan CLSA Rp2.000 per saham. (Aldo Fernando)
Disclaimer: Keputusan pembelian/penjualan saham sepenuhnya ada di tangan investor.