Direktorat Jenderal Pajak (DJP) Kemenkeu mencatat sebanyak 22.662 wajib pajak yang tergabung dalam 1.988 grup perusahaan terindikasi masuk dalam cakupan pajak minimum global atau global minimum tax (GMT). Dari jumlah tersebut, sebanyak 5.757 wajib pajak atau sekitar 25 persen telah mengajukan penerapan regulasi.
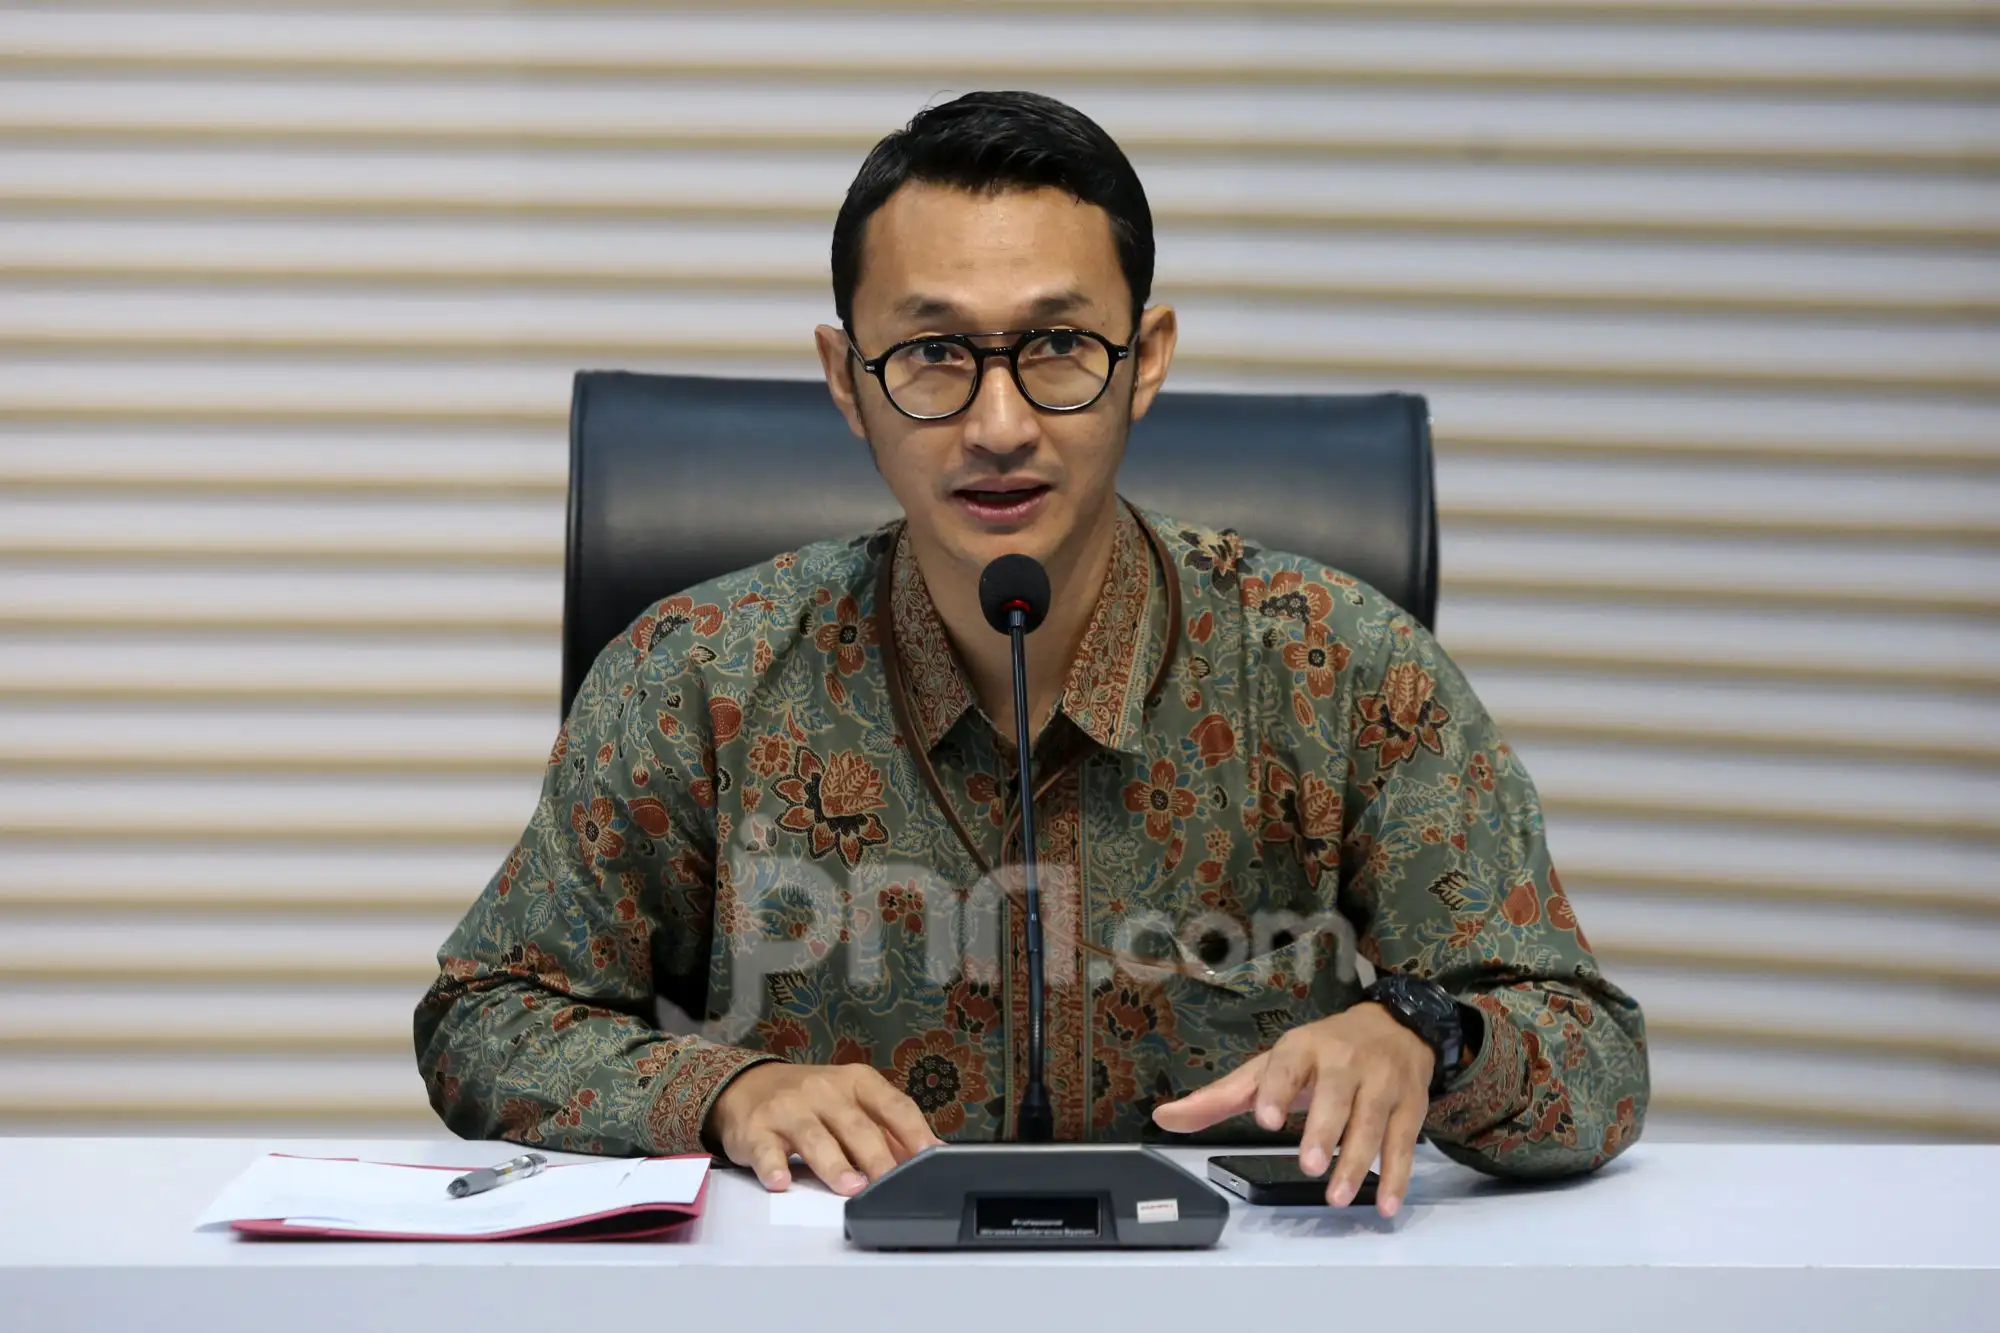
Direktur Jenderal Pajak Bimo Wijayanto mengatakan melalui data yang dihimpun per 22 Oktober 2026, DJP mengimbau perusahaan yang masuk cakupan aturan agar dapat memastikan status dan menyiapkan data bersama grup usahanya.
“Dari 22.662 tersebut, sudah ada sebanyak 5.757 wajib pajak sudah mengajukan penerapan regulasi. Ini sekitar 25 persen ya bapak, ibu yang sudah mengajukan penerapan regulasi,” kata Bimo yang hadir secara daring dalam acara Sosialisasi Pengurangan Sanksi Administrasi dan Pajak Minimum Global, Kantor Pusat DJP, Rabu (28/10).
Bimo mengingatkan perusahaan yang memiliki pajak tambahan terutang untuk memperhatikan batas waktu pembayaran sesuai ketentuan Global Anti-Base Erosion (GloBE), yakni aturan yang menjadi kerangka penerapan pajak minimum global.
“Apabila terdapat pajak tambahan yang terutang, perhatikan batas pembayaran sesuai dengan ketentuan pajak GloBE. Untuk pengenaan tahun 2025 pada grup dengan tahun buku kalender, batas pembayaran umum akan berakhir pajak GloBE 31 Desember 2026,” ujarnya.
Dalam paparan DJP dijelaskan bahwa aturan pajak minimum global mulai diterapkan untuk tahun pengenaan 2025. Bagi perusahaan dengan tahun buku Januari-Desember, pajak dilaporkan melalui Surat Pemberitahuan (SPT) GloBE tahun pajak 2026.
Jatuh tempo pembayaran ditetapkan pada 31 Desember 2026, sedangkan tenggat pelaporan SPT GloBE adalah 30 April 2027. Namun, khusus untuk tahun pertama penerapan, tenggat pelaporan dapat diperpanjang sampai dengan 30 Juli 2027.
Apa Itu Pajak Minimum Global?Pajak minimum global merupakan kesepakatan perpajakan internasional yang dirancang untuk memastikan grup perusahaan multinasional membayar pajak dengan tarif efektif minimum 15 persen di setiap yurisdiksi tempat mereka beroperasi, sesuai perhitungan GloBE dan ketentuan yang berlaku.
Bimo menjelaskan kebijakan ini berangkat dari upaya negara-negara untuk menjawab tantangan perpajakan di tengah perekonomian yang semakin terkoneksi.
“Salah satu tantangannya adalah Base Erosion Profit Shifting (BEPS), penggerusan basis pajak dan juga pengalihan laba ke yurisdiksi yang tingkat pajaknya lebih rendah,” papar Bimo.
Kerangka pajak minimum global merupakan bagian dari solusi dua pilar yang dikembangkan melalui kerja sama Organisasi untuk Kerja Sama dan Pembangunan Ekonomi (OECD) dan negara-negara G20.
Bimo menjelaskan ada Pilar 1 yang mengatur alokasi hak pemajakan, sedangkan Pilar 2 memperkenalkan pajak minimum global melalui mekanisme pajak tambahan atau top-up tax.
Bimo mengatakan Indonesia turut terlibat dalam pembahasan internasional tersebut. Dukungan terhadap penyusunan dan penerapan ketentuan perpajakan internasional menjadi bagian dari agenda bersama saat Indonesia memegang Presidensi G20 pada tahun 2022.
“Tujuannya adalah untuk membantu menciptakan sistem perpajakan internasional yang lebih adil dan mengurangi aggressive tax competition, persaingan tarif pajak yang terlalu berlebihan, yang tidak fair,” papar Bimo.
Aturan Pajak Minimum Global di IndonesiaPenerapan pajak minimum global di Indonesia diatur melalui Peraturan Menteri Keuangan (PMK) Nomor 136 Tahun 2024 dan menjadi dasar penerapan aturan GloBE di dalam negeri.
Bimo menjelaskan Income Inclusion Rule (IIR) dan Qualified Domestic Minimum Top-up Tax (QDMTT), atau pajak minimum tambahan domestik yang memenuhi kualifikasi, mulai berlaku pada 1 Januari 2025. Sementara, Undertaxed Profits Rule (UTPR) mulai berlaku pada 1 Januari 2026 sesuai dengan ketentuan PMK tersebut.
Tata cara pelaksanaan hak dan pemenuhan kewajiban wajib pajak selanjutnya diatur melalui Peraturan Direktur Jenderal Pajak Nomor PER-6/PJ/2026. Aturan ini mencakup penentuan status wajib pajak GloBE, pelaporan, dan pembayaran pajak tambahan.
Ketentuan GloBE secara umum berlaku bagi entitas dalam grup perusahaan multinasional, bukan domestik, yang memiliki pendapatan konsolidasi sedikitnya 750 juta euro.
“Adapun secara umum ketentuan GloBE ditujukan bagi entitas di dalam grup perusahaan multinasional yang memiliki consolidated income sedikitnya 750 juta euro dalam paling sedikit dua dari empat tahun fiskal sebelumnya berturut-turut dengan memperhatikan ketentuan yang berlaku,” kata Bimo.
Untuk penerapan tahun pengenaan 2025, ambang pendapatan ini diperiksa berdasarkan pendapatan grup pada tahun fiskal 2021 hingga 2024. Penerapan aturan tersebut mengikuti pendekatan bersama atau common approach. Artinya, negara-negara yang menerapkan ketentuan ini perlu menjalankannya sesuai kerangka yang disepakati agar pajak tambahan yang terutang dapat dipungut berdasarkan aturan GloBE.
Bagaimana Mekanisme Pajak Minimum Global?Pengenaan pajak minimum global tidak cukup ditentukan hanya dengan melihat tarif Pajak Penghasilan (PPh) badan yang tercantum dalam undang-undang. Penghitungan GloBE menggunakan tarif pajak efektif berdasarkan ketentuan khusus, kemudian membandingkannya dengan tarif minimum 15 persen.
Bimo menjelaskan kalau tarif pajak efektif suatu grup di sebuah yurisdiksi lebih rendah dari batas minimum tersebut, maka pajak tambahan dapat timbul setelah memperhitungkan pengecualian dan ketentuan yang berlaku.
“Melalui ketentuan ini, tingkat pajak efektif GloBE pada suatu yurisdiksi dibandingkan dengan tarif minimum 15 persen menurut perhitungan GloBE. Apabila tingkatnya lebih rendah, maka pajak tambahan dapat timbul sesuai dengan mekanisme pengecualian dan ketentuan yang berlaku. Penghitungannya tidak cukup hanya melihat tarif PPh Badan yang tercantum dalam undang-undang,” katanya.
Terdapat tiga mekanisme utama dalam penerapan pajak minimum global, yakni QDMTT, IIR, dan UTPR. Ketiganya menentukan yurisdiksi yang berhak mengenakan pajak tambahan ketika pajak efektif suatu grup perusahaan multinasional berada di bawah batas minimum.
Pertama, QDMTT memungkinkan suatu negara memungut pajak tambahan di dalam negeri atas laba yang dikenai pajak di bawah tarif minimum. Indonesia dapat memungut pajak tambahan atas laba entitas yang berada di Indonesia sebelum hak pemajakan tersebut beralih ke yurisdiksi lain melalui mekanisme GloBE.
Kedua, IIR pada prinsipnya memungkinkan pajak tambahan dikenakan kepada entitas induk atas laba entitas anak yang dikenai pajak di bawah tarif minimum. Mekanisme ini menjadi relevan, antara lain, ketika grup perusahaan multinasional memiliki entitas anak di negara yang tidak menerapkan atau belum menerapkan aturan GloBE.
Ketiga, UTPR berfungsi sebagai mekanisme pendukung atau backstop untuk menangani pajak tambahan yang belum tercakup melalui IIR, sesuai dengan persyaratan dan ketentuan yang berlaku.
DJP menyatakan Indonesia telah memperoleh status QDMTT sehingga berhak memungut pajak tambahan domestik terlebih dahulu atas laba grup perusahaan multinasional di Indonesia yang dikenai pajak di bawah batas minimum.
DJP juga menjelaskan kalau IIR dapat digunakan dalam kondisi tertentu ketika grup perusahaan multinasional yang induknya berada di Indonesia memiliki anak perusahaan di luar negeri yang berdomisili di negara yang belum menerapkan GloBE. Sementara, UTPR menjadi mekanisme pendukung apabila pajak tambahan belum dapat dipungut melalui mekanisme sebelumnya.