JAKARTA -- Perubahan iklim dan meningkatnya risiko bencana tidak hanya mengancam lingkungan, tetapi juga berpotensi mengganggu stabilitas sektor keuangan dan membebani anggaran negara. Kerugian akibat bencana dapat meluas ke aktivitas ekonomi, keberlangsungan usaha, hingga kemampuan keuangan rumah tangga, terutama ketika perlindungan asuransi belum memadai.
Otoritas Jasa Keuangan (OJK) merespons tantangan tersebut dengan meluncurkan Peta Jalan Pengembangan Keuangan Berkelanjutan Sektor Perasuransian, Penjaminan, dan Dana Pensiun (PPDP) 2026–2031. Kebijakan ini diarahkan untuk memperkuat peran industri dalam mengelola risiko sekaligus mendukung pembiayaan transisi menuju ekonomi berkelanjutan.
- Swasembada Pangan di Tengah Perubahan Iklim
- Risiko Iklim Meningkat, Pelaku Usaha Perlu Siapkan Langkah Antisipasi
- Risiko Iklim Jadi Pertimbangan Pembiayaan Infrastruktur, IIF Terapkan Standar Internasional
Kepala Eksekutif Pengawas PPDP OJK Ogi Prastomiyono mengatakan risiko perubahan iklim kini telah berkembang menjadi persoalan ekonomi dan keuangan. Karena itu, sektor jasa keuangan perlu meningkatkan kesiapan dalam menghadapi berbagai risiko lingkungan.
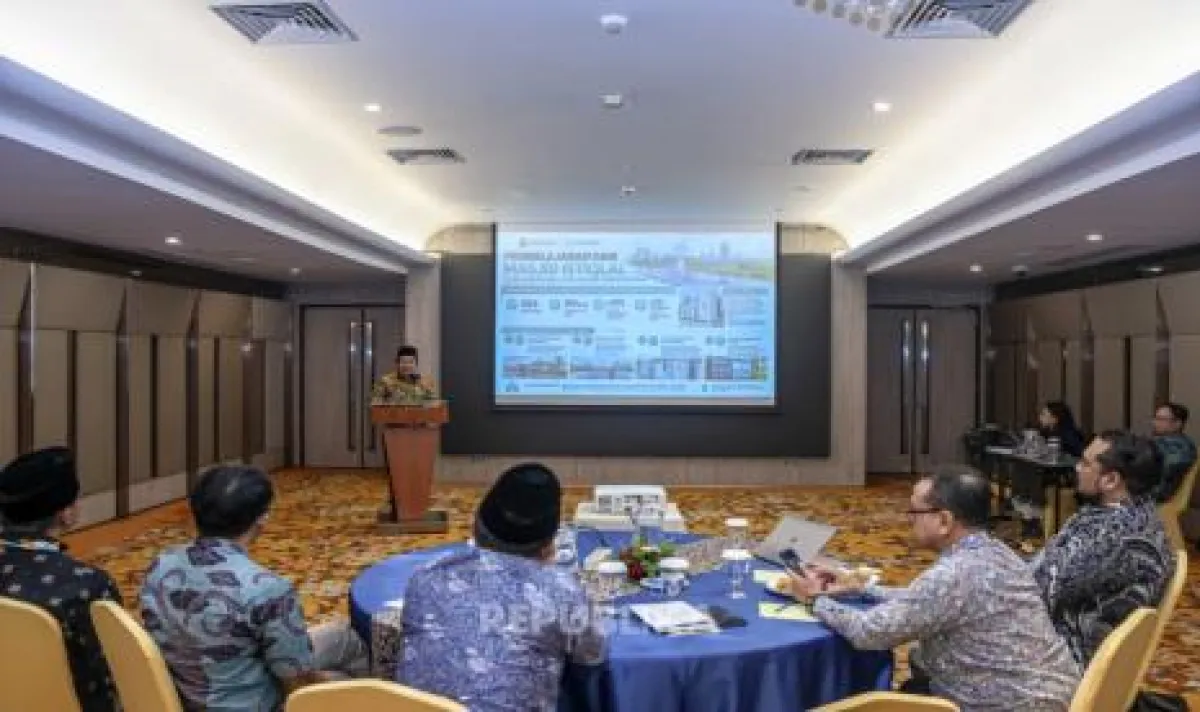
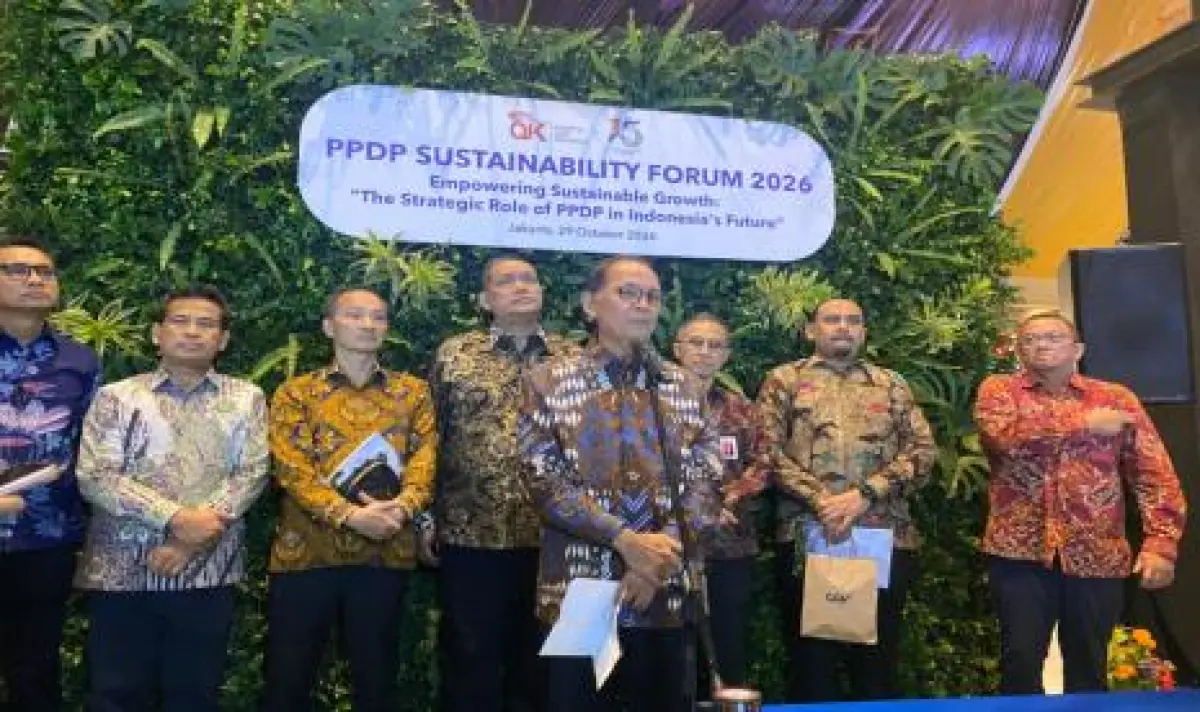
"Perubahan iklim dan berbagai risiko berkelanjutan tidak lagi dapat kita pandang hanya sebagai isu lingkungan, risiko berkelanjutan ini telah berkembang menjadi risiko ekonomi dan keuangan yang perlu menjadi perhatian kita bersama," kata Ogi dalam peluncuran Roadmap PPDP di Jakarta, Kamis (29/10/2026).
.rec-desc {padding: 7px !important;}Ogi menjelaskan, laporan The Global Risks Report menunjukkan risiko lingkungan semakin mendominasi lanskap risiko global dalam jangka panjang. Ancaman tersebut mencakup perubahan iklim serta hilangnya keanekaragaman hayati dan ekosistem.
Menurut Ogi, Indonesia menghadapi tantangan besar karena memiliki tingkat paparan yang tinggi terhadap bencana. Ogi mengutip World Risk Index yang menempatkan Indonesia pada peringkat kedua dalam risiko bencana dan peringkat ketiga dalam risiko banjir.
"Yang perlu kita perhatikan ketika risiko tersebut terjadi dampaknya tidak berhenti pada kerusakan fisik. Dampaknya dapat masuk ke aktivitas ekonomi, keberlangsungan dunia usaha, kemampuan keuangan rumah tangga, sektor jasa keuangan. Dan pada akhirnya dapat memberikan tekanan terhadap fiskal. Karena itu keberlanjutan bukan hanya mengenai environment responsibility tetapi juga economic resilience dan financial stability," jelasnya.
Ogi mengatakan sektor PPDP memiliki dua peran strategis dalam menghadapi risiko tersebut. Selain menjadi investor institusional yang mengelola dana jangka menengah dan panjang, industri ini berfungsi sebagai penyerap risiko melalui layanan asuransi, reasuransi, penjaminan, dan program pensiun.
Sebagai investor institusional, sektor PPDP memiliki potensi mendukung pembiayaan pembangunan dan transisi ekonomi berkelanjutan. Sementara itu, fungsi perlindungannya membantu masyarakat dan pelaku usaha mengelola serta membagi risiko keuangan.
"Dengan demikian kontribusi PPDP dalam transisi ekonomi bukan hanya financing the transition tetapi juga protecting the transition Inilah posisi strategis PPDP dalam agenda keberlanjutan investment and protection," tegasnya.
Ogi menyoroti kesenjangan perlindungan (protection gap) sebagai salah satu tantangan utama dalam menghadapi peningkatan risiko bencana, perubahan iklim, dan kesehatan. Kesenjangan tersebut terjadi ketika masyarakat maupun dunia usaha belum memiliki perlindungan keuangan yang memadai untuk menanggung kerugian.
Menurut Ogi, keterbatasan perlindungan dapat berkembang menjadi persoalan pembiayaan pemulihan (financing gap). Apabila masyarakat dan pelaku usaha tidak mampu menanggung biaya pemulihan, sebagian beban berpotensi beralih kepada pemerintah dan menimbulkan tekanan fiskal (fiscal gap).
"Ketika risiko bencana, perubahan iklim, kesehatan, maupun berbagai emerging risk meningkat, pertanyaan mendasarnya adalah siapa yang akan menanggung kerugian ketika risiko tersebut terjadi?" ujarnya.
Ogi menekankan bahwa mempersempit kesenjangan perlindungan bukan sekadar upaya meningkatkan penetrasi industri asuransi. Langkah tersebut juga berkaitan dengan kemampuan masyarakat dan dunia usaha untuk kembali menjalankan aktivitas ekonomi setelah menghadapi kerugian.
"Karena itu narrowing protection gap bukan sekedar persoalan meningkatkan penetrasi industri, tetapi merupakan bagian penting dari agenda keberlanjutan di sektor PPDP. Semakin luas risiko yang dapat kita lindungi, semakin besar kapasitas masyarakat dan dunia usaha untuk pulih, dan semakin kuat pula ketahanan perekonomian kita," jelasnya.
Dari sisi kapasitas, OJK mencatat total aset sektor PPDP mencapai Rp2.989,58 triliun per September 2026. Sementara itu, nilai investasi industri mencapai Rp2.299,37 triliun dengan dukungan 576 pelaku usaha.
Ogi menilai besarnya aset dan investasi tersebut perlu dimanfaatkan untuk memperluas perlindungan sekaligus mendukung pembangunan berkelanjutan. Dana jangka panjang yang dikelola industri diharapkan dapat memberikan kontribusi lebih besar terhadap ketahanan ekonomi.
"Yang lebih penting dari besarnya angka tersebut adalah bagaimana skala ini kita gunakan untuk menciptakan dampak, bagaimana dana jangka panjang yang kita kelola dapat semakin produktif bagi masa depan, bagaimana kapasitas perlindungan dapat semakin luas, dan bagaimana investasi PPDP dapat mendukung pembangunan dan transisi ekonomi," katanya.
Ogi menambahkan, pengembangan keuangan berkelanjutan merupakan bagian dari kebijakan OJK yang telah berjalan melalui sejumlah tahapan. Kebijakan tersebut mencakup peta jalan keuangan berkelanjutan tahap pertama, proses perubahan Peraturan OJK Nomor 51 Tahun 2017, penyempurnaan peta jalan tahap kedua, serta pengembangan Taksonomi untuk Keuangan Berkelanjutan Indonesia.
Peta jalan PPDP 2026–2031 menjadi bagian dari kesinambungan kebijakan tersebut. OJK menempatkan penguatan sektor perasuransian, penjaminan, dan dana pensiun sebagai salah satu instrumen untuk mendukung transisi ekonomi sekaligus meningkatkan ketahanan terhadap risiko lingkungan.