Baca Juga :
IHSG Tertekan Ancaman Downgrade MSCIPerhatian terhadap MSCI semakin besar setelah muncul usulan perubahan klasifikasi pasar saham Indonesia dari Emerging Market atau pasar berkembang menjadi Standalone Market atau pasar mandiri. Usulan tersebut berkaitan dengan persoalan transparansi kepemilikan saham, aksesibilitas pasar, dan dugaan praktik perdagangan terkoordinasi.
Bagi Indonesia, persoalan ini bukan sekadar mempertahankan status dalam indeks global. Perkembangan tersebut juga menjadi ujian bagi Bursa Efek Indonesia (BEI) dan Otoritas Jasa Keuangan (OJK) untuk membuktikan kualitas tata kelola, keterbukaan informasi, serta perlindungan investor di pasar modal nasional.
Mengenal MSCI dan perannya di pasar saham global
Mengutip laman resmi MSCI, Morgan Stanley Capital International (MSCI) merupakan penyedia indeks pasar global yang digunakan investor untuk mengukur kinerja pasar saham dan membandingkan perkembangan bursa di berbagai negara.
Salah satu indeks yang berkaitan dengan Indonesia adalah MSCI Indonesia Index. Indeks ini dirancang untuk mengukur kinerja saham berkapitalisasi besar dan menengah di pasar domestik, dengan cakupan sekitar 85 persen dari keseluruhan pasar saham Indonesia berdasarkan kapitalisasi yang dapat diinvestasikan.
Indeks MSCI banyak digunakan manajer investasi, dana pensiun, perusahaan asuransi, dan pengelola dana institusi lainnya sebagai tolok ukur penyusunan portofolio. Sebagian investor bahkan mengelola dana dengan strategi mengikuti komposisi indeks tertentu.
Kondisi tersebut membuat perubahan komposisi indeks MSCI dapat memengaruhi keputusan investasi. Saham yang masuk ke dalam indeks berpotensi memperoleh tambahan permintaan dari pengelola dana yang mengikuti indeks tersebut. Sebaliknya, saham yang dikeluarkan berpotensi menghadapi tekanan jual akibat penyesuaian portofolio.
Namun, pengaruh MSCI tidak berarti lembaga tersebut menentukan secara langsung harga saham di bursa. Pergerakan harga tetap dipengaruhi kinerja perusahaan, kondisi ekonomi, likuiditas, sentimen pasar, dan keputusan masing-masing investor. Status Emerging Market dan Standalone Market
MSCI mengelompokkan pasar saham dunia ke dalam beberapa klasifikasi, yakni Developed Markets, Emerging Markets, Frontier Markets, dan Standalone Markets. Emerging Market merupakan kategori pasar berkembang yang telah memenuhi persyaratan tertentu dari sisi ukuran, likuiditas, dan aksesibilitas bagi investor internasional. Indonesia selama ini berada dalam kelompok tersebut.
Sementara itu, Standalone Market merupakan kategori tersendiri di luar kelompok pasar maju, berkembang, maupun perintis. Pasar yang masuk kategori ini tidak tergabung dalam indeks utama MSCI Emerging Markets ataupun MSCI Frontier Markets.
Baca Juga :
MSCI Usulkan Indonesia Turun Status, Ini Dampak dan Tenggat KeputusannyaPerubahan klasifikasi menjadi Standalone Market berpotensi mengurangi eksposur saham Indonesia terhadap investor global yang menjadikan indeks Emerging Markets sebagai acuan. Dampaknya dapat berupa penyesuaian alokasi investasi, terutama dari pengelola dana pasif yang mengikuti indeks.
Meski demikian, perubahan status tidak otomatis berarti seluruh investor asing akan meninggalkan pasar saham Indonesia. Keputusan investasi tetap bergantung pada mandat pengelolaan dana, prospek perusahaan, dan pertimbangan risiko masing-masing investor. Mengapa MSCI soroti pasar modal Indonesia?
Persoalan utama yang menjadi perhatian MSCI berkaitan dengan kelayakan investasi atau investability pasar saham Indonesia. Aspek tersebut mencakup transparansi struktur kepemilikan saham, ketersediaan saham publik, akses investor asing, serta integritas perdagangan.
Salah satu persoalan yang disoroti adalah keterbatasan informasi mengenai pemilik manfaat akhir atau ultimate beneficial owner (UBO). Informasi tersebut penting untuk mengetahui pihak yang sebenarnya mengendalikan saham, termasuk hubungan afiliasi di antara para pemegang saham.
Keterbukaan kepemilikan menjadi penting karena jumlah saham yang tercatat sebagai milik publik belum tentu seluruhnya tersedia untuk diperdagangkan. Jika kepemilikan saham terkonsentrasi pada kelompok tertentu, jumlah saham yang benar-benar beredar di pasar atau free float dapat lebih kecil dari yang terlihat.
MSCI juga menyoroti dugaan praktik perdagangan terkoordinasi dan efektivitas penegakan aturan. Persoalan tersebut dapat memengaruhi pembentukan harga saham dan meningkatkan risiko bagi investor yang membutuhkan pasar dengan informasi kepemilikan serta mekanisme perdagangan yang transparan.
Pada Juni 2026, MSCI masih mempertahankan Indonesia dalam kategori Emerging Market. Namun, perhatian terhadap transparansi dan aksesibilitas pasar terus menjadi bagian dari evaluasi lembaga tersebut.
Lalu perkembangan penting terjadi pada 15 Oktober 2026 ketika MSCI membuka konsultasi atas usulan perubahan klasifikasi pasar saham Indonesia dari Emerging Market menjadi Standalone Market.
Melalui pengumuman tersebut, MSCI menyampaikan kekhawatiran pelaku pasar mengenai transparansi struktur kepemilikan saham dan dugaan praktik perdagangan terkoordinasi. MSCI juga menilai perbaikan yang telah diumumkan otoritas Indonesia perlu dibuktikan melalui perubahan tata kelola dan fungsi pasar yang nyata.
Periode konsultasi berlangsung hingga 30 April 2027. MSCI dijadwalkan mengumumkan keputusan final paling lambat 30 Juni 2027. Dengan demikian, Indonesia masih memiliki waktu untuk menunjukkan kemajuan reformasi sebelum keputusan klasifikasi ditetapkan.
Selama proses tersebut, MSCI tetap memberlakukan pembatasan terhadap sejumlah perubahan sekuritas Indonesia dalam indeksnya. Kebijakan tersebut antara lain tidak menaikkan faktor inklusi asing (Foreign Inclusion Factor atau FIF) dan jumlah saham (Number of Shares atau NOS), tidak menambahkan saham baru ke dalam MSCI Investable Market Index, serta tidak menaikkan saham ke segmen kapitalisasi yang lebih besar.
MSCI juga tetap dapat menghapus saham yang diidentifikasi otoritas Indonesia melalui kerangka konsentrasi kepemilikan tinggi atau High Shareholding Concentration (HSC). Data keterbukaan pemegang saham dengan kepemilikan di atas 1 persen turut menjadi pertimbangan dalam penyesuaian estimasi free float. BEI dan OJK kebut pembenahan pasar modal
Menanggapi perkembangan tersebut, BEI dan OJK mempercepat reformasi pasar modal. Sejumlah langkah diarahkan untuk meningkatkan transparansi kepemilikan, memperbaiki kualitas saham publik, memperkuat pengawasan perdagangan, dan meningkatkan kepercayaan investor.
Beberapa kebijakan yang disiapkan meliputi keterbukaan informasi pemegang saham dengan kepemilikan di atas 1 persen, perincian klasifikasi investor, penerapan daftar HSC, serta peningkatan batas minimum free float menjadi 15 persen.
Direktur Utama BEI Jeffrey Hendrik juga menyampaikan perubahan metodologi identifikasi saham HSC. Dalam metodologi terbaru, penyaringan tidak lagi dibatasi pada saham dengan kapitalisasi pasar minimal Rp5 triliun dan tidak lagi menggunakan indikator Price Impact Ratio.
Berdasarkan kriteria baru, saham masuk kategori HSC apabila 10 pemegang saham atau kurang menguasai sedikitnya 92,5 persen dari total saham perusahaan. Perubahan tersebut memperluas cakupan identifikasi saham dengan konsentrasi kepemilikan tinggi.
BEI mencatat jumlah saham dalam daftar HSC meningkat menjadi 383 saham, bertambah sekitar 300 saham dari daftar sebelumnya yang berjumlah 83 saham. Perubahan metodologi ini menjadi bagian dari upaya memperjelas struktur kepemilikan dan meningkatkan kualitas informasi yang tersedia bagi investor.
OJK juga menegaskan reformasi tata kelola pasar modal terus berjalan bersama regulator dan pemangku kepentingan. Ketua Dewan Komisioner OJK Friderica Widyasari Dewi mengatakan pembenahan dilakukan tidak hanya karena masukan penyedia indeks global, tetapi juga untuk memperbaiki kualitas pasar modal secara menyeluruh.
Menurut Friderica, koordinasi dengan penyedia indeks global terus dilakukan melalui tim BEI. OJK juga mendorong penguatan pengawasan agar praktik manipulasi saham tidak kembali terjadi. Reformasi harus terbukti, bukan sekadar aturan
Head of Research & Chief Economist Mirae Asset Sekuritas Indonesia Rully Arya Wisnubroto menilai sejumlah kebijakan OJK dan BEI telah mengarah pada persoalan yang menjadi perhatian MSCI. Namun, implementasi kebijakan tersebut masih perlu dibuktikan di lapangan.
Rully menyoroti pentingnya keterbukaan informasi mengenai pemilik manfaat akhir atau UBO. Menurutnya, investor perlu mengetahui pihak yang sebenarnya mengendalikan saham agar hubungan afiliasi antarpemegang saham dapat teridentifikasi.
Ia juga mengingatkan peningkatan batas minimum free float menjadi 15 persen belum tentu menjamin likuiditas apabila kepemilikan saham masih terkonsentrasi pada kelompok investor yang saling terafiliasi.
"Peningkatan free float perlu diikuti dengan pemeriksaan terhadap sebaran kepemilikan saham agar benar-benar tersedia untuk diperdagangkan, bukan sekadar memenuhi syarat administratif," ujar Rully, dikutip dari Media Indonesia.
Rully menambahkan, perhatian MSCI tidak hanya berkaitan dengan transparansi kepemilikan, tetapi juga dugaan praktik perdagangan terkoordinasi dan bukti penegakan aturan. Karena itu, konsistensi pengawasan dan penindakan menjadi bagian penting dalam memulihkan kepercayaan investor.
Pandangan serupa disampaikan Ekonom Universitas Brawijaya Noval Adib. Ia menilai hasil evaluasi MSCI dapat menghadirkan dua kemungkinan. Pertama, MSCI tetap membekukan penambahan saham Indonesia ke dalam indeks, tetapi mempertahankan status Indonesia sebagai Emerging Market. Kedua, MSCI menyetujui perubahan klasifikasi menjadi Standalone Market yang berpotensi meningkatkan tekanan jual dari investor global.
Menurut Noval, efektivitas reformasi pasar modal perlu diukur dari kembalinya kepercayaan investor, salah satunya melalui aliran dana asing yang kembali masuk ke pasar saham Indonesia.
Sementara itu, Chief Economist Trimegah Sekuritas Indonesia Fakhrul Fulvian menilai Indonesia tidak semestinya turun klasifikasi menjadi Standalone Market. Ia berpendapat kualitas perusahaan yang tercatat di bursa masih menunjukkan karakteristik pasar yang layak berada dalam kelompok Emerging Market.
Fakhrul juga mengingatkan otoritas agar tidak hanya berfokus pada pasar saham. Apabila terjadi pengurangan alokasi investasi asing di pasar saham, Indonesia perlu menyiapkan sumber aliran modal alternatif melalui pasar obligasi dan instrumen pembiayaan internasional lainnya.
Ia mendorong koordinasi kebijakan fiskal, moneter, dan sektor keuangan agar potensi perubahan arus modal tidak berkembang menjadi tekanan yang lebih luas terhadap stabilitas rupiah.
Evaluasi MSCI November dan pergerakan IHSG
Selain konsultasi perubahan klasifikasi pasar, pelaku pasar juga mencermati evaluasi komposisi indeks MSCI periode November 2026. Kedua agenda tersebut perlu dibedakan karena memiliki cakupan dan konsekuensi yang berbeda.
Evaluasi komposisi indeks menentukan saham yang masuk, keluar, atau mengalami perubahan bobot dalam indeks MSCI. Sementara itu, konsultasi klasifikasi pasar berkaitan dengan posisi Indonesia dalam kelompok pasar global dan keputusan finalnya baru akan ditetapkan paling lambat Juni 2027.
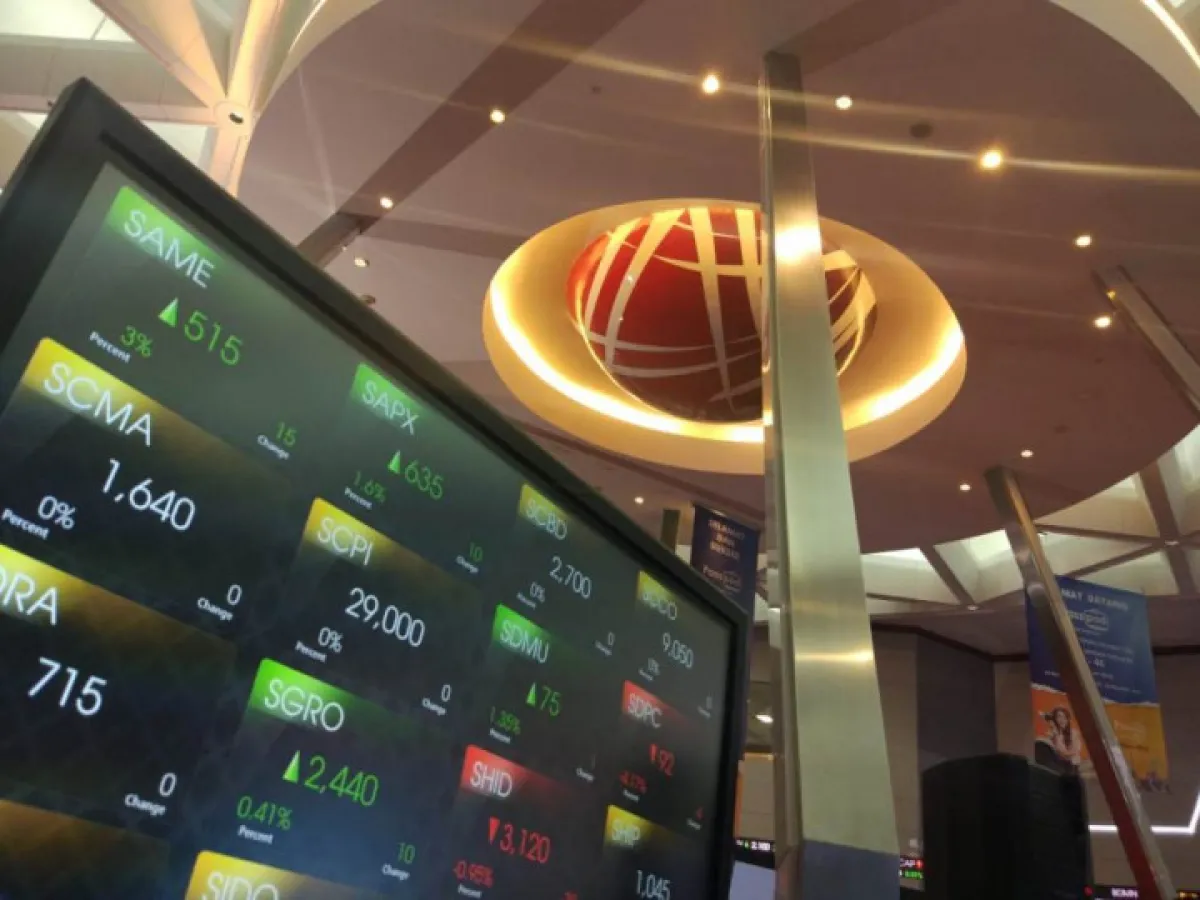
Menjelang pengumuman evaluasi November, pergerakan Indeks Harga Saham Gabungan (IHSG) menunjukkan volatilitas. Pada perdagangan Rabu, 11 November 2026, IHSG ditutup melemah 10,70 poin atau 0,21 persen ke level 5.115,03.
Kepala Riset Phintraco Sekuritas Ratna Lim menilai pelemahan tersebut antara lain dipengaruhi aksi ambil untung setelah penguatan dalam beberapa sesi sebelumnya. Sikap hati-hati investor menjelang pengumuman penyesuaian indeks MSCI juga turut memengaruhi aktivitas perdagangan.
Ratna memperkirakan IHSG masih berpeluang bergerak dalam rentang 5.000–5.200 pada perdagangan berikutnya. Namun, arah pergerakan pasar tetap akan dipengaruhi hasil evaluasi MSCI dan perkembangan sentimen global.
Di sisi lain, BEI terus berkomunikasi dengan investor global dan penyedia indeks untuk menjelaskan perkembangan reformasi pasar modal. Upaya tersebut diharapkan dapat memberikan gambaran mengenai perubahan yang telah dilakukan otoritas Indonesia. Menjaga kepercayaan investor dalam jangka panjang
Pengamat menilai tantangan pasar modal Indonesia tidak berhenti pada hasil evaluasi indeks MSCI November 2026. Hal yang lebih mendasar adalah memastikan pembenahan tata kelola berjalan konsisten dan menghasilkan perubahan yang dapat dirasakan investor.
Keterbukaan informasi kepemilikan saham, kejelasan pemilik manfaat akhir, kualitas free float, pengawasan perdagangan, dan penegakan hukum menjadi sejumlah pekerjaan rumah yang perlu diselesaikan.
Pada saat yang sama, Indonesia perlu memperkuat peran investor domestik agar pasar saham tidak terlalu bergantung pada aliran dana asing. Kepala Ekonom Trimegah Sekuritas Indonesia Fakhrul Fulvian mendorong optimalisasi dana pensiun dan perusahaan asuransi domestik untuk memperkuat kedalaman pasar.
Polemik MSCI dapat menjadi momentum untuk memperbaiki struktur pasar keuangan nasional. Tujuan akhirnya bukan sekadar mempertahankan status Emerging Market, melainkan membangun pasar modal yang transparan, likuid, kredibel, dan mampu memberikan perlindungan bagi seluruh investor.
Kepercayaan investor global tidak hanya ditentukan oleh ukuran ekonomi atau kapitalisasi pasar. Kepastian informasi, kualitas tata kelola, dan konsistensi penerapan aturan menjadi faktor penting dalam menjaga daya saing pasar modal Indonesia.
Jadikan Medcom.id sumber informasi pilihan Anda
- URL Berhasil di Salin Apa Itu MSCI? Ujian Transparansi Pasar Modal Indonesia Klik untuk baca: https://www.medcom.id/ekonomi/keuangan/4KZQLprk-apa-itu-msci-ujian-transparansi-pasar-modal-indonesia
(SAW)